Actividad económica del contribuyente
Una vez que se tengan los datos y documentos completos, el contribuyente
puede hacer su inscripción del RUC en cualquiera de las direcciones regionales
o provinciales con las que cuenta el SRI en todo el país. El funcionario del SRI le
preguntará su actividad económica y lo clasificara conforme al clasificador de
actividades CIU (Clasificador Internacional Industrial Único). En este clasificador
constan las diferentes actividades económicas, las que deberán corresponder a la
actividad real que realizará el nuevo emprendimiento.
Obligaciones al momento de obtener el RUC
Al obtener un RUC, tanto la persona natural como la jurídica se encuentran en
la necesidad de presentar información verídica y comprobable al SRI. Adicio-
nalmente, los contribuyentes se obligan a declarar sus impuestos, sus ingresos
y gastos, en los plazos determinados por la autoridad respectiva.
Las principales obligaciones que debe cumplir un contribuyente al momento
de obtener un RUC son las siguientes:
e Presentar declaraciones del
Impuesto al Valor Agregado
(IVA) mensual o semestral-
mente, dependiendo de su
actividad; o pagar mensual-
mente por el Régimen Impo-
sitivo Simplificado (RISE).
- Enel caso de estar obligado
a llevar a contabilidad, ser
agente de retención y pago
de impuestos (Servicio de
Rentas Internas, 2018).
¿Sabías qué?
Existen multas de varios montos
por no declarar impuestos en los
plazos establecidos.
E Si un contribuyente cambia alguno de sus
datos, está obligado a actualizar la información
ante el SRI.
E
Shutters
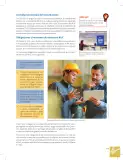
Ml Ante el SRI, todos los contribuyentes tenemos deberes y derechos.
Existen otras obligaciones que dependen del tipo de contribuyente. Por ejem-
plo, algunas sociedades tienen que cobrar y pagar el Impuesto a los Consu-
mos Especiales (ICE), tienen que pagar el Impuesto a la Salida de Divisas (ISD)
o reportar el listado de gastos personales del año, etc.
Otra importante obligación de los contribuyentes es actualizar su informa-
ción cuando ha existido una modificación de algunos de los datos iniciales,
por ejemplo, cambio de actividad comercial. En el caso de que no se actualice
el RUC, se aplican multas en el contribuyente, que pueden ir desde $ 30 hasta
$ 1500.
113