Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

16/208

Clasificación de costos y gastos de un emprendimiento

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 16
16 de 208
Página 16 de Emprendimiento y Gestion 1° · 2019
Anterior Página 16 / 208 Siguiente

Respuesta rápida

Tela, hilo y botones son materiales directos; mano de obra directa transforma la materia prima; costos indirectos (luz, alquiler) se dividen en material indirecto, mano de obra indirecta y generales. Costos fijos: arrendamiento; variables: materias primas.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 16

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

(Saberes previos)

¿Qué gastos se hicieron para la fabricación de la camisa que llevas puesta?

  1. Identifico los desembolsos directos de la camisa: compra de la tela (materia prima, material directo), hilos y botones (insumos, material directo).
  2. Considero la mano de obra directa: pago a las costureras o operarios que cortan y cosen la camisa.
  3. Agrego los costos indirectos de fabricación: alquiler del taller, luz y agua (servicios públicos), papelería, supervisión (mano de obra indirecta) y pegantes u otros materiales indirectos.
  4. Sumo los gastos administrativos y comerciales: sueldo del personal administrativo, empaque, transporte y publicidad.

Respuesta

Los gastos incluyen tela, hilos y botones (materiales directos), salario de las costureras (mano de obra directa), alquiler, servicios básicos y supervisión (costos indirectos), más gastos administrativos y comerciales (publicidad, empaque, transporte).

2
Ejercicio 2

(Desequilibrio cognitivo)

¿Qué elementos no financieros de tu vida cotidiana pueden ser considerados costos o gastos?

  1. Piensan elementos sin desembolso monetario directo: tiempo y esfuerzo dedicados a una actividad.
  2. Se consideran también el desgaste físico o emocional (estrés) y las oportunidades que se dejan de aprovechar.
  3. En economía, estos constituyen el costo de oportunidad: lo que se sacrifica al elegir una alternativa.

Respuesta

El tiempo, el esfuerzo, el estrés y el costo de oportunidad (lo que se deja de hacer) pueden verse como costos no financieros de una decisión cotidiana.

3
Ejercicio 3

(¿Sabías qué?)

Diferencia entre costo y gasto.

  1. El costo es un desembolso destinado a elaborar un producto o prestar un servicio, es decir, está ligado a la producción.
  2. El gasto es un desembolso necesario para el funcionamiento de la empresa, propio de los departamentos administrativos y comerciales.

Respuesta: El costo se asocia a la producción de bienes o servicios; el gasto se asocia al funcionamiento general de la empresa (áreas administrativas y comerciales).


a
Parte 3.a

Materiales directos

Clasifica: tela, hilo y botones de una camisa.

  1. La tela es el material que conforma el producto en su mayor parte: materia prima.
  2. El hilo y los botones son elementos más pequeños: insumos.
  3. Ambos son materiales directos porque se relacionan directamente con el producto.
Respuesta

Tela = materia prima; hilo y botones = insumos; en conjunto = materiales directos.

b
Parte 3.b

Mano de obra directa

¿En qué consiste?

  1. Son los desembolsos pagados a la mano de obra que transforma la materia prima.
  2. También cubre a quienes realizan directamente el servicio que ofrece la empresa.
Respuesta

Es el pago al personal que transforma la materia prima o ejecuta directamente el servicio.

c
Parte 3.c

Costos indirectos de fabricación

¿Cómo se dividen?

  1. Material indirecto: pegantes y elementos auxiliares.
  2. Mano de obra indirecta: supervisión.
  3. Costos generales de fabricación: servicios públicos, papelería, etc.

Respuesta

Se dividen en material indirecto, mano de obra indirecta y costos generales de fabricación (servicios públicos, papelería, etc.).

Ad
4
Ejercicio 4

(Clasificación de los costos)

Según su comportamiento, clasifica: arrendamiento de maquinaria, materias primas y mantenimiento.

  1. Costos fijos: se pagan independientemente del nivel de producción (mil unidades o ninguna). Ej.: arrendamiento de maquinaria y mantenimiento.
  2. Costos variables: son directamente proporcionales a la producción; si aumenta la producción, aumenta el costo. Ej.: materias primas.
  3. Costos semifijos: varían por tramos, no son estrictamente fijos ni totalmente variables (por ejemplo, un sueldo con bonos según producción).
Respuesta

Arrendamiento y mantenimiento = costos fijos; materias primas = costo variable; los semifijos cambian por niveles de producción.

Contenido de la página

Clasificación de costos y gastos

EG.5.1.2. Distinguir los diferentes tipos de costos y gastos de un emprendimiento para determinar detenidamente el capital de trabajo necesario para un emprendimiento.

Saberes previos: ¿Qué gastos se hicieron para la fabricación de la camisa que llevas puesta?

Desequilibrio cognitivo: ¿Qué elementos no financieros de tu vida cotidiana pueden ser considerados costos o gastos?

Para lograr la eficiencia de una empresa en lo que se refiere a producir bienes o prestar servicios, se debe determinar cuánto cuesta obtener ese producto o generar ese servicio. De esta manera, se podrá ejecutar una planeación y tomar decisiones.

Para que un desembolso sea considerado costo, se deben observar los siguientes elementos:

Materiales directos

Son la materia prima y los insumos. La materia prima es el material más representativo que conforma el producto, mientras los insumos son los elementos más pequeños. Por ejemplo, en una camisa, la materia prima es la tela, y los insumos son el hilo y los botones.

Mano de obra directa

Son los desembolsos por la mano de obra que transforma la materia prima o que realiza el servicio que ofrece la empresa.

Costos indirectos de fabricación

Son los desembolsos que no tienen relación directa con el producto o el servicio prestado. Se dividen en: material indirecto (pegantes), mano de obra indirecta (supervisión), costos generales de fabricación (servicios públicos, papelería, etc.).

¿Sabías qué? El costo es un desembolso destinado a la elaboración de un producto o a la prestación de un servicio. El gasto es un desembolso necesario para el funcionamiento de la empresa, y está relacionado con sus departamentos administrativos y comerciales, etc.

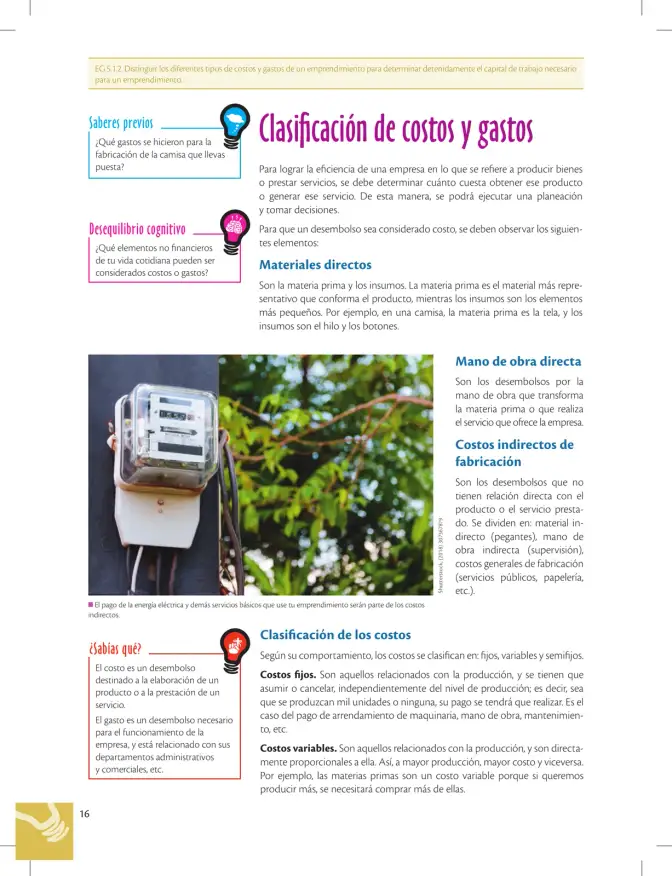
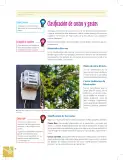
El pago de la energía eléctrica y demás servicios básicos que use tu emprendimiento serán parte de los costos indirectos.

Clasificación de los costos

Según su comportamiento, los costos se clasifican en: fijos, variables y semifijos.

Costos fijos. Son aquellos relacionados con la producción, y se tienen que asumir o cancelar, independientemente del nivel de producción; es decir, sea que se produzcan mil unidades o ninguna, su pago se tendrá que realizar. Es el caso del pago de arrendamiento de maquinaria, mano de obra, mantenimiento, etc.

Costos variables. Son aquellos relacionados con la producción, y son directamente proporcionales a ella. Así, a mayor producción, mayor costo y viceversa. Por ejemplo, las materias primas son un costo variable porque si queremos producir más, se necesitará comprar más de ellas.

Ejemplos resueltos

Clasifica los desembolsos de fabricar camisas: tela, hilo, botones, salario de costureras, alquiler del taller y publicidad.

  1. Tela, hilo y botones: materiales directos (materia prima e insumos).
  2. Salario de costureras: mano de obra directa.
  3. Alquiler del taller: costo indirecto de fabricación y costo fijo.
  4. Publicidad: gasto comercial (no es costo de producción).

Tabla

Tipo Definición Ejemplo
Costo Desembolso destinado a elaborar un producto o servicio Tela, hilo, salario de costureras
Gasto Desembolso para el funcionamiento de la empresa Publicidad, sueldo administrativo
Costo fijo Se paga sin importar el nivel de producción Arrendamiento de maquinaria
Costo variable Directamente proporcional a la producción Materias primas
Costo semifijo Varía por tramos según la producción Sueldo con bonos por producción

Diagrama

graph TD
    A[Desembolsos] --> B[Costos]
    A --> C[Gastos]
    B --> D[Materiales directos]
    B --> E[Mano de obra directa]
    B --> F[Costos indirectos de fabricación]
    F --> F1[Material indirecto]
    F --> F2[Mano de obra indirecta]
    F --> F3[Costos generales de fabricación]
    B --> G[Por comportamiento]
    G --> G1[Costos fijos]
    G --> G2[Costos variables]
    G --> G3[Costos semifijos]

Fórmulas y ecuaciones

Costo total = Costos fijos + Costos variables

C_{@@MATH_0@@\text{fijos}} + C_{\text{variables}}

Glosario (8)

Costo
Desembolso destinado a la elaboración de un producto o a la prestación de un servicio.
Gasto
Desembolso necesario para el funcionamiento de la empresa, relacionado con sus departamentos administrativos y comerciales.
Materia prima
Material más representativo que conforma el producto; ej.: la tela en una camisa.
Insumos
Elementos más pequeños que acompañan a la materia prima; ej.: hilo y botones.
Mano de obra directa
Desembolso por el personal que transforma la materia prima o realiza el servicio.
Costos indirectos de fabricación
Desembolsos sin relación directa con el producto: material indirecto, mano de obra indirecta y costos generales de fabricación.
Costo fijo
Costo que se paga independientemente del nivel de producción (arrendamiento, mantenimiento).
Costo variable
Costo directamente proporcional a la producción (materias primas).

Preguntas para practicar

¿El pago de la energía eléctrica de tu emprendimiento es costo directo o indirecto?

Es un costo indirecto de fabricación, dentro de los costos generales de fabricación, porque no guarda relación directa con un producto específico.

¿Por qué las materias primas son un costo variable?

Porque son directamente proporcionales a la producción: si queremos producir más, necesitamos comprar más materias primas, por lo que el costo aumenta al aumentar la producción.

Temas y conceptos clave

Clasificación de costos y gastosMateriales directosMano de obra directaCostos indirectos de fabricaciónCostos fijos, variables y semifijoscostogastomateria primainsumosmano de obra directamano de obra indirectacosto fijocosto variablecosto semifijo
¿Te fue útil esta página?

Figuras de la página (4)

Contador de energía eléctrica instalado en un poste, con árboles de fondo; ilustra que el pago de energía eléctrica es un costo indirecto.
Figura 1 image
Recuadros 'Saberes previos', 'Desequilibrio cognitivo' y '¿Sabías qué?' con iconos de bombilla y cerebro.
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image

Preguntas que la gente también hace

¿Cuál es la diferencia entre costo y gasto en un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué son los costos fijos y variables y cómo se diferencian?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué elementos forman los costos indirectos de fabricación?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto básico de empresa y producción
  • • Nociones de desembolso y flujo de dinero
Siguiente tema sugerido
Presupuesto y cálculo del capital de trabajo de un emprendimiento
📝 Transcripción de la página (texto seleccionable) 2613 caracteres

EG.5.1.2. Distinguir los diferentes tipos de costos y gastos de un emprendimiento para determinar detenidamente el capital de trabajo necesario

para un emprendimiento.

Saberes previos

¿Qué gastos se hicieron para la fabricación de la camisa que llevas puesta?

Desequilibrio cognitivo ¿Qué elementos no financieros

de tu vida cotidiana pueden ser considerados costos o gastos?

Clasificación de costos y gastos

Para lograr la eficiencia de una empresa en lo que se refiere a producir bienes O prestar servicios, se debe determinar cuánto cuesta obtener ese producto O generar ese servicio. De esta manera, se podrá ejecutar una planeación y tomar decisiones.

Para que un desembolso sea considerado costo, se deben observar los siguien- tes elementos:

Materiales directos

Son la materia prima y los insumos. La materia prima es el material más repre- sentativo que conforma el producto, mientras los insumos son los elementos más pequeños. Por ejemplo, en una camisa, la materia prima es la tela, y los insumos son el hilo y los botones.

Mano de obra directa

Son los desembolsos por la mano de obra que transforma la materia prima o que realiza el servicio que ofrece la empresa.

Costos indirectos de fabricación

Son los desembolsos que no tienen relación directa con el producto o el servicio presta- do. Se dividen en: material in- directo (pegantes), mano de obra indirecta (supervisión), costos generales de fabricación (servicios públicos, papelería, etc.).

Shutterstock, (2018) 307367879

E El pago de la energía eléctrica y demás servicios básicos que use tu emprendimiento serán parte de los costos indirectos,

¿Sabías qué?

El costo es un desembolso destinado a la elaboración de un producto o a la prestación de un servicio.

El gasto es un desembolso necesario para el funcionamiento de la empresa, y está relacionado con sus departamentos administrativos

y comerciales, etc.

16

Clasificación de los costos Según su comportamiento, los costos se clasifican en: fijos, variables y semifijos.

Costos fijos. Son aquellos relacionados con la producción, y se tienen que asumir o cancelar, independientemente del nivel de producción; es decir, sea que se produzcan mil unidades o ninguna, su pago se tendrá que realizar. Es el caso del pago de arrendamiento de maquinaria, mano de obra, mantenimien- to, etc.

Costos variables. Son aquellos relacionados con la producción, y son directa- mente proporcionales a ella. Así, a mayor producción, mayor costo y viceversa. Por ejemplo, las materias primas son un costo variable porque si queremos producir más, se necesitará comprar más de ellas.

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.