
Punto de equilibrio y proyecciones financieras
Solución — Página 20
Emprendimiento Y Gestion 1° · Bgu 1 Emprendimiento Y Gestion 2019 · 2019
Punto de equilibrio y proyecciones financieras
EG.5.5.16. Calcular el punto de equilibrio de una empresa a partir de la identificación de costos unitarios.
Definición
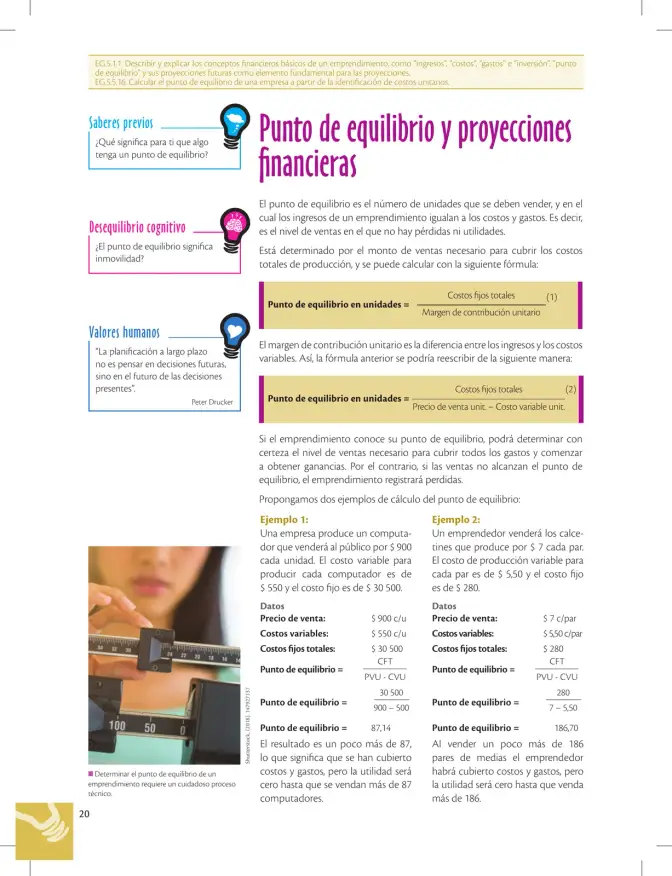
El punto de equilibrio es el número de unidades que se deben vender, y en el cual los ingresos de un emprendimiento igualan a los costos y gastos. Es decir, es el nivel de ventas en el que no hay pérdidas ni utilidades.
Está determinado por el monto de ventas necesario para cubrir los costos totales de producción, y se puede calcular con la siguiente fórmula:
\text{Punto de equilibrio en unidades} = \frac{\text{Costos fijos totales}}{\text{Margen de contribución unitario}}
El margen de contribución unitario es la diferencia entre los ingresos y los costos variables. Así, la fórmula anterior se podría reescribir de la siguiente manera:
\text{Punto de equilibrio en unidades} = \frac{\text{Costos fijos totales}}{\text{Precio de venta unit.} - \text{Costo variable unit.}}
Si el emprendimiento conoce su punto de equilibrio, podrá determinar con certeza el nivel de ventas necesario para cubrir todos los gastos y comenzar a obtener ganancias. Por el contrario, si las ventas no alcanzan el punto de equilibrio, el emprendimiento registrará pérdidas.
Ejemplo 1: Computadoras
Una empresa produce un computador que venderá al público por 900 cada unidad. El costo variable para producir cada computador es de 550 y el costo fijo es de $30 500.
Datos:
- Precio de venta: $900 c/u
- Costos variables: $550 c/u
- Costos fijos totales: $30 500
PE = \frac{30\,500}{900 - 550} = \frac{30\,500}{350} = 87,14
Resultado: un poco más de 87. Se han cubierto costos y gastos, pero la utilidad será cero hasta que se vendan más de 87 computadores.
Ejemplo 2: Calcetines
Un emprendedor venderá los calcetines que produce por 7 cada par. El costo de producción variable para cada par es de 5,50 y el costo fijo es de $280.
Datos:
- Precio de venta: $7 c/par
- Costos variables: $5,50 c/par
- Costos fijos totales: $280
PE = \frac{280}{7 - 5,50} = \frac{280}{1,50} = 186,70
Al vender un poco más de 186 pares de medias el emprendedor habrá cubierto costos y gastos, pero la utilidad será cero hasta que venda más de 186.
Valores humanos
'La planificación a largo plazo no es pensar en decisiones futuras, sino en el futuro de las decisiones presentes.' — Peter Drucker
Ejemplo 1
Una empresa produce computadoras a 900 c/u, con costo variable de 550 c/u y costos fijos de $30 500.
PE = 30500 / (900 - 550) = 30500 / 350 = 87,14 unidades. Debe vender más de 87 computadores para obtener utilidad.
Ejemplo 2
Un emprendedor vende calcetines a 7/par, con costo variable de 5,50/par y costos fijos de $280.
PE = 280 / (7 - 5,50) = 280 / 1,50 = 186,70 pares. Debe vender más de 186 pares para obtener utilidad.
Glosario
- punto de equilibrio: Número de unidades a vender en el cual los ingresos igualan a los costos y gastos.
- margen de contribución unitario: Diferencia entre el precio de venta unitario y el costo variable unitario.
- PVU: Precio de venta unitario.
- CVU: Costo variable unitario.
- CFT: Costos fijos totales.
Contenido de la página
Punto de equilibrio y proyecciones financieras
EG.5.5.16. Calcular el punto de equilibrio de una empresa a partir de la identificación de costos unitarios.
Definición
El punto de equilibrio es el número de unidades que se deben vender, y en el cual los ingresos de un emprendimiento igualan a los costos y gastos. Es decir, es el nivel de ventas en el que no hay pérdidas ni utilidades.
Está determinado por el monto de ventas necesario para cubrir los costos totales de producción, y se puede calcular con la siguiente fórmula:
\text{Punto de equilibrio en unidades} = \frac{\text{Costos fijos totales}}{\text{Margen de contribución unitario}}
El margen de contribución unitario es la diferencia entre los ingresos y los costos variables. Así, la fórmula anterior se podría reescribir de la siguiente manera:
\text{Punto de equilibrio en unidades} = \frac{\text{Costos fijos totales}}{\text{Precio de venta unit.} - \text{Costo variable unit.}}
Si el emprendimiento conoce su punto de equilibrio, podrá determinar con certeza el nivel de ventas necesario para cubrir todos los gastos y comenzar a obtener ganancias. Por el contrario, si las ventas no alcanzan el punto de equilibrio, el emprendimiento registrará pérdidas.
Ejemplo 1: Computadoras
Una empresa produce un computador que venderá al público por 900 cada unidad. El costo variable para producir cada computador es de 550 y el costo fijo es de $30 500.
Datos:
- Precio de venta: $900 c/u
- Costos variables: $550 c/u
- Costos fijos totales: $30 500
PE = \frac{30\,500}{900 - 550} = \frac{30\,500}{350} = 87,14
Resultado: un poco más de 87. Se han cubierto costos y gastos, pero la utilidad será cero hasta que se vendan más de 87 computadores.
Ejemplo 2: Calcetines
Un emprendedor venderá los calcetines que produce por 7 cada par. El costo de producción variable para cada par es de 5,50 y el costo fijo es de $280.
Datos:
- Precio de venta: $7 c/par
- Costos variables: $5,50 c/par
- Costos fijos totales: $280
PE = \frac{280}{7 - 5,50} = \frac{280}{1,50} = 186,70
Al vender un poco más de 186 pares de medias el emprendedor habrá cubierto costos y gastos, pero la utilidad será cero hasta que venda más de 186.
Valores humanos
'La planificación a largo plazo no es pensar en decisiones futuras, sino en el futuro de las decisiones presentes.' — Peter Drucker
Fórmulas y ecuaciones
Punto de equilibrio (unidades) = Costos fijos totales / (Precio de venta unitario - Costo variable unitario)
\text{PE} = \frac{\text{CFT}}{\text{PVU} - \text{CVU}}
PE = \frac{30\,500}{900 - 550} = 87,14
PE = \frac{280}{7 - 5,50} = 186,70
Glosario (5)
- punto de equilibrio
- Número de unidades a vender en el cual los ingresos igualan a los costos y gastos.
- margen de contribución unitario
- Diferencia entre el precio de venta unitario y el costo variable unitario.
- PVU
- Precio de venta unitario.
- CVU
- Costo variable unitario.
- CFT
- Costos fijos totales.
Preguntas para practicar
¿Qué significa para ti que algo tenga un punto de equilibrio?
¿El punto de equilibrio significa inmovilidad?
Temas y conceptos clave
Fuentes y referencias
- Shutterstock (2018) 147927137
Figuras de la página (4)


📝 Transcripción de la página (texto seleccionable) 2754 caracteres
EG.5.1.1. Describir y explicar los conceptos financieros básicos de un emprendimiento, como “ingresos”, “costos”, “gastos” e “inversión”, “punto de equilibrio” y sus proyecciones futuras como elemento fundamental para las proyecciones. EG.5.5.16. Calcular el punto de equilibrio de una empresa a partir de la identificación de costos unitarios.
Saberes previos
¿Qué significa para ti que algo tenga un punto de equilibrio?
Desequilibrio cognitivo
¿El punto de equilibrio significa inmovilidad?
Valores humanos
“La planificación a largo plazo no es pensar en decisiones futuras, sino en el futuro de las decisiones presentes”.
Peter Drucker
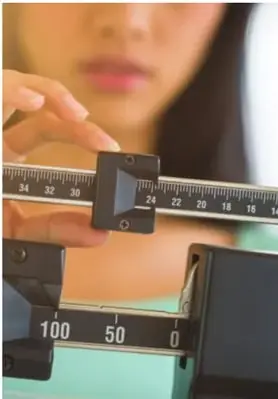
El Determinar el punto de equilibrio de un emprendimiento requiere un cuidadoso proceso técnico.
20
Shutterstock, (2018). 147927137
Punto de equilibrio y proyecciones financieras
El punto de equilibrio es el número de unidades que se deben vender, y en el cual los ingresos de un emprendimiento igualan a los costos y gastos. Es decir, es el nivel de ventas en el que no hay pérdidas ni utilidades.
Está determinado por el monto de ventas necesario para cubrir los costos totales de producción, y se puede calcular con la siguiente fórmula:
El margen de contribución unitario es la diferencia entre los ingresos y los costos variables. Así, la fórmula anterior se podría reescribir de la siguiente manera:
Si el emprendimiento conoce su punto de equilibrio, podrá determinar con certeza el nivel de ventas necesario para cubrir todos los gastos y comenzar a obtener ganancias. Por el contrario, si las ventas no alcanzan el punto de
equilibrio, el emprendimiento registrará perdidas.
Propongamos dos ejemplos de cálculo del punto de equilibrio:
Ejemplo 1:
Una empresa produce un computa- dor que venderá al público por $ 900 cada unidad. El costo variable para producir cada computador es de 550 y el costo fijo es de 30 500.
Datos Precio de venta: $900 c/u Costos variables: $550 c/u Costos fijos totales: $30 500 Punto de equilibrio = E PVU - CVU 30 500 Punto de equilibrio = 300 — 500 Punto de equilibrio = 87,14
El resultado es un poco más de 87, lo que significa que se han cubierto costos y gastos, pero la utilidad será cero hasta que se vendan más de 87 computadores.
Ejemplo 2: Un emprendedor venderá los calce- tines que produce por $ 7 cada par. El costo de producción variable para cada par es de $ 5,50 y el costo fijo es de $ 280.
Datos Precio de venta: $7 c/par Costos variables: $ 5,50 c/par Costos fijos totales: $ 280 CFT
Punto de equilibrio = ———
PVU - CVU
280
Punto de equilibrio = 7550 Punto de equilibrio = 186,70
Al vender un poco más de 186 pares de medias el emprendedor habrá cubierto costos y gastos, pero la utilidad será cero hasta que venda más de 186.
Otros libros recomendados
Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.
Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
64 págs.
Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.
Historia 1° · Bgu 1 Historia 2024 · 2024
Ministerio de Educación del Ecuador
386 págs.
Matematica 1° · Bgu 1 Matematica 2024 · 2024
Ministerio de Educación del Ecuador
98 págs.
Fisica 1° · Bgu 1 Fisica 2024 · 2024
Ministerio de Educación del Ecuador
274 págs.
Ingles 1° · Bgu 1 Ingles 2024 · 2024
Ministerio de Educación del Ecuador
34 págs.
Quimica 1° · Bgu 1 Quimica 2024 · 2024
Ministerio de Educación del Ecuador
210 págs.