EG.5.1.3. Identificar la obligatoriedad jurídica de llevar contabilidad, de acuerdo con lo establecido por las normas tributarias, como elemento
fundamental para determinar la forma de llevar la contabilidad.
Saberes previos
¿Desde cuándo los ecuatorianos
que realizan actividades econó-
micas están obligados a declarar
impuestos?
Desequilibrio cognitivo
¿Un gran emprendimiento es
aquel que atiende eficazmente
las necesidades de la sociedad,
o es el que más ganancia financiera
obtiene?
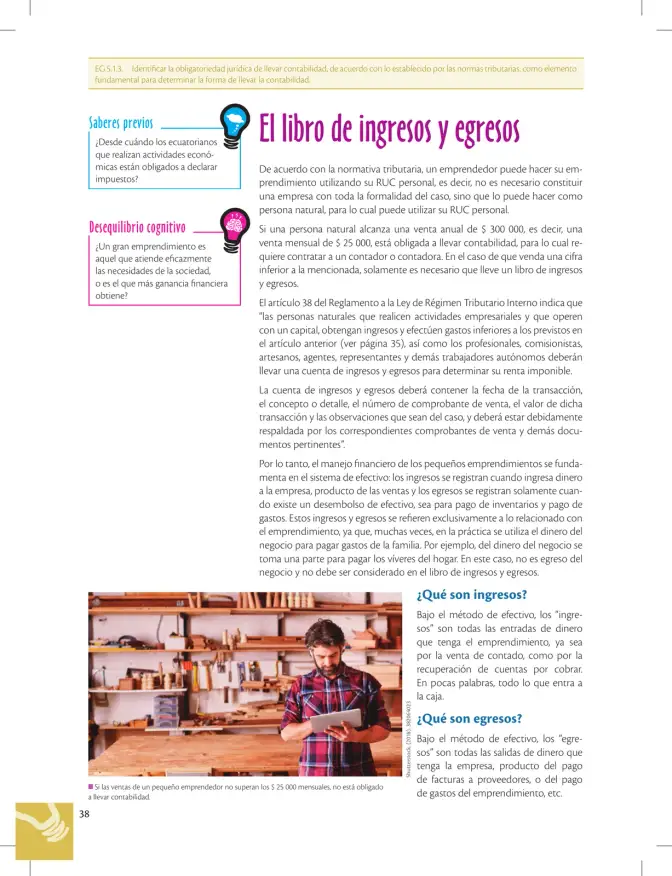
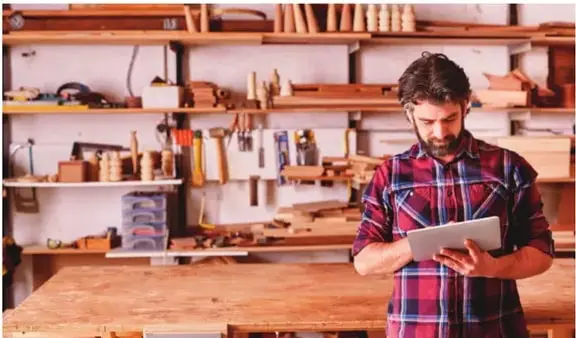
IM Si las ventas de un pequeño emprendedor no superan los $ 25 000 mensuales, no está obligado
a llevar contabilidad.
38
El libro de ingresos y egresos
De acuerdo con la normativa tributaria, un emprendedor puede hacer su em-
prendimiento utilizando su RUC personal, es decir, no es necesario constituir
una empresa con toda la formalidad del caso, sino que lo puede hacer como
persona natural, para lo cual puede utilizar su RUC personal.
Si una persona natural alcanza una venta anual de $ 300 000, es decir, una
venta mensual de $ 25 000, está obligada a llevar contabilidad, para lo cual re-
quiere contratar a un contador o contadora. En el caso de que venda una cifra
inferior a la mencionada, solamente es necesario que lleve un libro de ingresos
y egresos.
El artículo 38 del Reglamento a la Ley de Régimen Tributario Interno indica que
“las personas naturales que realicen actividades empresariales y que operen
con un capital, obtengan ingresos y efectúen gastos inferiores a los previstos en
el artículo anterior (ver página 35), así como los profesionales, comisionistas,
artesanos, agentes, representantes y demás trabajadores autónomos deberán
llevar una cuenta de ingresos y egresos para determinar su renta imponible.
La cuenta de ingresos y egresos deberá contener la fecha de la transacción,
el concepto o detalle, el número de comprobante de venta, el valor de dicha
transacción y las observaciones que sean del caso, y deberá estar debidamente
respaldada por los correspondientes comprobantes de venta y demás docu-
mentos pertinentes”.
Por lo tanto, el manejo financiero de los pequeños emprendimientos se funda-
menta en el sistema de efectivo: los ingresos se registran cuando ingresa dinero
a la empresa, producto de las ventas y los egresos se registran solamente cuan-
do existe un desembolso de efectivo, sea para pago de inventarios y pago de
gastos. Estos ingresos y egresos se refieren exclusivamente a lo relacionado con
el emprendimiento, ya que, muchas veces, en la práctica se utiliza el dinero del
negocio para pagar gastos de la familia. Por ejemplo, del dinero del negocio se
toma una parte para pagar los víveres del hogar. En este caso, no es egreso del
negocio y no debe ser considerado en el libro de ingresos y egresos.
¿Qué son ingresos?
Bajo el método de efectivo, los “ingre-
sos” son todas las entradas de dinero
que tenga el emprendimiento, ya sea
por la venta de contado, como por la
recuperación de cuentas por cobrar.
En pocas palabras, todo lo que entra a
la caja.
¿Qué son egresos?
Bajo el método de efectivo, los “egre-
sos” son todas las salidas de dinero que
tenga la empresa, producto del pago
de facturas a proveedores, o del pago
de gastos del emprendimiento, etc.
tock, (2018). 382064023
Shute