Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

35/208

Ley Orgánica de Régimen Tributario Interno: obligaciones contables

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 35
35 de 208
Página 35 de Emprendimiento y Gestion 1° · 2019
Anterior Página 35 / 208 Siguiente

Respuesta rápida

Obligados a contabilidad: capital propio > 9 FB (101,430), ingresos > 15 FB (169,050) o costos > 12 FB ($135,240). Conservación: 7 años. Sin inscripción en RUC, el contador no puede firmar declaraciones.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 4 min lectura

Solución — Página 35

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Interpretar los tres umbrales que obligan a una persona natural a llevar contabilidad (Art. 37 del Reglamento, 2015).

  1. Umbral 1 (capital propio): operar con capital propio que al inicio de las actividades o al 1 de enero de cada ejercicio supere 9 fracciones básicas desgravadas del Impuesto a la Renta.
  2. Umbral 2 (ingresos brutos): que los ingresos brutos anuales del ejercicio fiscal inmediato anterior superen 15 fracciones básicas desgravadas.
  3. Umbral 3 (costos y gastos): que los costos y gastos anuales imputables a la actividad empresarial del ejercicio fiscal anterior superen 12 fracciones básicas desgravadas.
  4. Si se cumple cualquiera de las tres condiciones (son alternativas con "o"), la persona natural está obligada a llevar contabilidad.
Respuesta

Está obligada si supera 9 FB en capital propio, o 15 FB en ingresos brutos, o 12 FB en costos y gastos.

2
Ejercicio 2

Calcular los montos en dólares de los tres umbrales usando la fracción básica desgravada 2018 de \ 11\,270$.

  1. Umbral de capital propio: 9 \times 11\,270 = 101\,430.
  2. Umbral de ingresos brutos: 15 \times 11\,270 = 169\,050.
  3. Umbral de costos y gastos: 12 \times 11\,270 = 135\,240.
Respuesta

Capital propio > \ $101,430; ingresos brutos > $\$ 169\,050$; costos y gastos > $\$ $135\,240.

3
Ejercicio 3

¿Qué debe hacer el contribuyente si no cumple el requisito de capital propio?

  1. El SRI indica que el contribuyente llevará un Registro de Ingresos y Egresos en lugar de contabilidad formal.
Respuesta

Llevar un Registro de Ingresos y Egresos.

Ad
4
Ejercicio 4

¿Bajo qué condiciones debe llevarse la contabilidad y por cuánto tiempo conservarse los documentos?

  1. La contabilidad debe llevarse bajo responsabilidad y con firma de una contadora o contador con autorización legal.
  2. Los documentos que sustentan la contabilidad se conservan por un plazo mínimo de 7 años, según el Código Tributario (plazo máximo de prescripción de la obligación tributaria).
Respuesta

Con firma de contador autorizado; conservación mínima de 7 años.

5
Ejercicio 5

Según el Art. 42, ¿qué pasa si el contador no se inscribe en el RUC?

  1. Los contadores deben inscribirse obligatoriamente en el Registro Único de Contribuyentes, incluso si trabajan en relación de dependencia.
  2. La falta de inscripción en el RUC lo inhabilita para firmar declaraciones de impuestos.
Respuesta

Queda inhabilitado para firmar declaraciones de impuestos.

6
Ejercicio 6

(¿Sabías qué?) ¿Qué deben llevar las personas no obligadas a llevar contabilidad?

  1. Profesionales, comisionistas, artesanos y trabajadores autónomos no obligados a contabilidad deben llevar un registro de sus ingresos y egresos.
Respuesta

Un registro de sus ingresos y egresos.

Contenido de la página

Ley Orgánica de Régimen Tributario Interno

¿Quiénes están obligados a llevar la contabilidad?

Artículo 37 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno (2015): están obligadas las personas naturales que:

  • "Operen con un capital propio, que al inicio de sus actividades económicas o al 1 de enero de cada ejercicio impositivo hayan superado 9 fracciones básicas desgravadas del Impuesto a la Renta; o
  • cuyos ingresos brutos anuales de esas actividades, del ejercicio fiscal inmediato anterior, hayan sido superiores a 15 fracciones básicas desgravadas; o
  • cuyos costos y gastos anuales, imputables a la actividad empresarial, del ejercicio fiscal inmediato anterior, hayan sido superiores a 12 fracciones básicas desgravadas".

La fracción básica es el monto mínimo sobre el cual las personas naturales deben empezar a cancelar el Impuesto a la Renta. La determina el SRI al inicio de cada año. Para 2018, la fracción básica desgravada es de $11,270. Si no se cumple el requisito, el contribuyente llevará un Registro de Ingresos y Egresos.

Además, el mismo artículo establece que:

  • La contabilidad deberá llevarse bajo la responsabilidad y con la firma de una contadora o contador con autorización legal.
  • Los documentos deberán conservarse durante un plazo mínimo de siete años (plazo máximo de prescripción en el Código Tributario).

Art. 42. Inscripción en el Registro Único de Contribuyentes: "Los contadores, en forma obligatoria se inscribirán en el Registro Único de Contribuyentes aún en el caso de que exclusivamente trabajen en relación de dependencia. La falta de inscripción en el RUC le inhabilitará de firmar declaraciones de impuestos".

Cuando un emprendimiento ya está en marcha, lo más indicado es contratar a un contador para que las declaraciones y gestiones tengan validez legal y pertinencia técnica.

Glosario

Capital propio. Es la totalidad de los activos menos los pasivos que posee el contribuyente, relacionados con la generación de la renta gravada.

¿Sabías qué?

Las personas que no están obligadas a llevar contabilidad, pero que ejercen una actividad económica (profesionales, comisionistas, artesanos y demás trabajadores autónomos sin título profesional y no empresarios), deberán llevar un registro de sus ingresos y egresos.

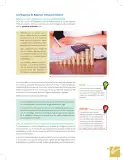
La contabilidad permite conocer con precisión los montos que un emprendimiento debe tributar.

Ejemplos resueltos

Calcular el umbral de ingresos brutos para 2018.

15 \times 11\,270 = 169\,050: si los ingresos brutos anuales superan \ 169\,050$, la persona natural debe llevar contabilidad.

Tablas (5)

| Concepto | Umbral (FB) | Monto 2018 |

|---|---|---|

| Capital propio | 9 | $101,430 |

| Ingresos brutos anuales | 15 | $169,050 |

| Costos y gastos anuales | 12 | $135,240 |

Fórmulas y ecuaciones

Capital propio = Activos - Pasivos

Umbrales = n fracciones básicas desgravadas × FB anual (2018: $11,270)

\text{Umbral capital} = 9 \times 11\,270 = 101\,430

\text{Umbral ingresos} = 15 \times 11\,270 = 169\,050

\text{Umbral costos} = 12 \times 11\,270 = 135\,240

Glosario (4)

Capital propio
Totalidad de los activos menos los pasivos del contribuyente, relacionados con la generación de la renta gravada.
Fracción básica desgravada
Monto mínimo sobre el cual las personas naturales deben empezar a cancelar el Impuesto a la Renta; lo determina el SRI cada año.
Registro de Ingresos y Egresos
Registro alternativo a la contabilidad formal que llevan los contribuyentes que no cumplen los umbrales de la ley.
RUC
Registro Único de Contribuyentes; inscripción obligatoria para los contadores que firman declaraciones.

Preguntas para practicar

¿Por qué conviene contratar a un contador cuando el emprendimiento ya está en marcha?

Porque las declaraciones y gestiones contables realizadas por un contador con autorización legal tienen validez legal y pertinencia técnica, evitando errores y sanciones del SRI.

¿Qué es la fracción básica desgravada y por qué es importante?

Es el monto mínimo sobre el cual se empieza a cancelar el Impuesto a la Renta, fijado anualmente por el SRI; sirve de referencia para calcular los umbrales de obligación contable (9, 12 y 15 FB).

Temas y conceptos clave

Obligación de llevar contabilidad (Art. 37 Reglamento 2015)Fracción básica desgravadaConservación de documentos contablesInscripción en el RUC (Art. 42)Registro de Ingresos y Egresoscapital propiofracción básica desgravadaingresos brutoscostos y gastos imputablesprescripción tributariaRUCcontador autorizado

Fuentes y referencias

  • Reglamento para la Aplicación de la Ley de Régimen Tributario Interno (2015), Art. 37
  • Ley de Régimen Tributario Interno, Art. 42
  • Código Tributario (plazo de prescripción)
¿Te fue útil esta página?

Figuras de la página (3)

Foto de una persona calculando con una calculadora junto a columnas de monedas apiladas en crecimiento, sobre escritorio de madera. Pie: 'La contabilidad permite conocer con precisión los montos que un emprendimiento debe tributar.' Crédito Shutterstock (2018).
Figura 1 image
Recuadro verde 'Glosario' con bombilla, define capital propio. Recuadro rojo '¿Sabías qué?' con bombilla, sobre quienes llevan registro de ingresos y egresos.
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image

Preguntas que la gente también hace

¿Quiénes están obligados a llevar contabilidad en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es la fracción básica desgravada y cuánto valía en 2018?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Por cuánto tiempo se deben conservar los documentos contables?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de activos, pasivos y capital propio
  • • Nociones básicas de impuesto a la renta
  • • Conocer qué es el SRI
Siguiente tema sugerido
Registro de Ingresos y Egresos: cómo llevarlo y cuándo se usa
📝 Transcripción de la página (texto seleccionable) 2288 caracteres

Ley Orgánica de Régimen Tributario Interno

¿Quiénes están obligados a llevar la contabilidad?

En el Artículo 37 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno (2015), se menciona que están obligadas a llevar contabili- dad las personas naturales que:

ES

set te

k, (2018). 152921480

E La contabilidad permite conocer con precisión los montos que un emprendimiento debe tributar.

La fracción básica es el monto mínimo sobre la cual las personas naturales de- ben empezar a cancelar el Impuesto a la Renta. Este valor es determinado por (Glosario el Servicio de Rentas Internas al inicio de cada año. Para el año 2018, la fracción básica desgravada es de $ 11 270. En caso de no cumplir este requisito, el SRI indica que el contribuyente llevará un Registro de Ingresos y Egresos.

Capital propio. Es la totalidad de los activos menos los pasivos que posee el contribuyente, relacio-

Además, el mismo artículo establece que: nados con la generación de la renta gravada.

  • — Lacontabilidad deberá ser llevada bajo la responsabilidad y con la firma de una contadora o contador que tenga autorización legal.

  • Los documentos en los que se sustenta la contabilidad deberán conser- ¿Sabías qué? varse durante el plazo mínimo de siete años, de acuerdo con lo estable- : cido en el Código Tributario como plazo máximo para la prescripción Las personas que no están

obligadas a llevar contabilidad, pero que ejercen una actividad econó- mica (profesionales, comisionistas, artesanos, y demás trabajadores

de la obligación tributaria, sin perjuicio de los plazos establecidos en otras disposiciones legales.

Art. 42. Inscripción en el Registro Único de Contribuyentes autónomos sin título profesional “Los contadores, en forma obligatoria se inscribirán en el Registro Único de y no empresarios), deberán llevar Contribuyentes aún en el caso de que exclusivamente trabajen en relación de un registro de sus ingresos y egresos.

dependencia. La falta de inscripción en el RUC le inhabilitará de firmar decla- raciones de impuestos”.

Cuando un emprendimiento ya está en marcha, lo más indicado es contratar a un contador para que las declaraciones y gestiones que haga con respecto a declaraciones y gestión contable, tengan validez legal y pertinencia técnica.

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.