Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

44/208

Evaluación formativa: importancia de la contabilidad como control financiero

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 44
44 de 208
Página 44 de Emprendimiento y Gestion 1° · 2019
Anterior Página 44 / 208 Siguiente

Respuesta rápida

  1. Contabilidad = técnica que registra en dinero las operaciones para controlar la situación financiera. 2.a F, 2.b F, 2.c F (debe=deudor, haber=acreedor), 2.d V. 3) Rueda: comercio, servicios, industria, agro, transporte, alimentación.
📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 44

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Responde: ¿qué entiendes por contabilidad?

  1. La contabilidad es una técnica que produce información cuantificada en unidades monetarias sobre la situación económica y financiera de un negocio o emprendimiento.
  2. Registra de forma sistemática y ordenada las operaciones que realiza la empresa (compras, ventas, gastos, ingresos, cobros y pagos) mediante el registro en cuentas.
  3. Permite conocer resultados (ganancias o pérdidas), el patrimonio neto y el flujo de caja, sirviendo como herramienta de control financiero y toma de decisiones.
  4. Es obligatoria para toda empresa, pues permite presentar estados financieros ante terceros (SRI, socios, bancos) y cumplir con obligaciones tributarias.
Respuesta

La contabilidad es la técnica que registra y resume en dinero todas las operaciones de la empresa para conocer su situación financiera, resultados y controlar el flujo de caja del emprendimiento.
2
Ejercicio 2

Escribe verdadero (V) o falso (F); si es falso, escribe la respuesta correcta.

a
Parte 2.a

"Hay deudor sin acreedor."

  1. En partida doble toda operación tiene dos aspectos: el que recibe (deudor) y el que entrega (acreedor).
  2. Siempre que una cuenta se debita, otra se acredita por el mismo valor: no existe débito sin crédito.
Respuesta

F (Falso). Es imposible que haya deudor sin acreedor: siempre que hay una cuenta deudora hay otra acreedora por el mismo monto.

b
Parte 2.b

"La suma que se debita de una cuenta no debe ser igual de lo que se acredita."

  1. Principio de partida doble: el total de débitos debe ser igual al total de créditos en cada asiento y en el balance general.
  2. \sum \text{Débitos} = \sum \text{Créditos} es la condición de igualdad contable.
Respuesta

F (Falso). La suma que se debita debe ser igual a la que se acredita; de no ser así, los estados financieros no cuadran.

c
Parte 2.c

"Todo valor que va al debe es acreedor y todo valor que va al haber es deudor."

  1. La regla es la contraria: el valor que aumenta una cuenta (o que "va") se registra en el debe si es deudora, y en el haber si es acreedora.
  2. El concepto correcto es: todo valor que va al debe es deudor y todo valor que va al haber es acreedor.
Respuesta

F (Falso). Corrección: todo valor que va al debe es deudor y todo valor que va al haber es acreedor.

d
Parte 2.d

"Toda pérdida es deudora y toda ganancia es acreedora."

  1. Las pérdidas (cuentas de resultado negativo) aumentan en el debe: son deudoras.
  2. Las ganancias (cuentas de resultado positivo) aumentan en el haber: son acredoras.
Respuesta

V (Verdadero). Efectivamente, toda pérdida es deudora y toda ganancia es acreedora.

3
Ejercicio 3

(Actividad colaborativa)

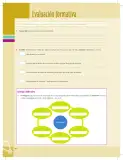
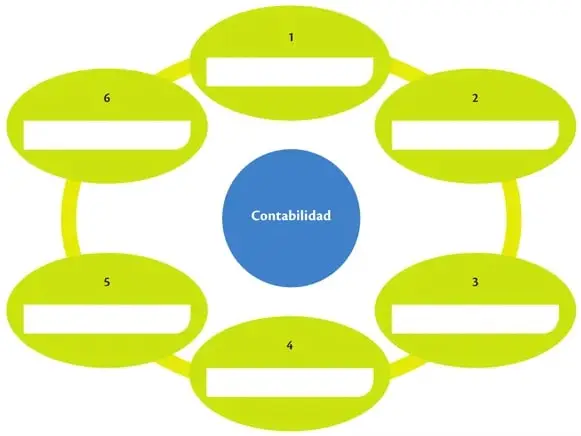
Investiguen tipos de empresas de su zona que deban llevar contabilidad. Completen la rueda (6 espacios alrededor de "Contabilidad").

Ejemplos de respuesta (adaptable a la zona):

  1. Comercio minorista (tienda de abarrotes / almacén)
  2. Empresa de servicios profesionales (consultoría, ingeniería)
  3. Fábrica o taller de producción (panadería, mueblería)
  4. Empresa agropecuaria o agrícola
  5. Negocio de transporte o distribución
  6. Negocio de alimentación (restaurante o cafetería)
Respuesta

Cualquier tipo de empresa —comercio, servicios, industria, agro, transporte o negocios de alimentación— que realice operaciones económicas debe llevar contabilidad para controlar sus finanzas y cumplir con el fisco.

Contenido de la página

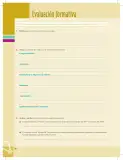
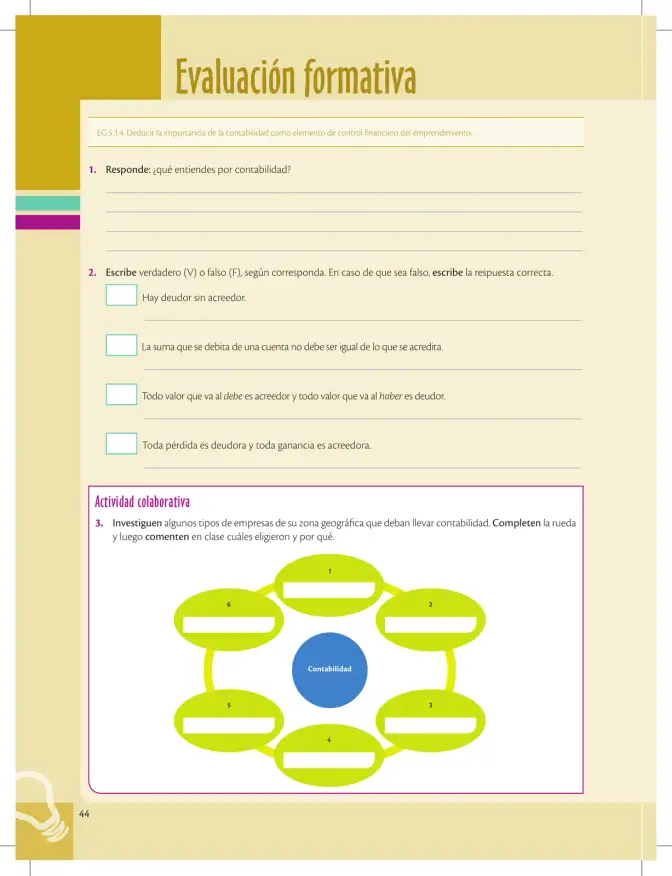
Evaluación formativa

EG.5.1.4. Deducir la importancia de la contabilidad como elemento de control financiero del emprendimiento.

1. Responde: ¿qué entiendes por contabilidad?

2. Escribe verdadero (V) o falso (F), según corresponda. En caso de que sea falso, escribe la respuesta correcta.

  • Hay deudor sin acreedor.
  • La suma que se debita de una cuenta no debe ser igual de lo que se acredita.
  • Todo valor que va al debe es acreedor y todo valor que va al haber es deudor.
  • Toda pérdida es deudora y toda ganancia es acreedora.

Actividad colaborativa

3. Investiguen algunos tipos de empresas de su zona geográfica que deban llevar contabilidad. Completen la rueda y luego comenten en clase cuáles eligieron y por qué.

(Rueda con centro "Contabilidad" y 6 espacios numerados 1 a 6.)

Tabla

Ítem Enunciado V/F Corrección
2.a Hay deudor sin acreedor F Siempre hay deudor y acreedor por igual monto
2.b La suma debitada no debe ser igual a la acreditada F Deben ser iguales: \\sum D = \\sum H
2.c Va al debe = acreedor; va al haber = deudor F Al debe = deudor; al haber = acreedor
2.d Toda pérdida es deudora y ganancia acreedora V Correcto

Diagrama

mindmap
  root((Contabilidad))
    1 Comercio minorista
    2 Servicios profesionales
    3 Industria o taller
    4 Empresa agropecuaria
    5 Transporte y distribución
    6 Restaurante o cafetería

Fórmulas y ecuaciones

\sum \text{Débitos} = \sum \text{Créditos} (Partida doble)

\sum \text{Débitos} = \sum \text{Créditos}

Glosario (6)

Contabilidad
Técnica que registra y resume en unidades monetarias las operaciones de una empresa para conocer su situación financiera y resultados.
Debe
Lado izquierdo del cuenta corriente donde se registran los aumentos de cuentas deudoras y las disminuciones de cuentas acredoras.
Haber
Lado derecho del cuenta corriente donde se registran los aumentos de cuentas acredoras y las disminuciones de cuentas deudoras.
Deudor
Cuenta cuyo saldo aumenta en el debe; ejemplo: activos, gastos y pérdidas.
Acreedor
Cuenta cuyo saldo aumenta en el haber; ejemplo: pasivos, patrimonio y ganancias.
Partida doble
Método contable en el que cada operación se registra con un débito y un crédito de igual valor.

Preguntas para practicar

¿Qué entiendes por contabilidad?

Es la técnica que registra y resume en dinero todas las operaciones de la empresa, permitiendo conocer su situación financiera, resultados y cumplir con obligaciones tributarias; es una herramienta de control financiero del emprendimiento.

Comenten en clase cuáles tipos de empresa eligieron para la rueda y por qué.

Se eligen empresas de la zona que realizan compras, ventas y pagan impuestos (ej.: almacén, panadería, taller, taxi, consultoría), porque todas necesitan controlar ingresos y gastos, saber si hay ganancia o pérdida y presentar información a autoridades y socios.

Temas y conceptos clave

Contabilidad y control financieroPartida doble (debe/haber)Cuentas deudoras y acredorasEmpresas obligadas a llevar contabilidadContabilidadDeudorAcreedorDebeHaberPérdidaGananciaPartida doble
¿Te fue útil esta página?

Figuras de la página (1)

Encabezado dorado con el título 'Evaluación formativa' y la referencia de logro EG.5.1.4 sobre la importancia de la contabilidad como control financiero.
Figura 1 image

Preguntas que la gente también hace

¿Qué es la contabilidad y por qué es importante para un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuáles son las reglas de la partida doble en contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué tipos de empresas están obligadas a llevar contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de empresa y operaciones económicas
  • • Nociones básicas de dinero y flujo de caja
  • • Idea de ingresos, gastos, ganancias y pérdidas
Siguiente tema sugerido
Elaboración de un registro contable simple: libro diario y balance de comprobación de un emprendimiento
📝 Transcripción de la página (texto seleccionable) 741 caracteres

Evaluación formativa

EG.5.1.4. Deducir la importancia de la contabilidad como elemento de control financiero del emprendimiento.

  1. Responde: ¿qué entiendes por contabilidad?

  2. Escribe verdadero (V) o falso (F), según corresponda. En caso de que sea falso, escribe la respuesta correcta.

Hay deudor sin acreedor.

La suma que se debita de una cuenta no debe ser igual de lo que se acredita.

Todo valor que va al debe es acreedor y todo valor que va al haber es deudor.

Toda pérdida es deudora y toda ganancia es acreedora.

Actividad colaborativa

  1. Investiguen algunos tipos de empresas de su zona geográfica que deban llevar contabilidad. Completen la rueda y luego comenten en clase cuáles eligieron y por qué.

Contabilidad

= 44

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.