Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

46/208

Principios contables básicos y cualidades de la información financiera

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 46
46 de 208
Página 46 de Emprendimiento y Gestion 1° · 2019
Anterior Página 46 / 208 Siguiente

Respuesta rápida

  1. Verificaría cumplimiento de NIIF, registros completos y cualidades de la información. 2) No habría comparabilidad ni uniformidad en los estados financieros. 3) IASB; adopción obligatoria en Ecuador desde 2008 (Supercompañías). 4) Cualidades: comprensibilidad, relevancia y materialidad.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 46

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Pregunta (Saberes previos): Si estuvieras a cargo de inspeccionar el manejo de las finanzas en un emprendimiento, ¿qué aspectos tomarías en cuenta?

Respuesta orientativa: Al inspeccionar las finanzas de un emprendimiento consideraría: (1) que los estados financieros estén elaborados según normas reconocidas (NIIF), lo que garantiza su comparabilidad; (2) que los registros sean completos y verificables, con soporte documental de cada operación; (3) que la información cumpla las cualidades de comprensibilidad, relevancia y materialidad, de modo que permita detectar desviaciones, errores u omisiones antes de que afecten las decisiones económicas.

2
Ejercicio 2

Pregunta (Desequilibrio cognitivo): ¿Qué sucedería si las formas de hacer contabilidad de las empresas fueran diferentes dentro de un mismo país?

Respuesta orientativa: Si cada empresa llevara contabilidad a su propio estilo, los estados financieros no serían comparables: inversionistas, bancos y el Estado no podrían evaluar de forma objetiva qué empresa es más rentable o solvente. Se perdería la uniformidad, aumentarían los errores de interpretación y se dificultaría la toma de decisiones económicas; por eso existen normas obligatorias (NIIF) que regulan la presentación y el manejo de la información.

3
Ejercicio 3

Pregunta (¿Sabías qué?): ¿Por qué en Ecuador se adoptaron las NIIF y qué organismo internacional las crea?

Respuesta orientativa: Las NIIF (Normas Internacionales de Información Financiera) son creadas por el IASB (International Accounting Standards Board), organismo independiente cuyo objetivo es desarrollar estándares contables de calidad, comprensibles y de cumplimiento forzoso, con información alta, transparente y comparable. En Ecuador, la Superintendencia de Compañías estableció desde 2008 un cronograma de adopción para que todas las compañías bajo su control apliquen las NIIF, con el fin de que el lenguaje financiero sea comprendido sin dificultad en todo el mundo.

Ad
4
Ejercicio 4

Características cualitativas de la información en los estados financieros (NIIF):

4
Ejercicio 4

1 Comprensibilidad

La información debe presentarse de modo que sea comprensible para usuarios con conocimientos de contabilidad, sin omitir información relevante por el hecho de que pueda ser difícil de comprender.

4
Ejercicio 4

2 Relevancia

La información es relevante cuando puede influir en las decisiones económicas de los usuarios, ayudándoles a evaluar sucesos y a confirmar o corregir valoraciones anteriores.

Ad
4
Ejercicio 4

3 Materialidad o importancia relativa

La información debe ser material y relevante, porque un error u omisión puede influir en las decisiones de quien la analice. La materialidad depende de las circunstancias en que se juzgue el error; aun cuando una omisión o error no se considere relevante, se debe corregir.

Respuesta

Principios contables = normas de presentación uniforme (NIIF/IASB). Cualidades: comprensibilidad, relevancia y materialidad.

Contenido de la página

Principios contables básicos

Los principios de contabilidad son normas que regulan su presentación y manejo con el propósito de que los estados financieros sean comparables. Por ello, son presentados de manera uniforme y no al estilo particular que podría tener cada persona. En el Ecuador están vigentes las Normas Internacionales de Información Financiera.

Por la importancia que tienen los principios contables, en 1982 se creó el Grupo Intergubernamental de Trabajo de Expertos en Normas Internacionales de Contabilidad y Presentación de Informes, el cual, desde su fundación, se ha dedicado a la tarea de determinar qué elementos deben figurar en los estados financieros y cómo deben registrarse las operaciones más comunes.

Características cualitativas de la información en los estados financieros

Las NIIF describen las cualidades que hacen que la información de los estados financieros para todas las empresas, y en especial para las PyMES, sea útil a una amplia gama de usuarios.

  1. Comprensibilidad. La información debe presentarse de modo que sea comprensible para los usuarios que tienen conocimientos de contabilidad, pero eso no significa que deba omitirse información relevante por el hecho de que esta pueda ser difícil de comprender.
  2. Relevancia. La información debe ser relevante para la toma de decisiones de los usuarios. Es relevante cuando puede influir sobre las decisiones económicas de quienes la utilizan, ayudándoles a evaluar sucesos y a confirmar o corregir valoraciones realizadas con anterioridad.
  3. Materialidad o importancia relativa. La información debe ser material y relevante, pues un error u omisión puede influir en las decisiones económicas de quien la analice. La materialidad depende de las circunstancias en que se juzgue el error. Sin embargo, aunque una omisión o error no se considere relevante, se debe corregir.

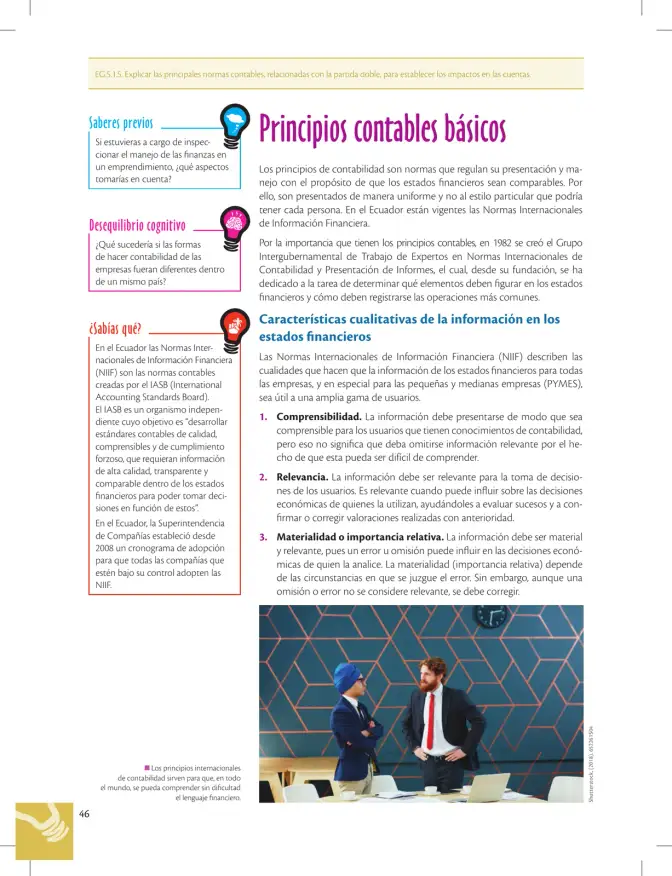
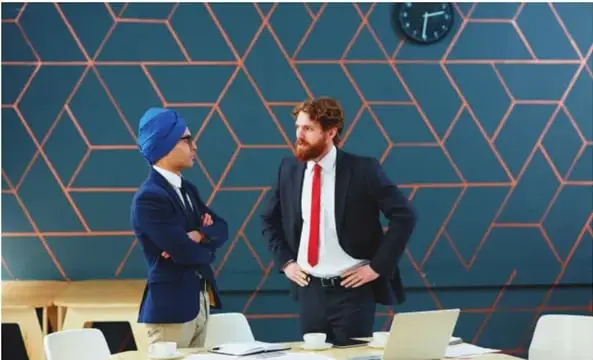
Los principios internacionales de contabilidad sirven para que, en todo el mundo, se pueda comprender sin dificultad el lenguaje financiero.

Tabla

Cualidad Descripción
Comprensibilidad Información entendible para usuarios con conocimientos de contabilidad, sin omitir lo relevante.
Relevancia Información que influye en las decisiones económicas de los usuarios.
Materialidad Un error u omisión influye en las decisiones; debe corregirse aunque no sea relevante.

Glosario (5)

NIIF
Normas Internacionales de Información Financiera, creadas por el IASB, que establecen cómo se presentan y manejan los estados financieros.
IASB
International Accounting Standards Board: organismo independiente encargado de desarrollar estándares contables de calidad, comprensibles y de cumplimiento forzoso.
Materialidad
Importancia relativa: cualidad que indica si un error u omisión puede influir en las decisiones económicas de los usuarios de la información.
Comprensibilidad
Cualidad que hace que la información contable sea entendible para usuarios con conocimientos de contabilidad.
Relevancia
Cualidad que permite a la información influir en las decisiones económicas de sus usuarios.

Preguntas para practicar

Si estuvieras a cargo de inspeccionar el manejo de las finanzas en un emprendimiento, ¿qué aspectos tomarías en cuenta?

Verificaría que los estados financieros cumplan las NIIF, que los registros sean completos y verificables, y que la información sea comprensible, relevante y material.

¿Qué sucedería si las formas de hacer contabilidad de las empresas fueran diferentes dentro de un mismo país?

La información no sería uniforme ni comparable, lo que dificultaría la toma de decisiones económicas; por eso existen normas obligatorias de contabilidad.

¿Por qué se adoptaron las NIIF en Ecuador y quién las crea?

Las crea el IASB y se adoptaron en Ecuador desde 2008 para que los estados financieros sean uniformes, transparentes y comparables a nivel mundial.

Temas y conceptos clave

Principios contables básicosNormas NIIFCualidades de la información en estados financierosuniformidadcomparabilidadNIIFIASBcomprensibilidadrelevanciamaterialidad
¿Te fue útil esta página?

Figuras de la página (4)

Figura 1 de Emprendimiento y Gestion 1° · 2019
Figura 1 image
Figura 2 de Emprendimiento y Gestion 1° · 2019
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image

Preguntas que la gente también hace

¿Qué son los principios contables y por qué son importantes?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué cualidades debe tener la información de los estados financieros?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Quién crea las NIIF y cuándo se adoptaron en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de estados financieros
  • • Noción básica de partida doble
  • • Qué son los activos, pasivos y patrimonio
Siguiente tema sugerido
Características cualitativas restantes de la información financiera y su relación con la partida doble (pág. 47)
📝 Transcripción de la página (texto seleccionable) 3220 caracteres

EG.5.1.5. Explicar las principales normas contables, relacionadas con la partida doble, para establecer los impactos en las cuentas.

Saberes previos

Si estuvieras a cargo de inspec cionar el manejo de las finanzas en un emprendimiento, ¿qué aspectos tomarías en cuenta?

Desequilibrio cognitivo

¿Qué sucedería si las formas

de hacer contabilidad de las empresas fueran diferentes dentro de un mismo país?

¿Sabías qué?

En el Ecuador las Normas Inter- nacionales de Información Financiera (NIIF) son las normas contables creadas por el IASB (International Accounting Standards Board).

El IASB es un organismo indepen- diente cuyo objetivo es “desarrollar estándares contables de calidad, comprensibles y de cumplimiento forzoso, que requieran información de alta calidad, transparente y comparable dentro de los estados financieros para poder tomar deci- siones en función de estos”.

En el Ecuador, la Superintendencia de Compañías estableció desde 2008 un cronograma de adopción para que todas las compañías que estén bajo su control adopten las NIIF.

46

E Los principios internacionales

de contabilidad sirven para que, en todo

el mundo, se pueda comprender sin dificultad el lenguaje financiero.

Principios contables básicos

Los principios de contabilidad son normas que regulan su presentación y ma- nejo con el propósito de que los estados financieros sean comparables. Por ello, son presentados de manera uniforme y no al estilo particular que podría tener cada persona. En el Ecuador están vigentes las Normas Internacionales de Información Financiera.

Por la importancia que tienen los principios contables, en 1982 se creó el Grupo Intergubernamental de Trabajo de Expertos en Normas Internacionales de Contabilidad y Presentación de Informes, el cual, desde su fundación, se ha dedicado a la tarea de determinar qué elementos deben figurar en los estados financieros y cómo deben registrarse las operaciones más comunes.

Características cualitativas de la información en los estados financieros

Las Normas Internacionales de Información Financiera (NIIF) describen las cualidades que hacen que la información de los estados financieros para todas las empresas, y en especial para las pequeñas y medianas empresas (PYMES), sea Util a una amplia gama de usuarios.

  1. Comprensibilidad. La información debe presentarse de modo que sea comprensible para los usuarios que tienen conocimientos de contabilidad, pero eso no significa que deba omitirse información relevante por el he- cho de que esta pueda ser difícil de comprender.

  2. Relevancia. La información debe ser relevante para la toma de decisio- nes de los usuarios. Es relevante cuando puede influir sobre las decisiones económicas de quienes la utilizan, ayudándoles a evaluar sucesos y a con- firmar o corregir valoraciones realizadas con anterioridad.

  3. Materialidad o importancia relativa. La información debe ser material y relevante, pues un error u omisión puede influir en las decisiones econó- micas de quien la analice. La materialidad (importancia relativa) depende de las circunstancias en que se juzgue el error. Sin embargo, aunque una omisión o error no se considere relevante, se debe corregir.

stock, (2018). 652261504

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.