Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 3° · 2019
Libro de Emprendimiento y Gestión 3 BGU

Ministerio de Educación del Ecuador

110/192

Evaluación formativa: punto de equilibrio y capital de trabajo

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 3° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 110
110 de 192
Página 110 de Emprendimiento y Gestion 3° · 2019
Anterior Página 110 / 192 Siguiente

Respuesta rápida

  1. Costos fijos, costos variables, precio de venta y volumen de ventas. 2) Capital de trabajo: fondos para la operación diaria; Pérdida acumulada: pérdidas históricas no recuperadas; Gastos preoperacionales: gastos previos al inicio de operaciones. 3) Se generan pérdidas. 4) Asegura liquidez inicial, evita quedarse sin efectivo y orienta el financiamiento.
📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 5 min lectura

Solución — Página 110

Emprendimiento y Gestion 3° · 2019

1
Ejercicio 1

Cita los componentes del punto de equilibrio.

  1. El punto de equilibrio es el nivel de ventas en el que los ingresos totales igualan a los costos y gastos totales, es decir, la utilidad es cero.
  2. Sus componentes son: costos fijos (gastos que no varían con el volumen de producción, como alquiler, seguros y sueldos administrativos), costos variables (que cambian directamente con la producción, como materias primas, insumos y mano de obra directa), precio de venta por unidad y volumen de ventas.
  3. La fórmula básica es: PE = \frac{CF}{PV - CV}, donde PE es el punto de equilibrio, CF son los costos fijos totales, PV el precio de venta por unidad y CV el costo variable por unidad.
  4. En forma de ingresos: \text{Ingresos totales} = \text{Costos fijos} + \text{Costos variables totales}.
Respuesta

Los componentes son costos fijos, costos variables, precio de venta y volumen de ventas.
2
Ejercicio 2

Define lo que entiendes por:

2
Ejercicio 2

Capital de trabajo

  1. Es el recurso financiero necesario para cubrir las necesidades operativas cotidianas del negocio entre el momento en que se realiza una inversión o compra y el momento en que se cobra la venta.
  2. Incluye dinero en efectivo, cuentas por cobrar y existencias (inventarios) menos las cuentas por pagar.
  3. Permite mantener la operación fluida: pagar nómina, insumos y proveedores mientras se espera el ingreso por ventas.
Respuesta

Capital de trabajo = activo circulante - pasivo circulante; son los fondos necesarios para la operación diaria del negocio.

Ad
2
Ejercicio 2

Pérdida acumulada

  1. Es la suma de todas las pérdidas que ha tenido la empresa desde su constitución, menos las utilidades retenidas.
  2. Se registra en el patrimonio (como resultado de ejercicios anteriores) y disminuye el capital contable.
  3. Indica cuánto ha perdido la empresa en su historia si las pérdidas superan a las ganancias acumuladas.
Respuesta

Es la suma de las pérdidas de ejercicios anteriores que no se han recuperado con utilidades.

2
Ejercicio 2

Gastos preoperacionales

  1. Son los gastos en que se incurre antes de iniciar formalmente las operaciones del negocio.
  2. Ejemplos: trámites legales, constitución de la empresa, estudios de mercado, publicidad de lanzamiento, capacitación del personal y adaptation de locales.
  3. Se consideran inversiones que preparan al negocio para empezar a generar ingresos.
Respuesta

Gastos previos al inicio de operaciones (trámites, capacitación, publicidad de lanzamiento, etc.).

3
Ejercicio 3

Analiza: ¿qué sucede cuando las ventas no alcanzan el punto de equilibrio?

  1. Si las ventas son menores al punto de equilibrio, los ingresos totales no cubren los costos fijos y variables totales.
  2. Matemáticamente: \text{Ingresos} < CF + CV_{total}, por lo que la utilidad es negativa, es decir, hay pérdida.
  3. La empresa consume capital: usa reservas o capital de trabajo para cubrir el faltante.
  4. Si la situación persiste, el negocio puede quedarse sin liquidez y entrar en insolvencia.
  5. Implicación: debe reducir costos, aumentar precios, estimular ventas o revisar el modelo de negocio para acercarse al punto de equilibrio.
Respuesta

Se generan pérdidas, ya que los ingresos no cubren los costos totales, consumiéndose el capital de trabajo del emprendimiento.

Ad
4
Ejercicio 4

Explica por qué es importante determinar el capital de trabajo inicial que requiere un emprendimiento.

  1. Permite saber cuánto dinero líquido se necesita para cubrir operaciones diarias (nómina, insumos, proveedores) antes de que las ventas generen flujo de caja.
  2. Evita la falla más común de los nuevos negocios: quedarse sin efectivo aunque el negocio sea rentable en el papel.
  3. Facilita la planificación financiera: define cuánto pedir de financiamiento, cuánto aportar de capital propio y cómo distribuir inversiones entre activos fijos y circulante.
  4. Permite elaborar proyecciones de costos y gastos (EG.5.5.12) y usar hojas de cálculo para simular escenarios (EG.5.5.13).
  5. Ayuda a fijar precios y volúmenes de venta mínimos para sostener la operación en los primeros meses.
Respuesta

Es crucial porque asegura liquidez para sostener la operación inicial, orienta el financiamiento y permite proyectar costos y ventas.

Contenido de la página

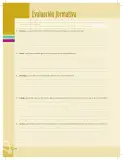
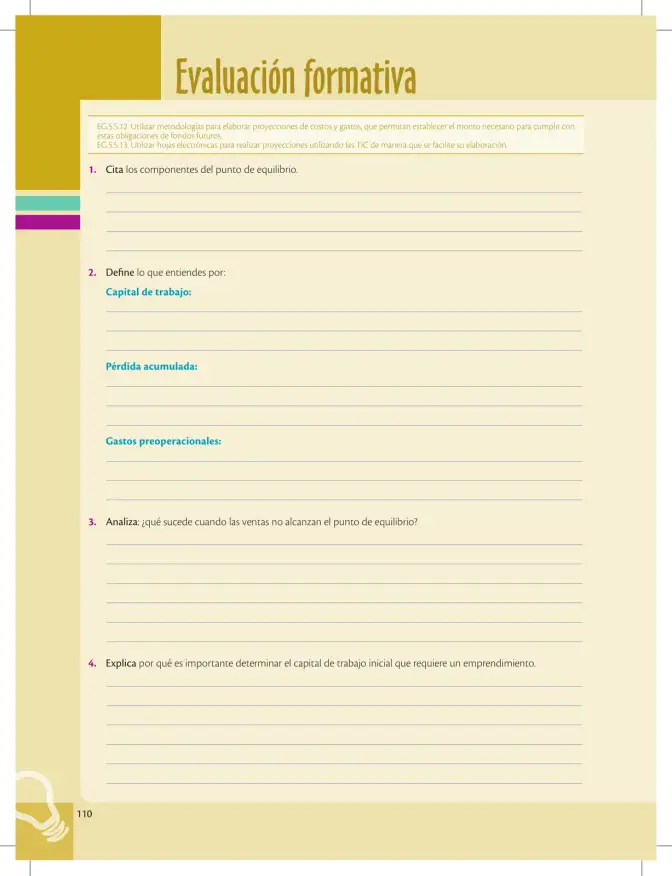
Evaluación formativa

EG.5.5.12. Utilizar metodologías para elaborar proyecciones de costos y gastos, que permitan establecer el monto necesario para cumplir con estas obligaciones de fondos futuros.

EG.5.5.13. Utilizar hojas electrónicas para realizar proyecciones utilizando las TIC de manera que se facilite su elaboración.

  1. Cita los componentes del punto de equilibrio.

  2. Define lo que entiendes por:

    • Capital de trabajo:
    • Pérdida acumulada:
    • Gastos preoperacionales:
  3. Analiza: ¿qué sucede cuando las ventas no alcanzan el punto de equilibrio?

  4. Explica por qué es importante determinar el capital de trabajo inicial que requiere un emprendimiento.

Ejemplos resueltos

Si los costos fijos son 2\,000, el precio de venta por unidad es 20 y el costo variable por unidad es 12, ¿cuál es el punto de equilibrio en unidades?

  1. Sustituir en la fórmula: PE = \frac{CF}{PV - CV} = \frac{2\,000}{20 - 12}. 2. Calcular el margen de contribución: 20 - 12 = 8. 3. Dividir: PE = \frac{2\,000}{8} = 250 unidades. Respuesta: 250 unidades.

Tabla

Concepto Definición
Punto de equilibrio Nivel de ventas donde ingresos = costos totales
Capital de trabajo Activo circulante - Pasivo circulante
Pérdida acumulada Pérdidas históricas no compensadas
Gastos preoperacionales Gastos previos al inicio de operaciones

Fórmulas y ecuaciones

PE = \frac{CF}{PV - CV}

PE = \frac{CF}{PV - CV}

\text{Ingresos totales} = \text{Costos fijos} + \text{Costos variables totales}

\text{Capital de trabajo} = \text{Activo circulante} - \text{Pasivo circulante}

Glosario (4)

Punto de equilibrio
Nivel de ventas donde los ingresos totales igualan a los costos totales, con utilidad cero.
Capital de trabajo
Recursos líquidos necesarios para cubrir las operaciones diarias del negocio.
Pérdida acumulada
Suma de pérdidas de ejercicios anteriores no compensadas con utilidades.
Gastos preoperacionales
Gastos realizados antes del inicio formal de las operaciones del negocio.

Preguntas para practicar

¿Qué sucede cuando las ventas no alcanzan el punto de equilibrio?

Se generan pérdidas porque los ingresos no cubren los costos fijos y variables totales, consumiéndose el capital de trabajo del emprendimiento.

¿Por qué es importante determinar el capital de trabajo inicial?

Porque asegura la liquidez necesaria para sostener la operación inicial, evita quedarse sin efectivo y permite planificar el financiamiento y las proyecciones de costos.

Temas y conceptos clave

Punto de equilibrioCapital de trabajoPérdida acumuladaGastos preoperacionalesProyección de costos y gastospunto de equilibriocostos fijoscostos variablescapital de trabajopérdida acumuladagastos preoperacionalesliquidez
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Cuáles son los componentes del punto de equilibrio?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el capital de trabajo y por qué es importante en un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué sucede cuando las ventas no alcanzan el punto de equilibrio?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Costos fijos y variables
  • • Utilidad y pérdidas
  • • Flujo de caja básico
  • • Uso de hojas de cálculo
Siguiente tema sugerido
Proyección de estados financieros usando hojas de cálculo
📝 Transcripción de la página (texto seleccionable) 662 caracteres

Evaluación formativa

EG.5.5.12. Utilizar metodologías para elaborar proyecciones de costos y gastos, que permitan establecer el monto necesario para cumplir con estas obligaciones de fondos futuros. EG.5.5.13. Utilizar hojas electrónicas para realizar proyecciones utilizando las TIC de manera que se facilite su elaboración.

  1. Cita los componentes del punto de equilibrio.

  2. Define lo que entiendes por:

Capital de trabajo:

Pérdida acumulada:

Gastos preoperacionales:

  1. Analiza: ¿qué sucede cuando las ventas no alcanzan el punto de equilibrio?

  2. Explica por qué es importante determinar el capital de trabajo inicial que requiere un emprendimiento.

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.