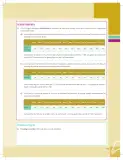
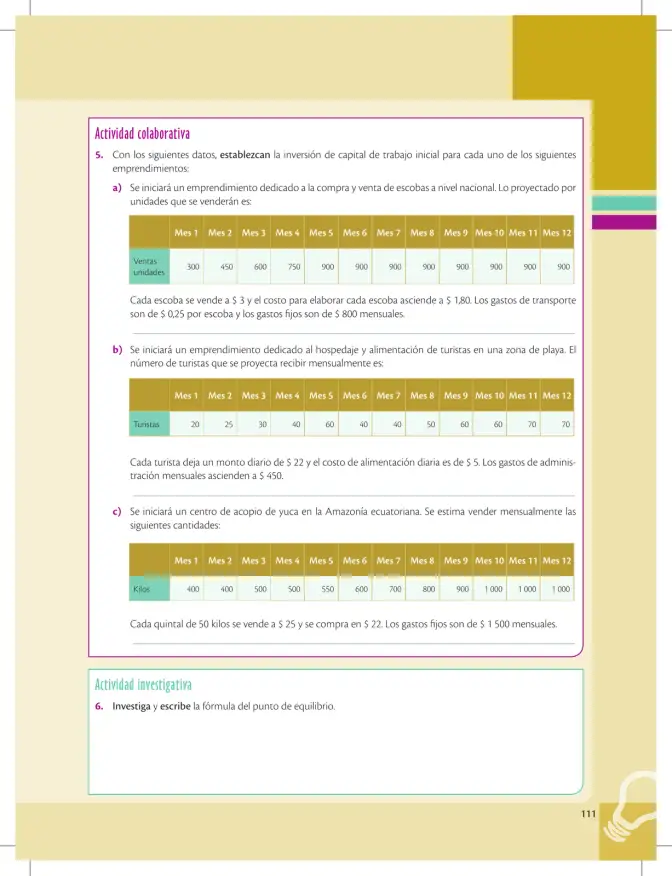
Con los datos proporcionados, establecer la inversión de capital de trabajo inicial para cada emprendimiento.
Criterio: el capital de trabajo inicial se calcula como el egreso necesario para cubrir los costos variables y los gastos fijos del primer mes (el de menor actividad o el mes 1), ya que representa el fondo que debe disponerse para arrancar. Además, se calcula el punto de equilibrio en unidades.
Emprendimiento de compra y venta de escobas. Proyección de ventas (unidades): mes 1: 300, mes 2: 450, mes 3: 600, mes 4: 750, mes 5 a 12: 900. Precio de venta 3 por escoba; costo de elaboración 1,80 por escoba; gastos de transporte 0,25 por escoba; gastos fijos 800 mensuales.
- Calcular el costo variable total por escoba: 1,80 + 0,25 = $2,05.
- Tomar el mes 1 (menor volumen, mes de arranque): 300 unidades.
- Costo variable del mes 1: 300 \times 2{,}05 = 615$.
- Sumar gastos fijos del mes: 615 + 800 = 1415.
- Inversión de capital de trabajo inicial: $1 415.
- Margen de contribución unitario: 3 - 2{,}05 = 0{,}95.
- Punto de equilibrio (unidades): \dfrac{800}{0{,}95} = 842{,}11 \approx 843 unidades mensuales.
Capital de trabajo inicial: $1 415. Punto de equilibrio: ≈ 843 escobas al mes.
Emprendimiento de hospedaje y alimentación de turistas. Proyección de turistas: mes 1: 20, mes 2: 25, mes 3: 30, mes 4: 40, mes 5: 60, mes 6: 40, mes 7: 40, mes 8: 50, mes 9: 60, mes 10: 60, mes 11: 70, mes 12: 70. Cada turista deja 22 diarios; costo de alimentación diaria 5; gastos de administración $450 mensuales.
- Ingreso diario neto variable por turista: 22 - 5 = 17.
- Mes de arranque (menor actividad): mes 1, con 20 turistas.
- Suponiendo estancias de 1 día (unidad de cálculo diario), costo variable del mes 1: 20 \times 5 = 100.
- Sumar gastos de administración: 100 + 450 = 550.
- Inversión de capital de trabajo inicial: $550.
- Punto de equilibrio (turistas-día): \dfrac{450}{17} = 26{,}47 \approx 27 turistas-día por mes.
Capital de trabajo inicial: $550. Punto de equilibrio: ≈ 27 turistas al mes.
Centro de acopio de yuca. Proyección de venta (kilos): mes 1: 400, mes 2: 400, mes 3: 500, mes 4: 500, mes 5: 550, mes 6: 600, mes 7: 700, mes 8: 800, mes 9: 900, mes 10: 1 000, mes 11: 1 000, mes 12: 1 000. Cada quintal (50 kg) se vende a 25 y se compra a 22. Gastos fijos $1 500 mensuales.
- Precio de venta por kilo: \dfrac{25}{50} = 0{,}50.
- Costo de compra por kilo: \dfrac{22}{50} = 0{,}44.
- Margen de contribución por kilo: 0{,}50 - 0{,}44 = 0{,}06.
- Mes de arranque (menor volumen): mes 1 con 400 kg.
- Costo variable del mes 1: 400 \times 0{,}44 = 176.
- Sumar gastos fijos: 176 + 1500 = 1676.
- Inversión de capital de trabajo inicial: $1 676.
- Punto de equilibrio (kg): \dfrac{1500}{0{,}06} = 25\,000 kg mensuales.
Capital de trabajo inicial: $1 676. Punto de equilibrio: 25 000 kg al mes.