Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

118/208

Evaluación formativa: requisitos legales y RISE del emprendimiento

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 118
118 de 208
Página 118 de Emprendimiento y Gestion 1° · 2019
Anterior Página 118 / 208 Siguiente

Respuesta rápida

1: José Ramos NO; Elmer Curio SÍ; Elba Calao SÍ; Esteban Díaz NO; Elsa Capunta NO. 2: Reemplaza Impuesto a la Renta, IVA y aporte al IESS. 3: Pago único, menor carga, sin contabilidad. 4: Intereses moratorios, multas y sanciones.

📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 6 min lectura

Solución — Página 118

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Identifica si los siguientes contribuyentes pueden acogerse al RISE, escribiendo (SÍ) o (NO).

Criterios del RISE: (a) ingresos anuales ≤ $100 000 (límite de ventas/ingresos del régimen); (b) NO ser agente de retención; (c) no realizar actividades excluidas (distribución de combustibles y arrendamiento de bienes quedan fuera del régimen simplificado por ser actividades sujetas a retención en la fuente).

a
Parte 1.a

José Ramos

  1. Actividad: distribución de combustibles → actividad excluida del RISE.
  2. Además, es agente de retención hace 4 años → los agentes de retención no pueden acogerse.
  3. Ingresos 45 000 ≤ 100 000, pero cumple dos causales de exclusión.
Respuesta

NO

b
Parte 1.b

Elmer Curio

  1. Actividad: venta de frutas → permitida en el RISE.
  2. No es agente de retención.
  3. Ingresos anuales 40 000 ≤ 100 000.
Respuesta

SÍ

c
Parte 1.c

Elba Calao

  1. Actividad: venta de muebles → permitida.
  2. No es agente de retención.
  3. Ingresos anuales 60 200 ≤ 100 000.
Respuesta

SÍ

d
Parte 1.d

Esteban Díaz

  1. Actividad: arrendamiento de bienes → no es actividad propia del RISE (excluida).
  2. Ingresos 33 000 ≤ 100 000, pero la actividad lo excluye.
Respuesta

NO

e
Parte 1.e

Elsa Capunta

  1. Actividad: venta de productos de primera necesidad → permitida.
  2. Es agente de retención desde hace 2 años → los agentes de retención NO pueden acogerse al RISE.
  3. Ingresos 50 000 ≤ 100 000, pero la calidad de agente de retención es excluyente.
Nombre RISE
José Ramos NO
Elmer Curio SÍ
Elba Calao SÍ
Esteban Díaz NO
Elsa Capunta NO
Respuesta

NO

2
Ejercicio 2

¿A qué impuestos reemplaza el pago mensual del RISE?

  1. El RISE es un régimen único y simplificado de pago mensual anticipado.
  2. Reemplaza el pago de: Impuesto a la Renta, Impuesto al Valor Agregado (IVA), y el aporte al Instituto Ecuatoriano de Seguridad Social (IESS) del 11.15 % (jubilación/medicalidad/aporte patronal) aplicable a los sujetos del régimen.
  3. Es decir, con un solo pago mensual el contribuyente cubre estos tributos y aportes.
Respuesta

El RISE reemplaza el Impuesto a la Renta, el IVA y el aporte al IESS, consolidándolos en un único pago mensual.

3
Ejercicio 3

¿Cuáles son los beneficios de acogerse al RISE?

  1. Simplificación tributaria: un solo pago mensual en lugar de declarar varios impuestos por separado.
  2. Menor carga impositiva: se paga un porcentaje reducido sobre los ingresos, sin necesidad de llevar contabilidad completa ni declara renta.
  3. Formalización: permite emitir comprobantes de venta válidos y acceder a créditos o mercados formales.
  4. Certidumbre y ahorro en asesoría contable, al no requerirse libros contables complejos ni declaraciones de renta anual.
Respuesta

Beneficios: pago único mensual, menor carga tributaria, exención de llevar contabilidad y declarar renta, y facilidad para formalizar el emprendimiento.

Ad
4
Ejercicio 4

¿Qué pasaría si un contribuyente obligado a declarar el RISE no lo hace?

  1. Incumple una obligación tributaria formal establecida en el Código Tributario.
  2. Se generan intereses moratorios (0.6 % por cada día de mora) sobre el valor no pagado.
  3. Se aplican multas y sanciones (multa por no presentar la declaración en tiempo, entre el 100 % y el 300 % de la renta gravada equivalente en casos graves).
  4. Puede ser sujeto de fiscalización, embargo de bienes y pérdida de beneficios del régimen simplificado.

Respuesta orientativa: Al no declarar, el contribuyente incurre en intereses moratorios del 0.6 % diario, multas, fiscalización, posible embargo y la pérdida de la calidad de sujeto del RISE.

Contenido de la página

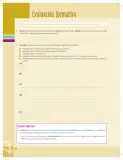
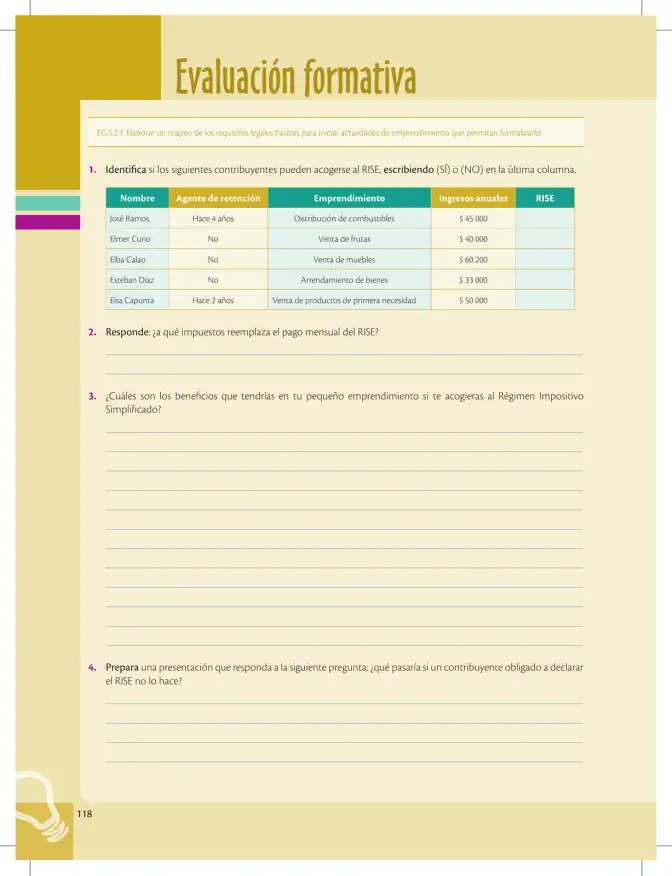
Evaluación formativa

EG.5.2.1. Elaborar un mapeo de los requisitos legales básicos para iniciar actividades de emprendimiento que permitan formalizarlo.

  1. Identifica si los siguientes contribuyentes pueden acogerse al RISE, escribiendo (SÍ) o (NO) en la última columna.
Nombre Agente de retención Emprendimiento Ingresos anuales RISE
José Ramos Hace 4 años Distribución de combustibles $45 000
Elmer Curio No Venta de frutas $40 000
Elba Calao No Venta de muebles $60 200
Esteban Díaz No Arrendamiento de bienes $33 000
Elsa Capunta Hace 2 años Venta de productos de primera necesidad $50 000
  1. Responde: ¿a qué impuestos reemplaza el pago mensual del RISE?

  2. ¿Cuáles son los beneficios que tendrías en tu pequeño emprendimiento si te acogieras al Régimen Impositivo Simplificado?

  3. Prepara una presentación que responda a la siguiente pregunta: ¿qué pasaría si un contribuyente obligado a declarar el RISE no lo hace?

Ejemplos resueltos

Un vendedor con ingresos anuales de $80 000 que no es agente de retención, ¿puede acogerse al RISE?

  1. Sus ingresos 80 000 ≤ 100 000. 2. No es agente de retención. 3. Su actividad (venta) está permitida. Por lo tanto, SÍ puede acogerse al RISE.

Tabla

Nombre Agente de retención Emprendimiento Ingresos anuales RISE
José Ramos Hace 4 años Distribución de combustibles $45 000 NO
Elmer Curio No Venta de frutas $40 000 SÍ
Elba Calao No Venta de muebles $60 200 SÍ
Esteban Díaz No Arrendamiento de bienes $33 000 NO
Elsa Capunta Hace 2 años Venta de productos de primera necesidad $50 000 NO

Fórmulas y ecuaciones

Límite de ingresos anuales del RISE: $100 000

Interés moratorio diario: 0.6 % por día de mora

\text{Pago RISE} = (\text{porcentaje sobre ingresos}) \times \text{ingresos del período}

Glosario (4)

RISE
Régimen Impositivo Simplificado Ecuatoriano: régimen tributario único y simplificado para pequeños emprendedores con ingresos anuales hasta $100 000.
Agente de retención
Persona obligada a retener y pagar al SRI el impuesto que percibe de sus proveedores; no puede acogerse al RISE.
Formalización
Proceso de registrar legalmente un emprendimiento para operar con comprobantes de venta válidos.
Intereses moratorios
Recargo diario (0.6 %) que se aplica sobre tributos no pagados en el plazo establecido.

Preguntas para practicar

¿A qué impuestos reemplaza el pago mensual del RISE?

Reemplaza el Impuesto a la Renta, el IVA y el aporte al IESS, consolidándolos en un único pago mensual.

¿Cuáles son los beneficios de acogerse al RISE?

Pago único mensual, menor carga tributaria, exención de llevar contabilidad y declarar renta, y formalización del emprendimiento.

¿Qué pasaría si un contribuyente obligado a declarar el RISE no lo hace?

Incurriría en intereses moratorios del 0.6 % diario, multas, fiscalización, posible embargo y pérdida de los beneficios del régimen.

Temas y conceptos clave

Régimen Impositivo Simplificado Ecuatoriano (RISE)Requisitos legales de formalizaciónObligaciones tributarias del emprendedorRISEagente de retencióningresos anualesimpuesto a la rentaIVAaporte IESSsanciones tributarias

Fuentes y referencias

  • Código Tributario del Ecuador - RISE
  • Servicio de Rentas Internas (SRI) - Régimen RISE
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué es el RISE y qué impuestos reemplaza?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Quiénes no pueden acogerse al RISE en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué pasa si no declaro el RISE a tiempo?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de tributo e impuesto
  • • Diferencia entre régimen simplificado y general
  • • Nociones de IVA e Impuesto a la Renta
Siguiente tema sugerido
Régimen impositivo general y declaraciones de Impuesto a la Renta para emprendimientos que superan el límite del RISE
📝 Transcripción de la página (texto seleccionable) 937 caracteres

Evaluación formativa

EG.5.2.1. Elaborar un mapeo de los requisitos legales básicos para iniciar actividades de emprendimiento que permitan formalizarlo.

  1. Identifica si los siguientes contribuyentes pueden acogerse al RISE, escribiendo (SÍ) o (NO) en la última columna.

| Nomb gente de retencion Emprendimiento Ingresos anuales RISE | José Ramos Hace 4 afios Distribución de combustibles $ 45 000

Elmer Curio No Venta de frutas $40.000

Elba Calao No Venta de muebles $60 200

Esteban Díaz No Arrendamiento de bienes $ 33 000

Elsa Capunta Hace 2 afios Venta de productos de primera necesidad $50 000

  1. Responde: ¿a qué impuestos reemplaza el pago mensual del RISE?

  2. ¿Cuáles son los beneficios que tendrías en tu pequeño emprendimiento si te acogieras al Régimen Impositivo Simplificado?

  3. Prepara una presentación que responda a la siguiente pregunta: ¿qué pasaría si un contribuyente obligado a declarar el RISE no lo hace?

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.