EG.5.2.2. Identificar las obligaciones legales que debe cumplir un emprendedor como elemento fundamental para la operación del emprendimiento.
Saberes previos
¿Has recibido comprobantes de
venta que no están autorizados
por el SRI?
Desequilibrio cognitivo
¿Cómo te das cuenta de que
un comprobante de venta
no está autorizado por el SRI?
Glosario
Transferencia. Proceso de inter-
cambio de bienes o servicios entre
una persona o sociedad y su cliente
o usuario.
Saberes ancestrales
En el Tahuantinsuyo se
tributaba con cosechas, telas,
herramientas, joyas, metales, piedras
preciosas o armas. El Inca redistri-
buía los recursos según las necesida-
des de los habitantes.
Tarea. Investiga qué hacían los in-
cas con los impuestos que recibían
de los pueblos sometidos.
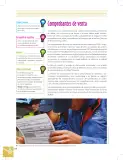
Comprobantes de venta
De acuerdo con la normativa tributaria, todos los contribuyentes, al momento
de realizar sus transferencias de bienes o servicios, deben emitir compro-
bantes de venta autorizados por el SRI, y paralelamente, es obligación recibir
comprobantes de venta autorizados en las compras que se realicen (Servicio
de Rentas Internas, 2015).
Los comprobantes de venta son documentos autorizados por el SRI. Ningu-
na imprenta podrá hacer facturas, notas de venta o cualquier documento
tributario por su cuenta, sin pedirle autorización al SRI. Los comprobantes de
venta podrán ser llenados en forma manual, mecánica o a través de sistemas
computarizados. Las facturas en original y copia deben ser llenadas de manera
simultánea, mediante el uso de papel carbón, carbonado o autocopiati-
vo químico; en cualquier caso, las copias deberán ser idénticas al original.
De lo contrario, no serán válidas.
La falta de emisión y entrega de documentos autorizados, o su emisión
incompleta o falsa, constituyen casos de defraudación que serán sancionados
de conformidad con el Código Tributario.
La emisión de comprobantes de venta, comprobantes de retención y do-
cumentos complementarios está condicionada a un tiempo de vigencia,
dependiendo del comportamiento tributario del contribuyente. El contri-
buyente debe mantener en archivo los comprobantes de venta, retención
y documentos complementarios durante siete años.
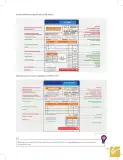
Los comprobantes de venta, comprobantes de retención y documentos com-
plementarios deberán contener como mínimo cierta información de forma
preimpresa. A continuación, se incluye un ejemplo de factura y nota de venta
de RISE:
Ml Todo negocio debe tener al dia sus impuestos. Así, no habrá inconvenientes cuando el SRI realice inspecciones.
120
8). www.firck.com/SRI
(
SRl ecuador,