Ejercicio 1
Enunciado: leer y comprender los objetivos de la Unidad 2 (OG.EG.3 y OG.EG.4) sobre contabilidad básica y responsabilidades legales del emprendedor.
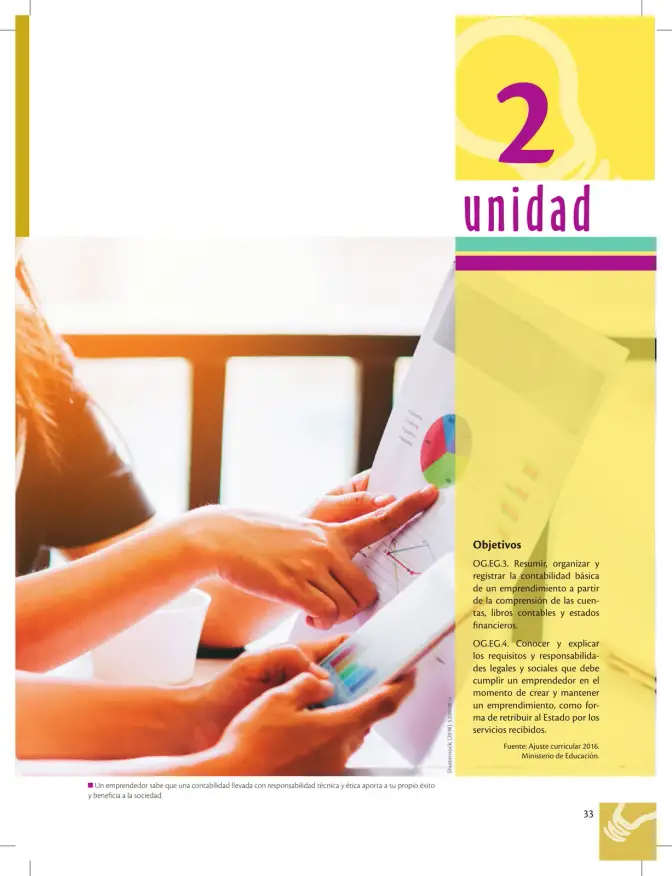
- OG.EG.3 plantea: "Resumir, organizar y registrar la contabilidad básica de un emprendimiento a partir de la comprensión de las cuentas, libros contables y estados financieros".
- El emprendedor debe dominar tres elementos contables: las cuentas (clasificación de recursos, deudas y resultados), los libros contables (diario, mayor, inventarios, balances) y los estados financieros (balance general, estado de resultados, flujo de caja).
- OG.EG.4 plantea: "Conocer y explicar los requisitos y responsabilidades legales y sociales que debe cumplir un emprendedor en el momento de crear y mantener un emprendimiento, como forma de retribuir al Estado por los servicios recibidos".
- Esto implica inscribir el negocio ante el Estado (por ejemplo, en Chile, obtener RUT y patente comercial), cumplir con impuestos, registros laborales y obligaciones sociales.
- La nota al pie de la página destaca: "Un emprendedor sabe que una contabilidad llevada con responsabilidad técnica y ética aporta a su propio éxito y beneficia a la sociedad", lo que integra lo técnico con lo ético.
- Fuente curricular: Ajuste curricular 2016, Ministerio de Educación.
Respuesta
La Unidad 2 aborda la contabilidad básica (cuentas, libros, estados financieros) y las obligaciones legales y sociales del emprendedor al crear y mantener su emprendimiento.