Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

29/208

¿Qué es y para qué sirve la educación financiera?

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 29
29 de 208
Página 29 de Emprendimiento y Gestion 1° · 2019
Anterior Página 29 / 208 Siguiente

Respuesta rápida

Educación financiera: metodología para analizar, controlar y optimizar el dinero familiar. Componentes: ingresos, gastos básicos, superfluos, imprevistos, deudas, inversiones y ahorros. Clasificación: a) básicos, b) superfluos, c) inversiones, d) deudas, e) ingresos, f) imprevistos, g) ahorros.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 29

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Contenido de la página: Educación financiera

¿Qué es la educación financiera?

Es una metodología para analizar, controlar y optimizar el dinero de una familia. Aborda temas como: la situación económica familiar (ingresos, gastos y deudas), el pago de deudas, los excesivos gastos, el uso de la tarjeta de crédito, la generación de ingresos y cómo ahorrar.

¿Para qué sirve?

  1. Permite arreglar los problemas económicos de la familia y mejorar su situación financiera.
  2. Ayuda a que el esfuerzo diario sirva para cumplir metas familiares en lugar de solo pagar deudas o aumentar gastos.
  3. Aporta conocimiento sobre cómo mejorar los ingresos, gastar menos, evitar deudas y ahorrar.
  4. Da herramientas para administrar y controlar un recurso básico y limitado: el dinero.
  5. Permite que la familia no solo trabaje para pagar deudas, sino también para adquirir bienes ligados a sus metas: un terreno, una inversión, un negocio, etc.
  6. Como conclusión: al aplicar un método que mejora la economía, las familias dejan de "sobrevivir" y pueden mirar con claridad las oportunidades del futuro.

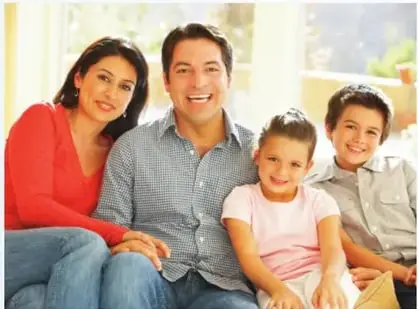
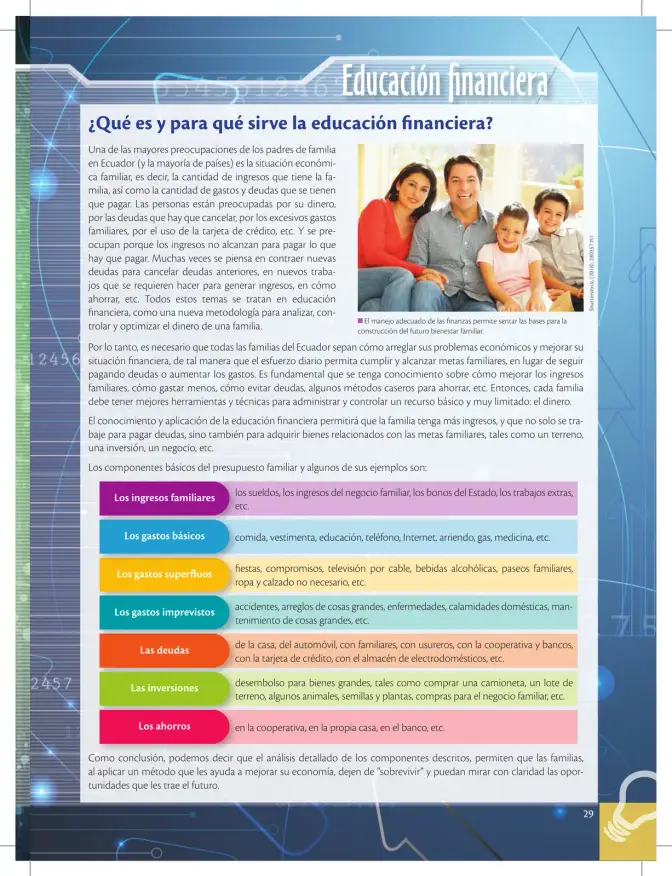
Nota de la imagen: "El manejo adecuado de las finanzas permite sentar las bases para la construcción del futuro bienestar familiar."

Componentes básicos del presupuesto familiar

Componente Ejemplos
Los ingresos familiares los sueldos, los ingresos del negocio familiar, los bonos del Estado, los trabajos extras, etc.
Los gastos básicos comida, vestimenta, educación, teléfono, Internet, arriendo, gas, medicina, etc.
Los gastos superfluos fiestas, compromisos, televisión por cable, bebidas alcohólicas, paseos familiares, ropa y calzado no necesario, etc.
Los gastos imprevistos accidentes, arreglos de cosas grandes, enfermedades, calamidades domésticas, mantenimiento de cosas grandes, etc.
Las deudas de la casa, del automóvil, con familiares, con usureros, con la cooperativa y bancos, con la tarjeta de crédito, con el almacén de electrodomésticos, etc.
Las inversiones desembolso para bienes grandes: comprar una camioneta, un lote de terreno, algunos animales, semillas y plantas, compras para el negocio familiar, etc.
Los ahorros en la cooperativa, en la propia casa, en el banco, etc.

Preguntas de comprensión

1
Ejercicio 1

¿Qué es la educación financiera según el texto?

  1. El texto la define como una nueva metodología para analizar, controlar y optimizar el dinero de una familia.
  2. Reúne temas como ingresos, gastos, deudas, ahorro y generación de ingresos.
Respuesta

Es una metodología para analizar, controlar y optimizar el dinero familiar.

2
Ejercicio 2

Menciona cuatro razones por las que las familias se preocupan por su dinero.

  1. Están preocupadas por sus deudas que hay que cancelar.
  2. Por los excesivos gastos familiares.
  3. Por el uso de la tarjeta de crédito.
  4. Porque los ingresos no alcanzan para pagar lo que hay que pagar.
Respuesta

Deudas por cancelar, gastos excesivos, uso de la tarjeta de crédito e ingresos insuficientes.

Ad
3
Ejercicio 3

¿Cuáles son los siete componentes básicos del presupuesto familiar?

  1. Se listan los componentes que aparecen en el cuadro de la página.
  2. Cada uno se ilustra con ejemplos concretos.
Respuesta

Ingresos familiares, gastos básicos, gastos superfluos, gastos imprevistos, deudas, inversiones y ahorros.

4
Ejercicio 4

Clasifica los siguientes ejemplos según el componente del presupuesto al que pertenecen: a) comida; b) televisión por cable; c) lote de terreno; d) tarjeta de crédito; e) bonos del Estado; f) enfermedad; g) dinero en el banco.

a
Parte 4.a

Comida → componente de gastos básicos, pues es una necesidad indispensable del hogar.

Respuesta

Gastos básicos.

b
Parte 4.b

Televisión por cable → componente de gastos superfluos, pues no es una necesidad indispensable.

Respuesta

Gastos superfluos.

c
Parte 4.c

Lote de terreno → componente de inversiones, pues es un desembolso para un bien grande.

Respuesta

Inversiones.

d
Parte 4.d

Tarjeta de crédito → componente de deudas, pues genera obligaciones de pago.

Respuesta

Deudas.

e
Parte 4.e

Bonos del Estado → componente de ingresos familiares, pues representa dinero que entra al hogar.

Respuesta

Ingresos familiares.

f
Parte 4.f

Enfermedad → componente de gastos imprevistos, pues no estaba planificada.

Respuesta

Gastos imprevistos.

g
Parte 4.g

Dinero en el banco → componente de ahorros, pues es dinero reservado para el futuro.

Respuesta

Ahorros.

Contenido de la página

Educación financiera

¿Qué es y para qué sirve la educación financiera?

Una de las mayores preocupaciones de los padres de familia en Ecuador (y la mayoría de países) es la situación económica familiar, es decir, la cantidad de ingresos que tiene la familia, así como la cantidad de gastos y deudas que se tienen que pagar. Las personas están preocupadas por su dinero, por las deudas que hay que cancelar, por los excesivos gastos familiares, por el uso de la tarjeta de crédito, etc. Y se preocupan porque los ingresos no alcanzan para pagar lo que hay que pagar. Muchas veces se piensa en contraer nuevas deudas para cancelar deudas anteriores, en nuevos trabajos que se requieren hacer para generar ingresos, en cómo ahorrar, etc. Todos estos temas se tratan en educación financiera, como una nueva metodología para analizar, controlar y optimizar el dinero de una familia.

Por lo tanto, es necesario que todas las familias del Ecuador sepan cómo arreglar sus problemas económicos y mejorar su situación financiera, de tal manera que el esfuerzo diario permita cumplir y alcanzar metas familiares, en lugar de seguir pagando deudas o aumentar los gastos. Es fundamental que se tenga conocimiento sobre cómo mejorar los ingresos familiares, cómo gastar menos, cómo evitar deudas, algunos métodos caseros para ahorrar, etc. Entonces, cada familia debe tener mejores herramientas y técnicas para administrar y controlar un recurso básico y muy limitado: el dinero.

El conocimiento y aplicación de la educación financiera permitirá que la familia tenga más ingresos, y que no solo se trabaje para pagar deudas, sino también para adquirir bienes relacionados con las metas familiares, tales como un terreno, una inversión, un negocio, etc.

Nota de la imagen: El manejo adecuado de las finanzas permite sentar las bases para la construcción del futuro bienestar familiar.

Los componentes básicos del presupuesto familiar y algunos de sus ejemplos son:

Componente Ejemplos
Los ingresos familiares los sueldos, los ingresos del negocio familiar, los bonos del Estado, los trabajos extras, etc.
Los gastos básicos comida, vestimenta, educación, teléfono, Internet, arriendo, gas, medicina, etc.
Los gastos superfluos fiestas, compromisos, televisión por cable, bebidas alcohólicas, paseos familiares, ropa y calzado no necesario, etc.
Los gastos imprevistos accidentes, arreglos de cosas grandes, enfermedades, calamidades domésticas, mantenimiento de cosas grandes, etc.
Las deudas de la casa, del automóvil, con familiares, con usureros, con la cooperativa y bancos, con la tarjeta de crédito, con el almacén de electrodomésticos, etc.
Las inversiones desembolso para bienes grandes, tales como comprar una camioneta, un lote de terreno, algunos animales, semillas y plantas, compras para el negocio familiar, etc.
Los ahorros en la cooperativa, en la propia casa, en el banco, etc.

Como conclusión, podemos decir que el análisis detallado de los componentes descritos permiten que las familias, al aplicar un método que les ayuda a mejorar su economía, dejen de "sobrevivir" y puedan mirar con claridad las oportunidades que les trae el futuro.

Ejemplos resueltos

Clasificar 'la compra de un lote de terreno' dentro de los componentes del presupuesto familiar.

El lote de terreno es un bien grande cuyo adquisición representa un desembolso para una meta familiar, por tanto pertenece a Las inversiones.

Tabla

Componente Ejemplos
Los ingresos familiares sueldos, negocio familiar, bonos del Estado, trabajos extras
Los gastos básicos comida, vestimenta, educación, teléfono, Internet, arriendo, gas, medicina
Los gastos superfluos fiestas, compromisos, TV por cable, bebidas alcohólicas, paseos
Los gastos imprevistos accidentes, arreglos, enfermedades, calamidades domésticas
Las deudas casa, automóvil, familiares, bancos, tarjeta de crédito
Las inversiones camioneta, lote de terreno, animales, semillas, negocio familiar
Los ahorros cooperativa, propia casa, banco

Fórmulas y ecuaciones

Saldo familiar = Ingresos familiares - (Gastos básicos + Gastos superfluos + Gastos imprevistos + Deudas)

Glosario (7)

Educación financiera
Metodología para analizar, controlar y optimizar el dinero de una familia.
Presupuesto familiar
Plan que organiza los ingresos, gastos, deudas, inversiones y ahorros del hogar.
Gastos básicos
Erogaciones indispensables para la vida cotidiana: comida, educación, arriendo, medicina.
Gastos superfluos
Erogaciones no indispensables: fiestas, TV por cable, ropa innecesaria.
Gastos imprevistos
Erogaciones no planificadas: accidentes, enfermedades, arreglos urgentes.
Inversiones
Desembolsos para adquirir bienes grandes o productivos: terreno, animales, negocio.
Ahorros
Dinero resguardado para el futuro, en la cooperativa, en casa o en el banco.

Preguntas para practicar

¿Por qué es importante que una familia conozca la educación financiera?

Porque le permite arreglar sus problemas económicos, mejorar su situación financiera y alcanzar metas familiares en lugar de destinar todo el esfuerzo a pagar deudas o cubrir gastos crecientes.

¿Cómo diferencia los gastos básicos de los gastos superfluos?

Los gastos básicos cubren necesidades indispensables (comida, educación, arriendo), mientras que los superfluos corresponden a deseos no esenciales (fiestas, TV por cable, ropa innecesaria) y pueden reducirse o eliminarse.

Temas y conceptos clave

Educación financieraPresupuesto familiarComponentes del presupuestoGestión del dinero en el hogarEducación financieraIngresos familiaresGastos básicosGastos superfluosGastos imprevistosDeudasInversionesAhorrosMetas familiares
¿Te fue útil esta página?

Figuras de la página (1)

Fotografía de una familia latinoamericana (padre, madre, dos hijos) sonriendo, ilustrando el bienestar familiar alcanzado con buenas finanzas.
Figura 1 image

Preguntas que la gente también hace

¿Qué es la educación financiera y para qué sirve?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuáles son los componentes básicos del presupuesto familiar?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se diferencia un gasto básico de un gasto superfluo?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de ingreso, gasto y deuda
  • • Lectura comprensiva de textos informativos
Siguiente tema sugerido
Elaboración de un presupuesto familiar paso a paso
📝 Transcripción de la página (texto seleccionable) 3085 caracteres

¿Qué es y para qué sirve la educación financiera?

Una de las mayores preocupaciones de los padres de familia en Ecuador (y la mayoría de países) es la situación económi- ca familiar, es decir, la cantidad de ingresos que tiene la fa- milia, así como la cantidad de gastos y deudas que se tienen que pagar. Las personas están preocupadas por su dinero, por las deudas que hay que cancelar, por los excesivos gastos familiares, por el uso de la tarjeta de crédito, etc. Y se pre- ocupan porque los ingresos no alcanzan para pagar lo que hay que pagar. Muchas veces se piensa en contraer nuevas deudas para cancelar deudas anteriores, en nuevos traba- jos que se requieren hacer para generar ingresos, en cómo ahorrar, etc. Todos estos temas se tratan en educación financiera, como una nueva metodología para analizar, con- trolar y optimizar el dinero de una familia.

(AL

MEI manejo adecuado de las finanzas permite sentar las bases para la construcción del futuro bienestar familiar.

Por lo tanto, es necesario que todas las familias del Ecuador sepan cómo arreglar sus problemas económicos y mejorar su situación financiera, de tal manera que el esfuerzo diario permita cumplir y alcanzar metas familiares, en lugar de seguir pagando deudas o aumentar los gastos. Es fundamental que se tenga conocimiento sobre cómo mejorar los ingresos familiares, cómo gastar menos, cómo evitar deudas, algunos métodos caseros para ahorrar, etc. Entonces, cada familia debe tener mejores herramientas y técnicas para administrar y controlar un recurso básico y muy limitado: el dinero.

El conocimiento y aplicación de la educación financiera permitirá que la familia tenga más ingresos, y que no solo se tra- baje para pagar deudas, sino también para adquirir bienes relacionados con las metas familiares, tales como un terreno, una inversión, un negocio, etc.

Los componentes básicos del presupuesto familiar y algunos de sus ejemplos son:

los sueldos, los ingresos del negocio familiar, los bonos del Estado, los trabajos extras, etc.

Los ingresos familiares

Los gastos básicos comida, vestimenta, educación, teléfono, Internet, arriendo, gas, medicina, etc.

fiestas, compromisos, televisión por cable, bebidas alcohólicas, paseos familiares, ropa y calzado no necesario, etc.

accidentes, arreglos de cosas grandes, enfermedades, calamidades domésticas, man-

Los gastos imprevistos So tenimiento de cosas grandes, etc.

de la casa, del automóvil, con familiares, con usureros, con la cooperativa y bancos, con la tarjeta de crédito, con el almacén de electrodomésticos, etc.

Las deudas

desembolso para bienes grandes, tales como comprar una camioneta, un lote de terreno, algunos animales, semillas y plantas, compras para el negocio familiar, etc.

Los ahorros en la cooperativa, en la propia casa, en el banco, etc.

Como conclusión, podemos decir que el análisis detallado de los componentes descritos, permiten que las familias, al aplicar un método que les ayuda a mejorar su economía, dejen de “sobrevivir” y puedan mirar con claridad las opor- tunidades que les trae el futuro.

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.