Ejercicio 3
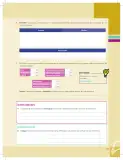
(Cuadro de completar)
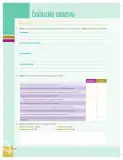
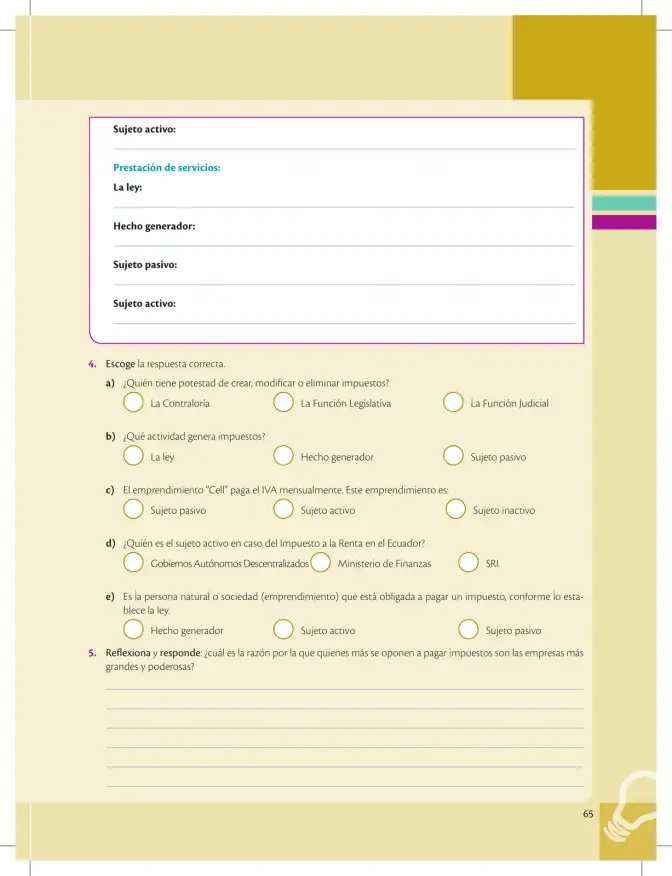
Completar los conceptos del cuadro sobre la prestación de servicios y los tributos:
- Sujeto activo: Entidad con potestad para exigir el cumplimiento de la obligación tributaria (por ejemplo, el SRI en el Ecuador). Recibe el pago del impuesto.
- Prestación de servicios: Actividad que realiza el emprendimiento a cambio de una contraprestación económica y que constituye la base sobre la cual se genera el impuesto.
- La ley: Norma jurídica que crea, modifica o elimina los tributos; solo el órgano con potestad legislativa puede establecer impuestos (principio de legalidad tributaria).
- Hecho generador: Hecho o situación económica concreta que hace nacer la obligación de pagar el impuesto (por ejemplo, la venta de bienes o la prestación de servicios).
- Sujeto pasivo: Persona natural o sociedad (emprendimiento) obligada legalmente a pagar el impuesto, conforme lo establece la ley.
- Sujeto activo: Administración tributaria con derecho a cobrar el impuesto (quien lo recauda y administra).
Respuesta
El cuadro define los elementos de la obligación tributaria: ley (fuente), hecho generador (causa), sujeto pasivo (deudor) y sujeto activo (acreedor).