Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

69/208

Resultados contables y registro de transacciones contables

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 69
69 de 208
Página 69 de Emprendimiento y Gestion 1° · 2019
Anterior Página 69 / 208 Siguiente

Respuesta rápida

  1. Ventas = $150 000. 5.a) Compra a crédito: +Activo, +Pasivo. 5.b) Pago de gasto en efectivo: -Activo, +Gasto. 6) Asientos registrados; verificación: Activo total +29 800 = Pasivo +3 000 + Patrimonio +26 800.
📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 8 min lectura

Solución — Página 69

Emprendimiento y Gestion 1° · 2019

4
Ejercicio 4

Calcular las ventas a partir de: Gastos = 50 000, Costo de ventas = 70 000, Utilidades = $ 30 000.

  1. La relación básica del estado de resultados es: \text{Utilidades} = \text{Ventas} - \text{Costo de ventas} - \text{Gastos}.
  2. Sustituyo los valores conocidos: 30\,000 = \text{Ventas} - 70\,000 - 50\,000.
  3. Sumo los costos y gastos: 70\,000 + 50\,000 = 120\,000, entonces 30\,000 = \text{Ventas} - 120\,000.
  4. Despejo las ventas: \text{Ventas} = 30\,000 + 120\,000 = 150\,000.

Respuesta

$\text{Ventas} = \,150\,000.

5
Ejercicio 5

Proponer un ejemplo de transacción para cada caso.

a
Parte 5.a

Incremento de un activo e incremento de un pasivo

  1. Ejemplo: la empresa compra mercadería o equipo a crédito a un proveedor.
  2. El activo (mercadería/equipo) aumenta y, como se paga a crédito, aumenta la cuenta por pagar (pasivo).
  3. Ejemplo numérico: compra de computadora por 1 000 a crédito: Debe Activo 1 000, Haber Pasivo (Cuenta por pagar) $1 000.
  4. Verificación de la ecuación contable: \Delta\text{Activo} = \Delta\text{Pasivo} \Rightarrow 1\,000 = 1\,000.
Respuesta

Compra de mercadería a crédito: aumenta el activo (mercadería) y aumenta el pasivo (cuenta por pagar al proveedor).

b
Parte 5.b

Decremento de un activo e incremento de un gasto

  1. Ejemplo: pago de alquiler o de servicios públicos en efectivo.
  2. El activo (caja/banco) disminuye porque se entrega dinero, y se reconoce un gasto (alquiler, publicidad, etc.).
  3. Ejemplo numérico: pago de publicidad por 500 en efectivo: Debe Gasto (publicidad) 500, Haber Activo (caja) $500.
  4. Verificación: \Delta\text{Activo} = -500, \Delta\text{Patrimonio} = -500 (por el gasto que reduce la utilidad), se mantiene la ecuación A = P + Pt.

Respuesta

Pago de un gasto (por ejemplo, publicidad o alquiler) en efectivo: disminuye el activo (caja) y aumenta el gasto.

6
Ejercicio 6

Registrar los asientos contables, indicar la naturaleza de cada cuenta y verificar la ecuación contable.

Ad
01
Ejercicio 01

/10/17 – Aporte de capital, $ 20 000

  1. El propietario aporta dinero a la empresa: aumenta la caja (activo) y aumenta el patrimonio (capital).
  2. Debe: Caja (Activo) 20 000. Haber: Capital (Patrimonio) 20 000.
  3. Verificación: \Delta A = +20\,000, \Delta Pt = +20\,000, A = P + Pt se cumple.
02
Ejercicio 02

/10/17 – Pago de facturas del SRI, $ 200

  1. Se pagan tributos: disminuye la caja (activo) y se registra un egreso/gasto.
  2. Debe: Gasto tributario (Egresos) 200. Haber: Caja (Activo) 200.
  3. Verificación: \Delta A = -200, \Delta Pt = -200 (por el gasto), se cumple la ecuación.
10
Ejercicio 10

/10/17 – Compra de 10 computadores por $ 5 000 (40 % contado, 60 % a crédito)

  1. 40 % al contado: 5\,000 \times 0{,}40 = 2\,000. 60 % a crédito: 5\,000 \times 0{,}60 = 3\,000.
  2. Debe: Inventario/Mercadería (Activo) 5 000. Haber: Caja (Activo) 2 000 y Cuenta por pagar al proveedor (Pasivo) $ 3 000.
  3. Verificación: \Delta A = +5\,000 - 2\,000 = +3\,000 y \Delta P = +3\,000; se cumple A = P + Pt.
Ad
15
Ejercicio 15

/10/17 – Pago de publicidad, $ 1 000

  1. Se paga publicidad en efectivo: aumenta el gasto y disminuye la caja.
  2. Debe: Gasto de publicidad (Egresos) 1 000. Haber: Caja (Activo) 1 000.
  3. Verificación: \Delta A = -1\,000, \Delta Pt = -1\,000; se cumple la ecuación.
20
Ejercicio 20

/10/17 – Venta de 4 computadores al contado, $ 3 200

  1. Entra dinero a caja y se reconoce ingreso por venta. (Costo de las 4 unidades: 4 de cada 10 compradas; si se usa costo, 5\,000 \times \frac{4}{10} = 2\,000; el libro solo pide el registro del ingreso).
  2. Debe: Caja (Activo) 3 200. Haber: Ingresos por ventas (Ingresos) 3 200.
  3. Verificación: \Delta A = +3\,200, \Delta Pt = +3\,200 (por ingreso); se cumple la ecuación.
30
Ejercicio 30

/10/17 – Venta de 6 computadores a crédito, $ 4 800

  1. Se vende a crédito: aumenta la cuenta por cobrar (activo) y aumenta el ingreso.
  2. Debe: Cuenta por cobrar (Activo) 4 800. Haber: Ingresos por ventas (Ingresos) 4 800.
  3. Verificación: \Delta A = +4\,800, \Delta Pt = +4\,800; se cumple A = P + Pt.

Resumen de la ecuación contable (acumulado):

Fecha Activo (Δ) Pasivo (Δ) Patrimonio (Δ)
01/10 +20 000 0 +20 000
02/10 -200 0 -200
10/10 +3 000 +3 000 0
15/10 -1 000 0 -1 000
20/10 +3 200 0 +3 200
30/10 +4 800 0 +4 800
Total +29 800 +3 000 +26 800

Verificación: 29\,800 = 3\,000 + 26\,800 ✔

Respuesta

Ventas = 150 000; asientos registrados y ecuación contable A = P + Pt$ verificada en todas las transacciones.

Contenido de la página

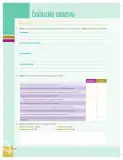
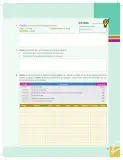
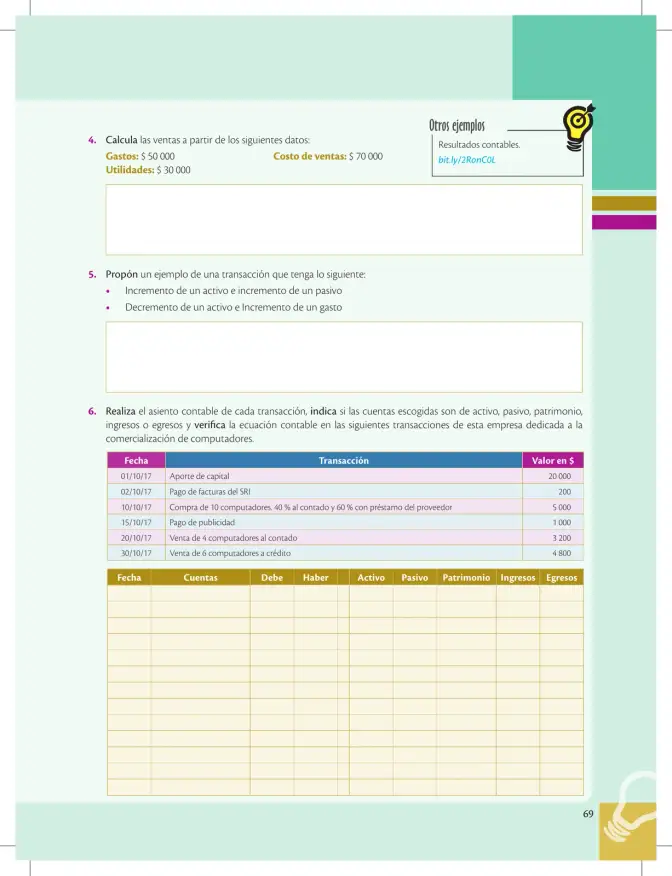
4. Calcula las ventas a partir de los siguientes datos:

  • Gastos: $ 50 000
  • Costo de ventas: $ 70 000
  • Utilidades: $ 30 000

Otros ejemplos – Resultados contables: bit.ly/2RonCOL

5. Propón un ejemplo de una transacción que tenga lo siguiente:

  • Incremento de un activo e incremento de un pasivo
  • Decremento de un activo e incremento de un gasto

6. Realiza el asiento contable de cada transacción, indica si las cuentas escogidas son de activo, pasivo, patrimonio, ingresos o egresos y verifica la ecuación contable en las siguientes transacciones de esta empresa dedicada a la comercialización de computadores.

Fecha Transacción Valor en $
01/10/17 Aporte de capital 20 000
02/10/17 Pago de facturas del SRI 200
10/10/17 Compra de 10 computadores. 40 % al contado y 60 % con préstamo del proveedor 5 000
15/10/17 Pago de publicidad 1 000
20/10/17 Venta de 4 computadores al contado 3 200
30/10/17 Venta de 6 computadores a crédito 4 800

Plantilla del libro diario: columnas Fecha, Cuentas, Debe, Haber, Activo, Pasivo, Patrimonio, Ingresos, Egresos.

Ejemplos resueltos

Calcular las ventas con Gastos = 50 000, Costo de ventas = 70 000 y Utilidades = $30 000.

Ventas = 30 000 + 70 000 + 50 000 = $150 000.

Tablas (2)

Fecha Transacción Valor en $
01/10/17 Aporte de capital 20 000
02/10/17 Pago de facturas del SRI 200
10/10/17 Compra de 10 computadores (40 % contado, 60 % crédito) 5 000
15/10/17 Pago de publicidad 1 000
20/10/17 Venta de 4 computadores al contado 3 200
30/10/17 Venta de 6 computadores a crédito 4 800
Fecha Cuentas Debe Haber Naturaleza
01/10 Caja / Capital 20 000 20 000 Activo / Patrimonio
02/10 Gasto SRI / Caja 200 200 Egresos / Activo
10/10 Inventario / Caja y Cuenta por pagar 5 000 2 000 + 3 000 Activo / Activo + Pasivo
15/10 Gasto publicidad / Caja 1 000 1 000 Egresos / Activo
20/10 Caja / Ingresos 3 200 3 200 Activo / Ingresos
30/10 Cuenta por cobrar / Ingresos 4 800 4 800 Activo / Ingresos

Fórmulas y ecuaciones

Ventas = Utilidades + Costo de ventas + Gastos

Activo = Pasivo + Patrimonio

\text{Utilidades} = \text{Ventas} - \text{Costo de ventas} - \text{Gastos}

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

\text{Ventas} = \text{Utilidades} + \text{Costo de ventas} + \text{Gastos}

Glosario (5)

Ecuación contable
Igualdad Activo = Pasivo + Patrimonio que debe mantenerse en cada transacción.
Asiento contable
Registro de una transacción en el libro diario aplicando partida doble (debe y haber).
Utilidades
Resultado positivo de restar costo de ventas y gastos a las ventas.
Pasivo
Obligaciones de la empresa con terceros (proveedores, acreedores).
Partida doble
Método que registra cada transacción con un cargo en el debe y un abono en el haber de igual valor.

Preguntas para practicar

Propón un ejemplo de transacción con incremento de activo e incremento de pasivo.

Comprar mercadería o equipo a crédito a un proveedor: aumenta el activo (mercadería) y aumenta el pasivo (cuenta por pagar).

Propón un ejemplo de transacción con decremento de activo e incremento de un gasto.

Pagar publicidad o alquiler en efectivo: disminuye la caja (activo) y aumenta el gasto, reduciendo el patrimonio.

Temas y conceptos clave

Resultados contablesAsientos contablesEcuación contablePartida dobleVentasCosto de ventasGastosUtilidadesActivoPasivoPatrimonioIngresosEgresosDebe y Haber

Fuentes y referencias

  • bit.ly/2RonCOL
¿Te fue útil esta página?

Figuras de la página (1)

Recuadro 'Otros ejemplos' con ícono de bombilla y enlace bit.ly/2RonCOL a resultados contables.
Figura 1 image

Preguntas que la gente también hace

¿Cómo se calculan las ventas si se conocen los gastos, el costo de ventas y las utilidades?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es la ecuación contable Activo = Pasivo + Patrimonio y cómo se verifica?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se registra un asiento contable de compra a crédito y de venta al contado?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Identificar activos, pasivos y patrimonio
  • • Entender gastos, ingresos y utilidades
  • • Concepto básico de partida doble (debe/haber)
Siguiente tema sugerido
Elaboración del estado de resultados a partir de los asientos contables
📝 Transcripción de la página (texto seleccionable) 1004 caracteres

Otros ejemplos

Resultados contables. Gastos: 50 000 Costo de ventas: 70 000 bit.ly/2RonCOL Utilidades: $ 30 000

  1. Calcula las ventas a partir de los siguientes datos:

  2. Propón un ejemplo de una transacción que tenga lo siguiente:

  • Incremento de un activo e incremento de un pasivo

  • Decremento de un activo e Incremento de un gasto

  1. Realiza el asiento contable de cada transacción, indica si las cuentas escogidas son de activo, pasivo, patrimonio, ingresos o egresos y verifica la ecuación contable en las siguientes transacciones de esta empresa dedicada a la comercialización de computadores.

Fecha ransacción alor en $ 01/10/17 Aporte de capital 20 000 02/10/17 Pago de facturas del SRI 200 10/10/17 Compra de 10 computadores. 40 % al contado y 60 % con préstamo del proveedor 5000 15/10/17 Pago de publicidad 1000 20/10/17 Venta de 4 computadores al contado 3200 30/10/17 Venta de 6 computadores a crédito 4800

Fecha Cuentas Debe Haber Activo | Pasivo | Patrimonio | | sos | Egresos

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.