Ejercicio 1
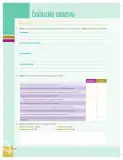
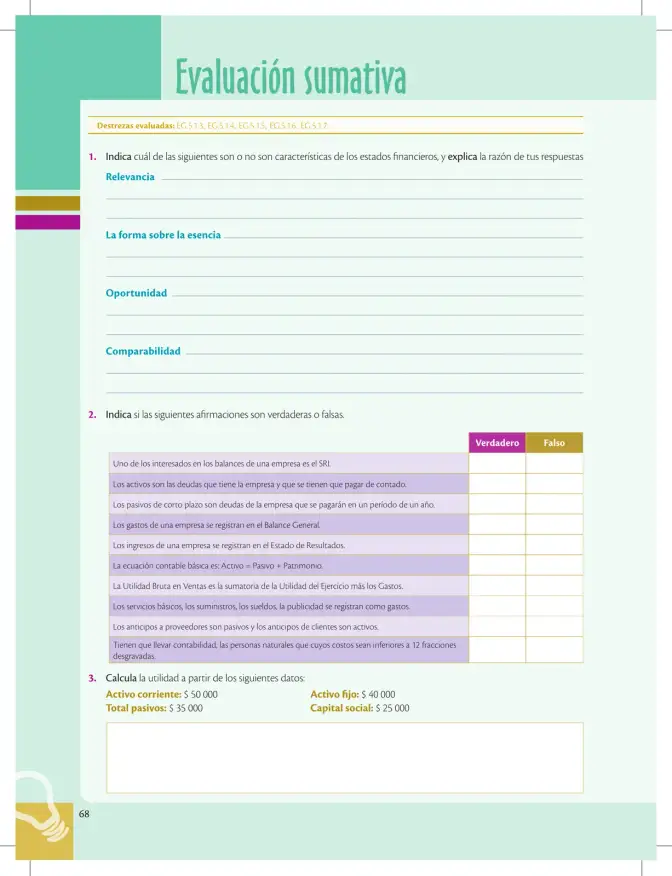
Indica cuáles de las siguientes son o no son características de los estados financieros, y explica la razón de tus respuestas.
 MisLibrosTexto
Prueba nacional
TransformarPor universidad (27)
 ESPE — Universidad de las Fuerzas Armadas ESPE
 ESPOCH — Escuela Superior Politécnica de Chimborazo
 ESPOL — Escuela Superior Politécnica del Litoral IKIAM — Universidad Regional Amazónica Ikiam
 UCE — Universidad Central del Ecuador
 UCUENCA — Universidad de Cuenca UEA — Universidad Estatal Amazónica
 UEB — Universidad Estatal de Bolívar
 UG — Universidad de Guayaquil
 ULEAM — Universidad Laica Eloy Alfaro de Manabí
 UNACH — Universidad Nacional de Chimborazo
 UNAE — Universidad Nacional de Educación
 UNEMI — Universidad Estatal de Milagro
 UNESUM — Universidad Estatal del Sur de Manabí UNL — Universidad Nacional de Loja
 UPEC — Universidad Politécnica Estatal del Carchi
 UPSE — Universidad Estatal Península de Santa Elena UTA — Universidad Técnica de Ambato UTB — Universidad Técnica de Babahoyo UTC — Universidad Técnica de Cotopaxi
 UTELVT — Universidad Técnica Luis Vargas Torres de Esmeraldas
 UTEQ — Universidad Técnica Estatal de Quevedo
 UTM — Universidad Técnica de Manabí UTMACH — Universidad Técnica de Machala UTN — Universidad Técnica del Norte MisLibrosTexto
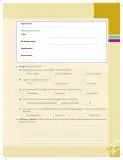
1: Relevancia ✓, Oportunidad ✓, Comparabilidad ✓; "forma sobre la esencia" ✗ (aplica sustancia sobre la forma). 2: V, F, V, F, V, V, F, V, V, F. 3: Utilidad = $35,000.
Emprendimiento y Gestion 1° · 2019
Indica cuáles de las siguientes son o no son características de los estados financieros, y explica la razón de tus respuestas.
Respuesta: Es una característica: la información debe ser útil para la toma de decisiones económicas.
No es una característica; el principio correcto es la sustancia sobre la forma.
Es una característica: la información debe estar disponible a tiempo.
Es una característica: permite comparar información entre períodos y entre empresas.
Indica si las siguientes afirmaciones son verdaderas o falsas.
| Afirmación | V/F |
|---|---|
| Uno de los interesados en los balances de una empresa es el SRI | Verdadero |
| Los activos son las deudas que tiene la empresa y que se tienen que pagar de contado | Falso |
| Los pasivos de corto plazo son deudas de la empresa que se pagarán en un período de un año | Verdadero |
| Los gastos de una empresa se registran en el Balance General | Falso |
| Los ingresos de una empresa se registran en el Estado de Resultados | Verdadero |
| La ecuación contable básica es: Activo = Pasivo + Patrimonio | Verdadero |
| La Utilidad Bruta en Ventas es la sumatoria de la Utilidad del Ejercicio más los Gastos | Falso |
| Los servicios básicos, los suministros, los sueldos, la publicidad se registran como gastos | Verdadero |
| Los anticipos a proveedores son pasivos y los anticipos de clientes son activos | Verdadero |
| Tienen que llevar contabilidad las personas naturales cuyos costos sean inferiores a 12 fracciones desgravadas | Falso |
Calcula la utilidad a partir de los siguientes datos: Activo corriente 50\,000; Activo fijo @@MATH_0@@25\,000.
\35,000$
Destrezas evaluadas: EG.5.1.3, EG.5.1.4, EG.5.1.5, EG.5.1.6, EG.5.1.7.
1. Indica cuál de las siguientes son o no son características de los estados financieros, y explica la razón de tus respuestas:
2. Indica si las siguientes afirmaciones son verdaderas o falsas (10 afirmaciones sobre activos, pasivos, gastos, ingresos, ecuación contable, utilidad bruta, anticipos y obligación de llevar contabilidad).
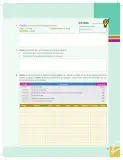
3. Calcula la utilidad a partir de los siguientes datos:
Calcular la utilidad con Activo corriente 50 000, Activo fijo 40 000, Pasivos 35 000, Capital social 25 000.
Activo total = 50 000 + 40 000 = 90 000. Patrimonio total = 35 000 + 25 000 = 60 000. Utilidad = 60 000 - 25 000 = 35 000.
| Afirmación | V/F |
|---|---|
| Uno de los interesados en los balances es el SRI | Verdadero |
| Los activos son las deudas a pagar de contado | Falso |
| Pasivos de corto plazo se pagan en un año | Verdadero |
| Los gastos se registran en el Balance General | Falso |
| Los ingresos se registran en el Estado de Resultados | Verdadero |
| Ecuación contable: Activo = Pasivo + Patrimonio | Verdadero |
| Utilidad Bruta = Utilidad del Ejercicio + Gastos | Falso |
| Servicios básicos, sueldos, publicidad son gastos | Verdadero |
| Anticipos a proveedores son pasivos y de clientes son activos | Verdadero |
| Deben llevar contabilidad costos menores a 12 fracciones desgravadas | Falso |
flowchart LR
  A[Activo 90000] = P[Pasivo 35000] + C[Patrimonio 60000]
  C --> CS[Capital social 25000]
  C --> U[Utilidad 35000]
Activo = Pasivo + Patrimonio
Utilidad Bruta = Ventas - Costo de Ventas
A = P + C
\text{Activo total} = \text{Activo corriente} + \text{Activo fijo}
\text{Utilidad} = (P + C) - \text{Capital social}
¿Por qué la sustancia sobre la forma es más importante que la forma sobre la esencia en los estados financieros?
Porque los estados financieros deben reflejar la realidad económica de la empresa y no solo el aspecto jurídico de las operaciones; así la información resulta más fiel y útil para los usuarios.
¿Quiénes son los usuarios de los estados financieros y qué información buscan?
Entre ellos están el SRI, acreedores, bancos, inversionistas y la gerencia; buscan evaluar solvencia, rentabilidad y cumplimiento de obligaciones tributarias.
Evaluación sumativa
Destrezas evaluadas: EG.5.1.3, EG.5.1.4, EG.5.1.5, EG.5.1.6, EG.5.1.7.
Relevancia
La forma sobre la esencia
Oportunidad
Comparabilidad
Verdadero Falso
Uno de los interesados en los balances de una empresa es el SRI.
Los pasivos de corto plazo son deudas de la empresa que se pagarán en un período de un año.
Los ingresos de una empresa se registran en el Estado de Resultados.
La Utilidad Bruta en Ventas es la sumatoria de la Utilidad del Ejercicio más los Gastos.
Los anticipos a proveedores son pasivos y los anticipos de clientes son activos.
Activo corriente: 50 000 Activo fijo: 40 000 Total pasivos: 35 000 Capital social: 25 000

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.
Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.