

















Tips de crédito: hipotecario, automotriz, consumo e informal
Respuesta rápida
Los créditos se clasifican en hipotecario (plazo mínimo 5 años, garantía el inmueble), automotriz (mínimo 3 años, garantía el vehículo), de consumo (1 a 3 años, legal o ilegal) e informal (sin garantía, entre conocidos).
Solución — Página 89
Emprendimiento y Gestion 2° · 2019
Contenido de la página: Tips de crédito
Como emprendedores debemos conocer los tipos de deudas más comunes que adquieren las familias.
Crédito hipotecario
- Otorgado por: bancos o cooperativas de ahorro y crédito.
- Destino: adquirir bienes inmuebles (terreno, finca, vivienda nueva o usada) o lo relacionado con ellos (construcción, ampliación o remodelación).
- Plazo mínimo: cinco años.
- Garantía: el mismo bien inmueble; si no se paga, la institución financiera puede "quitarle" el bien a su propietario.
- Beneficio: al ser de largo plazo, las cuotas son bajas y el valor económico del inmueble aumenta con el tiempo; el bien puede venderse a un valor mayor al adquirido.
Crédito automotriz
- Otorgado por: bancos, cooperativas de ahorro y crédito o concesionarios de automóviles.
- Destino: compra de vehículos nuevos o usados (autos particulares, taxis, camionetas, camiones, etc.).
- Plazo mínimo: tres años.
- Garantía: el vehículo; si no se paga, la institución o el concesionario puede retirar el bien.
- Precaución: el valor del automóvil disminuye con el tiempo, por lo que se vende a un valor menor al adquirido. Por eso el auto debe hacerse producir, pues de lo contrario puede convertirse en gasto.
Créditos de consumo
- Otorgado por: bancos, cooperativas de ahorro y crédito u otro prestamista.
- Destino: comprar bienes para el hogar y de uso personal (televisores, teléfonos celulares, computadores, muebles, electrodomésticos) o pagar otras deudas.
- Plazo: de uno a tres años.
Tipos:
- Créditos legales: otorgados por instituciones financieras (bancos o cooperativas), mediante tarjeta de crédito y por locales comerciales.
- Créditos ilegales: otorgados por agiotistas (chulqueros) que prestan dinero fuera de la ley, con tasas de interés muy superiores a las autorizadas que a veces superan el 100\,\% anual; se garantizan con bienes personales y pagarés en blanco. Son los peores créditos, pues han provocado pérdida de casas y terrenos y graves lesiones.
Créditos informales
Otorgados por personas conocidas sin garantía: la tienda del barrio o familiares.
Conclusión
Contraer una deuda puede representar un riesgo innecesario o una oportunidad para progresar; todo depende de planificar correctamente el uso que tendrá.
Contenido de la página
Educación financiera
Tips de crédito
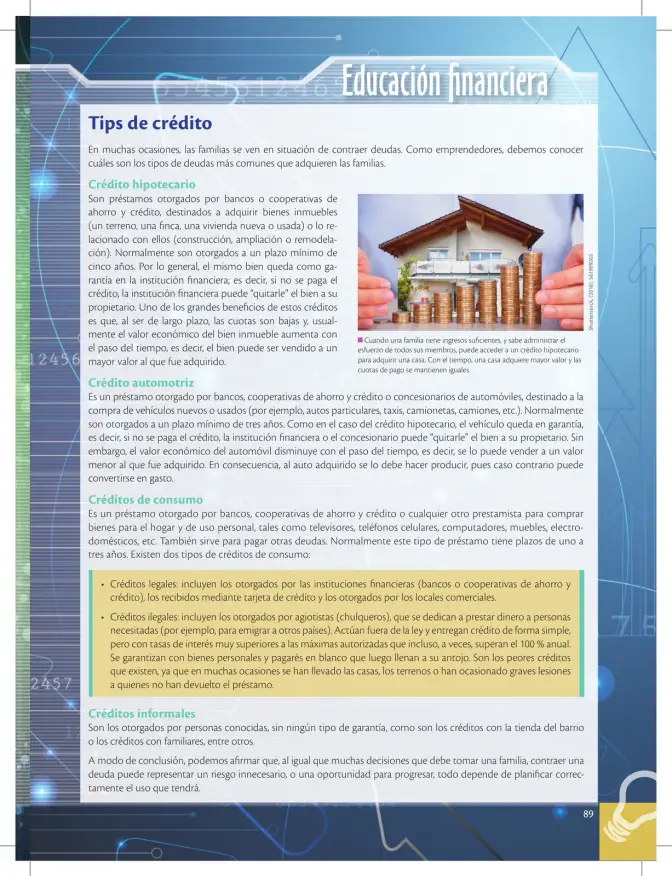
En muchas ocasiones, las familias se ven en situación de contraer deudas. Como emprendedores, debemos conocer cuáles son los tipos de deudas más comunes que adquieren las familias.
Crédito hipotecario
Son préstamos otorgados por bancos o cooperativas de ahorro y crédito, destinados a adquirir bienes inmuebles (un terreno, una finca, una vivienda nueva o usada) o lo relacionado con ellos (construcción, ampliación o remodelación). Normalmente son otorgados a un plazo mínimo de cinco años. Por lo general, el mismo bien queda como garantía en la institución financiera; es decir, si no se paga el crédito, la institución financiera puede "quitarle" el bien a su propietario. Uno de los grandes beneficios de estos créditos es que, al ser de largo plazo, las cuotas son bajas y, usualmente, el valor económico del bien inmueble aumenta con el paso del tiempo; es decir, el bien puede ser vendido a un mayor valor al que fue adquirido.
Crédito automotriz
Es un préstamo otorgado por bancos, cooperativas de ahorro y crédito o concesionarios de automóviles, destinado a la compra de vehículos nuevos o usados (autos particulares, taxis, camionetas, camiones, etc.). Normalmente son otorgados a un plazo mínimo de tres años. Como en el caso del crédito hipotecario, el vehículo queda en garantía; es decir, si no se paga el crédito, la institución financiera o el concesionario puede "quitarle" el bien a su propietario. Sin embargo, el valor económico del automóvil disminuye con el paso del tiempo; es decir, se lo puede vender a un valor menor al que fue adquirido. En consecuencia, al auto adquirido se lo debe hacer producir, pues de lo contrario puede convertirse en gasto.
Créditos de consumo
Es un préstamo otorgado por bancos, cooperativas de ahorro y crédito o cualquier otro prestamista para comprar bienes para el hogar y de uso personal, tales como televisores, teléfonos celulares, computadores, muebles, electrodomésticos, etc. También sirve para pagar otras deudas. Normalmente este tipo de préstamo tiene plazos de uno a tres años. Existen dos tipos de créditos de consumo:
- Créditos legales: incluyen los otorgados por las instituciones financieras (bancos o cooperativas de ahorro y crédito), los recibidos mediante tarjeta de crédito y los otorgados por los locales comerciales.
- Créditos ilegales: incluyen los otorgados por agiotistas (chulqueros), que se dedican a prestar dinero a personas necesitadas (por ejemplo, para emigrar a otros países). Actúan fuera de la ley y entregan crédito de forma simple, pero con tasas de interés muy superiores a las máximas autorizadas que incluso, a veces, superan el 100\,\% anual. Se garantizan con bienes personales y pagarés en blanco que luego llenan a su antojo. Son los peores créditos que existen, ya que en muchas ocasiones se han llevado las casas, los terrenos o han ocasionado graves lesiones a quienes no han devuelto el préstamo.
Créditos informales
Son los otorgados por personas conocidas, sin ningún tipo de garantía, como son los créditos con la tienda del barrio o los créditos con familiares, entre otros.
A modo de conclusión, podemos afirmar que, al igual que muchas decisiones que debe tomar una familia, contraer una deuda puede representar un riesgo innecesario, o una oportunidad para progresar, todo depende de planificar correctamente el uso que tendrá.
Ejemplos resueltos
Una familia desea comprar una casa y un auto. Según la página, ¿qué tipo de crédito debe usar para cada caso y qué plazo mínimo tiene cada uno?
- Para la casa: crédito hipotecario, con plazo mínimo de cinco años; la casa queda como garantía y su valor aumenta con el tiempo.
- Para el auto: crédito automotriz, con plazo mínimo de tres años; el vehículo queda como garantía, pero su valor disminuye con el tiempo.
- Conclusión: el crédito hipotecario conviene por la apreciación del bien; el auto debe hacerse producir para que no se convierta en gasto.
Tabla
| Tipo de crédito | Otorgado por | Destino | Plazo | Garantía | Tendencia del valor del bien |
|---|---|---|---|---|---|
| Hipotecario | Bancos, cooperativas | Bienes inmuebles | Mínimo 5 años | El inmueble | Aumenta con el tiempo |
| Automotriz | Bancos, cooperativas, concesionarios | Vehículos | Mínimo 3 años | El vehículo | Disminuye con el tiempo |
| Consumo (legal) | Bancos, cooperativas, tarjetas, comercios | Bienes del hogar o pago de deudas | 1 a 3 años | Según contrato | Bienes de uso personal |
| Consumo (ilegal) | Agiotistas (chulqueros) | Diversos | Sin plazo legal | Bienes personales y pagarés en blanco | Tasas que superan el 100% anual |
| Informal | Personas conocidas (familiares, tienda del barrio) | Uso general | Sin formalidad | Ninguna | Sin garantía |
Glosario (6)
- Crédito hipotecario
- Préstamo de largo plazo para adquirir bienes inmuebles, donde el propio inmueble queda como garantía.
- Crédito automotriz
- Préstamo para la compra de vehículos, donde el vehículo queda en garantía; su valor disminuye con el tiempo.
- Créditos de consumo
- Préstamos de corto plazo (1 a 3 años) para comprar bienes del hogar o pagar otras deudas.
- Agiotistas (chulqueros)
- Prestamistas ilegales que cobran intereses muy superiores a los autorizados, a veces superiores al 100% anual.
- Garantía
- Bien que se entrega como respaldo del crédito: si no se paga, el acreedor puede quedarse con él.
- Crédito informal
- Préstamo otorgado por personas conocidas, sin garantía ni formalidad, como familiares o la tienda del barrio.
Preguntas para practicar
¿Por qué el crédito hipotecario suele ser una buena oportunidad mientras que el crédito automotriz puede convertirse en gasto?
El crédito hipotecario convierte la deuda en un activo que se aprecia: el inmueble aumenta de valor con el tiempo, por lo que se puede vender por más de lo pagado, además de tener cuotas bajas por el largo plazo. En cambio, el automóvil depreciá con el tiempo y se vende por menos de lo adquirido; por eso debe usarse para producir ingresos (taxi, reparto, etc.) o de lo contrario la deuda se transforma en un gasto puro sin contrapartida patrimonial.
¿Qué características identifican a los créditos ilegales y por qué son los peores créditos que existen?
Son los otorgados por agiotistas o chulqueros, actúan fuera de la ley, cobran tasas de interés muy superiores a las autorizadas (a veces superan el 100% anual), se garantizan con bienes personales y pagarés en blanco que llenan a su antojo. Son los peores porque han provocado la pérdida de casas y terrenos y graves lesiones a quienes no devolvieron el préstamo.
¿Cuándo contraer una deuda representa un riesgo innecesario y cuándo una oportunidad para progresar?
Es un riesgo innecesario cuando la deuda no está planificada, consume más de lo que la familia puede pagar o financia gastos que no generan valor (por ejemplo, créditos ilegales o consumo superfluo). Es una oportunidad cuando se planifica correctamente el uso del dinero: el préstamo financia un activo que se aprecia o productivo (casa, herramientas, vehículo de trabajo), y las cuotas caben en el presupuesto familiar.
Temas y conceptos clave
Figuras de la página (1)
Preguntas que la gente también hace
¿Qué es el crédito hipotecario y cuál es su plazo mínimo?
¿Cuál es la diferencia entre un crédito legal y uno ilegal?
¿Por qué el crédito automotriz puede convertirse en un gasto?
- • Concepto de préstamo y crédito
- • Nociones básicas de interés y cuotas
- • Diferencia entre activo y gasto
📝 Transcripción de la página (texto seleccionable) 3569 caracteres
Tips de crédito
En muchas ocasiones, las familias se ven en situación de contraer deudas. Como emprendedores, debemos conocer cuáles son los tipos de deudas más comunes que adquieren las familias.
Son préstamos otorgados por bancos o cooperativas de ahorro y crédito, destinados a adquirir bienes inmuebles (un terreno, una finca, una vivienda nueva o usada) o lo re- lacionado con ellos (construcción, ampliación o remodela- ción). Normalmente son otorgados a un plazo mínimo de cinco años. Por lo general, el mismo bien queda como ga- rantía en la institución financiera; es decir, si no se paga el crédito, la institución financiera puede “quitarle” el bien a su propietario. Uno de los grandes beneficios de estos créditos es que, al ser de largo plazo, las cuotas son bajas y, usual- mente el valor económico del bien inmueble aumenta con el paso del tiempo, es decir, el bien puede ser vendido a un mayor valor al que fue adquirido.
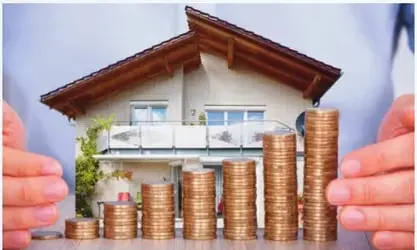
™ Cuando una familia tiene ingresos suficientes, y sabe administrar el esfuerzo de todos sus miembros, puede acceder a un crédito hipotecario para adquirir una casa. Con el tiempo, una casa adquiere mayor valor y las cuotas de pago se mantienen iguales.
Es un préstamo otorgado por bancos, cooperativas de ahorro y crédito o concesionarios de automóviles, destinado a la compra de vehículos nuevos o usados (por ejemplo, autos particulares, taxis, camionetas, camiones, etc.). Normalmente son otorgados a un plazo mínimo de tres años. Como en el caso del crédito hipotecario, el vehículo queda en garantía, es decir, si no se paga el crédito, la institución financiera o el concesionario puede “quitarle” el bien a su propietario. Sin embargo, el valor económico del automóvil disminuye con el paso del tiempo, es decir, se lo puede vender a un valor menor al que fue adquirido. En consecuencia, al auto adquirido se lo debe hacer producir, pues caso contrario puede
convertirse en gasto.
Es un préstamo otorgado por bancos, cooperativas de ahorro y crédito o cualquier otro prestamista para comprar bienes para el hogar y de uso personal, tales como televisores, teléfonos celulares, computadores, muebles, electro-
tres años. Existen dos tipos de créditos de consumo:
domésticos, etc. También sirve para pagar otras deudas. Normalmente este tipo de préstamo tiene plazos de uno a
- Créditos legales: incluyen los otorgados por las instituciones financieras (bancos o cooperativas de ahorro y crédito), los recibidos mediante tarjeta de crédito y los otorgados por los locales comerciales.
Créditos ilegales: incluyen los otorgados por agiotistas (chulqueros), que se dedican a prestar dinero a personas necesitadas (por ejemplo, para emigrar a otros países). Actúan fuera de la ley y entregan crédito de forma simple, pero con tasas de interés muy superiores a las máximas autorizadas que incluso, a veces, superan el 100 % anual. Se garantizan con bienes personales y pagarés en blanco que luego llenan a su antojo. Son los peores créditos que existen, ya que en muchas ocasiones se han llevado las casas, los terrenos o han ocasionado graves lesiones
a quienes no han devuelto el préstamo.
Son los otorgados por personas conocidas, sin ningún tipo de garantía, como son los créditos con la tienda del barrio
o los créditos con familiares, entre otros.
A modo de conclusión, podemos afirmar que, al igual que muchas decisiones que debe tomar una familia, contraer una deuda puede representar un riesgo innecesario, o una oportunidad para progresar, todo depende de planificar correc- tamente el uso que tendrá.
3
Otros libros recomendados
Lengua y Literatura 2 BGU · 2025
Ministerio de Educación del Ecuador
70 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.

Emprendimiento y Gestion 1° · 2019
Ministerio de Educación del Ecuador
208 págs.
Educacion Ciudadania 1° · 2024
Ministerio de Educación del Ecuador
194 págs.
Biologia 1° · 2024
Ministerio de Educación del Ecuador
98 págs.
Historia 2° · 2024
Ministerio de Educación del Ecuador
386 págs.