Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 3° · 2019
Libro de Emprendimiento y Gestión 3 BGU

Ministerio de Educación del Ecuador

115/192

Estado de resultados proyectado para un emprendimiento de artesanías

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 3° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 115
115 de 192
Página 115 de Emprendimiento y Gestion 3° · 2019
Anterior Página 115 / 192 Siguiente

Respuesta rápida

6: Estrategias de comparación real vs. presupuesto, límites por rubro y revisiones periódicas. 7: Ingresos anuales 49\ 648{,}75; costo de ventas 34\ 089{,}41; utilidad bruta 15\ 559{,}34; gasto total 32\ 082{,}44; utilidad neta -16\ 523{,}10 (pérdida).

📚 exercise emprendimiento-y-gestion ⭐⭐⭐⭐ Dificultad 4/5 ⏱ 6 min lectura

Solución — Página 115

Emprendimiento y Gestion 3° · 2019

6
Ejercicio 6

En grupos de trabajo, establezcan estrategias para controlar la efectividad del presupuesto en el emprendimiento.

  1. Comparar mensualmente el presupuesto planificado con los gastos e ingresos reales (análisis de desviaciones o varianzas).
  2. Establecer límites de gasto por rubro y aprobar previamente cualquier gasto que supere el presupuesto.
  3. Reunirse semanalmente o quincenalmente para revisar indicadores clave: utilidad neta, costo de ventas sobre ingresos y gasto total.
  4. Mantener un registro contable actualizado (libro de caja y libro de compraventas) para tener cifras verificables.
  5. Revisar el presupuesto trimestralmente y ajustarlo si las ventas reales difieren de las estimadas.
  6. Separar los gastos fijos (administración, ventas fijas, depreciación) de los variables (costo de ventas, comisiones) para controlar mejor cada uno.
  7. Reservar un fondo de emergencia y evitar gastos no previstos sin autorización.

Respuesta orientativa: Estrategias de comparación periódica real vs. presupuesto, límites de gasto por rubro, revisiones frecuentes con indicadores, registro contable actualizado y ajustes trimestrales del presupuesto.
7
Ejercicio 7

Elaboren un estado de resultados proyectado para un empendimiento de venta de artesanías comunitarias, con dos productos, precios, costos y gastos dados.

a
Parte 7.a

Cálculo de ingresos mensuales

Fórmula: \text{Ingresos} = (u_{1} \times P_{1}) + (u_{2} \times P_{2}), con P_{1} = 2{,}25 y P_{2} = 4{,}30.

  1. Mes 1: 750 \times 2{,}25 = 1687{,}50; 250 \times 4{,}30 = 1075{,}00; total = 2762{,}50.
  2. Mes 2: 775 \times 2{,}25 = 1743{,}75; 300 \times 4{,}30 = 1290{,}00; total = 3033{,}75.
  3. Mes 3: 800 \times 2{,}25 = 1800{,}00; 350 \times 4{,}30 = 1505{,}00; total = 3305{,}00.
  4. Mes 4: 850 \times 2{,}25 = 1912{,}50; 400 \times 4{,}30 = 1720{,}00; total = 3632{,}50.
  5. Mes 5: 900 \times 2{,}25 = 2025{,}00; 450 \times 4{,}30 = 1935{,}00; total = 3960{,}00.
  6. Mes 6: 950 \times 2{,}25 = 2137{,}50; 500 \times 4{,}30 = 2150{,}00; total = 4287{,}50.
  7. Mes 7: 1200 \times 2{,}25 = 2700{,}00; 800 \times 4{,}30 = 3440{,}00; total = 6140{,}00.
  8. Mes 8: 1300 \times 2{,}25 = 2925{,}00; 800 \times 4{,}30 = 3440{,}00; total = 6365{,}00.
  9. Mes 9: 800 \times 2{,}25 = 1800{,}00; 500 \times 4{,}30 = 2150{,}00; total = 3950{,}00.
  10. Mes 10: 850 \times 2{,}25 = 1912{,}50; 500 \times 4{,}30 = 2150{,}00; total = 4062{,}50.
  11. Mes 11: 900 \times 2{,}25 = 2025{,}00; 500 \times 4{,}30 = 2150{,}00; total = 4175{,}00.
  12. Mes 12: 900 \times 2{,}25 = 2025{,}00; 500 \times 4{,}30 = 2150{,}00; total = 4175{,}00.
  13. Total año = 49648{,}75.
Respuesta

Ingresos anuales = \49\ 648{,}75$.

b
Parte 7.b

Costos de ventas

Costo de ventas del producto 1 = 65\% de sus ventas; del producto 2 = 72\% de sus ventas.

  1. Mes 1: producto 1: 1687{,}50 \times 0{,}65 = 1096{,}88; producto 2: 1075{,}00 \times 0{,}72 = 774{,}00; total = 1870{,}88.
  2. Mes 7: producto 1: 2700{,}00 \times 0{,}65 = 1755{,}00; producto 2: 3440{,}00 \times 0{,}72 = 2476{,}80; total = 4231{,}80.
  3. Ventas anuales producto 1 = 10925 \times 2{,}25 = 24581{,}25; costo = 24581{,}25 \times 0{,}65 = 15977{,}81.
  4. Ventas anuales producto 2 = 5850 \times 4{,}30 = 25155{,}00; costo = 25155{,}00 \times 0{,}72 = 18111{,}60.
  5. Total costo de ventas anual = 15977{,}81 + 18111{,}60 = 34089{,}41.
Respuesta

Costo de ventas anual = \34\ 089{,}41$.

c
Parte 7.c

Utilidad bruta

  1. Utilidad bruta = Ingresos - Costo de ventas.
  2. Anual: 49648{,}75 - 34089{,}41 = 15559{,}34.
Respuesta

Utilidad bruta anual = \15\ 559{,}34$.

d
Parte 7.d

Gastos de administración

  1. Incluye gasto administrativo fijo de \1200 mensuales y depreciación mensual de activos fijos: 12000 \times 0{,}10 = 1200 anuales, es decir 1200 \div 12 = 100$ mensuales.
  2. Gasto mensual = 1200 + 100 = 1300.
  3. Anual = 1300 \times 12 = 15600.
Respuesta

Gastos de administración anuales = \15\ 600{,}00$.

e
Parte 7.e

Gastos de venta

Gastos de venta = 1000 fijo + 5\% comisión sobre ventas + 2000 publicidad (solo mes 1).

  1. Mes 1: 1000 + (2762{,}50 \times 0{,}05) + 2000 = 1000 + 138{,}13 + 2000 = 3138{,}13.
  2. Mes 7: 1000 + (6140{,}00 \times 0{,}05) = 1000 + 307{,}00 = 1307{,}00.
  3. Comisión anual = 49648{,}75 \times 0{,}05 = 2482{,}44.
  4. Total anual = (1000 \times 12) + 2482{,}44 + 2000 = 12000 + 2482{,}44 + 2000 = 16482{,}44.
Respuesta

Gastos de venta anuales = \16\ 482{,}44$.

f
Parte 7.f

Gasto total

  1. Gasto total = Gastos de administración + Gastos de venta.
  2. Anual: 15600 + 16482{,}44 = 32082{,}44.
Respuesta

Gasto total anual = \32\ 082{,}44$.

g
Parte 7.g

Utilidad antes de impuestos

  1. Utilidad antes de impuestos = Utilidad bruta - Gasto total.
  2. Anual: 15559{,}34 - 32082{,}44 = -16523{,}10.
Respuesta

La empresa proyecta una pérdida antes de impuestos de \16\ 523{,}10$ (resultado negativo).

h
Parte 7.h

Participación de trabajadores e impuesto a la renta

  1. Participación de trabajadores e impuesto solo aplican cuando hay utilidad antes de impuestos positiva.
  2. Como la utilidad antes de impuestos es negativa (-16523{,}10), no hay participación ni impuesto: 0 en ambos rubros.
Respuesta

Participación de trabajadores = \0{,}00; Impuesto a la renta = 0{,}00.

i
Parte 7.i

Utilidad neta

  1. Utilidad neta = Utilidad antes de impuestos - Participación - Impuesto.
  2. Anual: -16523{,}10 - 0 - 0 = -16523{,}10.

Tabla resumen del estado de resultados anual

Concepto Anual
Ingresos 49\ 648{,}75
Costos de ventas 34\ 089{,}41
Utilidad bruta 15\ 559{,}34
Gastos de administración 15\ 600{,}00
Gastos de venta 16\ 482{,}44
Gasto total 32\ 082{,}44
Utilidad antes de impuestos -16\ 523{,}10
Participación de trabajadores 0{,}00
Impuesto a la renta 0{,}00
Utilidad neta -16\ 523{,}10
Respuesta

Utilidad neta anual = -\16\ 523{,}10$ (pérdida proyectada).

Contenido de la página

Actividad colaborativa

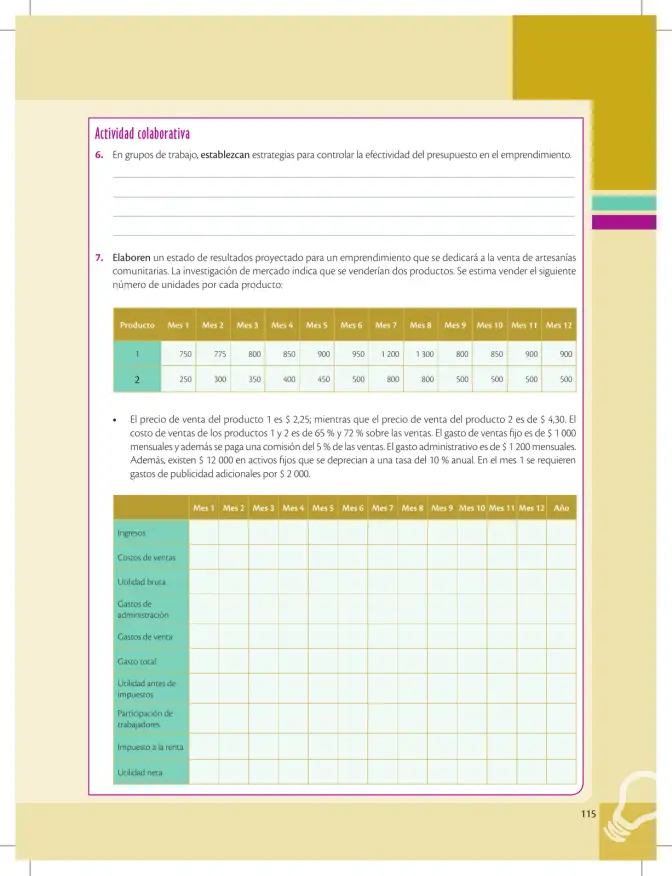
6. En grupos de trabajo, establezcan estrategias para controlar la efectividad del presupuesto en el emprendimiento.

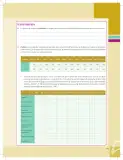
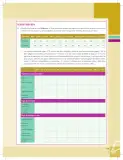
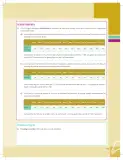
7. Elaboren un estado de resultados proyectado para un emprendimiento que se dedicará a la venta de artesanías comunitarias. La investigación de mercado indica que se venderían dos productos. Se estima vender el siguiente número de unidades por cada producto:

Producto Mes 1 Mes 2 Mes 3 Mes 4 Mes 5 Mes 6 Mes 7 Mes 8 Mes 9 Mes 10 Mes 11 Mes 12
1 750 775 800 850 900 950 1200 1300 800 850 900 900
2 250 300 350 400 450 500 800 800 500 500 500 500
  • El precio de venta del producto 1 es \2{,}25; mientras que el precio de venta del producto 2 es de 4{,}30. El costo de ventas de los productos 1 y 2 es de 65\% y 72\% sobre las ventas. El gasto de ventas fijo es de \1\ 000 mensuales y además se paga una comisión del 5% de las ventas. El gasto administrativo es de 1\ 200 mensuales. Además, existen \12\ 000 en activos fijos que se deprecian a una tasa del 10% anual. En el mes 1 se requieren gastos de publicidad adicionales por 2\ 000.

Cuadro a completar: Estado de resultados con filas: Ingresos, Costos de ventas, Utilidad bruta, Gastos de administración, Gastos de venta, Gasto total, Utilidad antes de impuestos, Participación de trabajadores, Impuesto a la renta, Utilidad neta; columnas Mes 1 a Mes 12 y Año.

Ejemplos resueltos

Calcular los ingresos del mes 7 con 1200 unidades del producto 1 (2,25) y 800 del producto 2 (4,30).

  1. 1200 \times 2{,}25 = 2700. 2. 800 \times 4{,}30 = 3440. 3. Total: 2700 + 3440 = 6140. Respuesta: \6\ 140{,}00$.

Tablas (2)

Producto Mes 1 Mes 2 Mes 3 Mes 4 Mes 5 Mes 6 Mes 7 Mes 8 Mes 9 Mes 10 Mes 11 Mes 12
1 750 775 800 850 900 950 1200 1300 800 850 900 900
2 250 300 350 400 450 500 800 800 500 500 500 500
Concepto Anual ($)
Ingresos 49 648,75
Costos de ventas 34 089,41
Utilidad bruta 15 559,34
Gastos de administración 15 600,00
Gastos de venta 16 482,44
Gasto total 32 082,44
Utilidad antes de impuestos -16 523,10
Participación de trabajadores 0,00
Impuesto a la renta 0,00
Utilidad neta -16 523,10

Fórmulas y ecuaciones

\text{Gastos de venta} = 1000 + 0{,}05 \times \text{Ingresos} + 2000 \, (\text{solo mes 1})

\text{Costo de ventas P1} = 0{,}65 \times \text{Ventas P1}

\text{Costo de ventas P2} = 0{,}72 \times \text{Ventas P2}

\text{Ingresos} = u_{1} \times P_{1} + u_{2} \times P_{2}

\text{Utilidad bruta} = \text{Ingresos} - \text{Costo de ventas}

\text{Utilidad antes de impuestos} = \text{Utilidad bruta} - \text{Gasto total}

\text{Utilidad neta} = \text{Utilidad antes de impuestos} - \text{Participación} - \text{Impuesto}

\text{Depreciación mensual} = \frac{12000 \times 0{,}10}{12}

Glosario (6)

Estado de resultados
Informe financiero que resume ingresos, costos y gastos para determinar la utilidad o pérdida de un periodo.
Utilidad bruta
Diferencia entre los ingresos por ventas y el costo de ventas.
Costo de ventas
Costo directo de los productos vendidos, calculado como un porcentaje de las ventas.
Depreciación
Disminución del valor de los activos fijos por uso o paso del tiempo, registrada como gasto.
Participación de trabajadores
Porcentaje de las utilidades que se distribuye a los trabajadores cuando hay ganancias.
Comisión
Pago variable calculado como un porcentaje sobre el monto de las ventas.

Preguntas para practicar

¿Qué estrategias proponen para controlar la efectividad del presupuesto?

Comparar mensualmente lo real con lo presupuestado, fijar límites de gasto por rubro, revisar indicadores clave periódicamente, llevar registros contables actualizados y ajustar el presupuesto trimestralmente según los resultados.

Temas y conceptos clave

Estado de resultados proyectadoControl presupuestarioIngresos, costos y gastosEstado de resultadosUtilidad brutaUtilidad netaCosto de ventasGastos fijos y variablesDepreciaciónParticipación de trabajadoresImpuesto a la renta
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Cómo se elabora un estado de resultados proyectado?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué diferencia hay entre utilidad bruta y utilidad neta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se controla la efectividad del presupuesto en un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Multiplicación y porcentajes
  • • Cálculo de costos variables y fijos
  • • Noción básica de ingresos, costos y gastos
Siguiente tema sugerido
Análisis de resultados y punto de equilibrio del emprendimiento
📝 Transcripción de la página (texto seleccionable) 1184 caracteres

Actividad colaborativa

  1. En grupos de trabajo, establezcan estrategias para controlar la efectividad del presupuesto en el emprendimiento.

  2. Elaboren un estado de resultados proyectado para un emprendimiento que se dedicará a la venta de artesanías comunitarias. La investigación de mercado indica que se venderían dos productos. Se estima vender el siguiente número de unidades por cada producto:

Producto Mes1 | Mes2 | Mes3 | Mes4 | Mes5 | Mes6 | Mes7 | Mes8 | Mes9 | Mes10 | Mes 11 | Mes 12

750 775 800 850 900 950 1200 1300 800 850 900 900

250 300 350 400 450 500 800 800 500 500 500 500

+» El precio de venta del producto 1 es 2,25; mientras que el precio de venta del producto 2 es de 4,30. El costo de ventas de los productos 1 y 2 es de 65 % y 72 % sobre las ventas. El gasto de ventas fijo es de $ 1000 mensuales y además se paga una comisión del 5 % de las ventas. El gasto administrativo es de $ 1200 mensuales. Además, existen $ 12 000 en activos fijos que se deprecian a una tasa del 10 % anual. En el mes 1 se requieren gastos de publicidad adicionales por $ 2 000.

Mes1 | Mes2 | Mes3 | Mes4 | Mes5 Mes6 | Mes7 Mes8 | Mes 9 Mes 10|Mes 11|Mes 12| Año

115 e

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.