

















Financia tu emprendimiento: el uso de la tarjeta de crédito
Respuesta rápida
La tarjeta de crédito genera deudas que deben pagarse: se usa crédito corriente para consumo inmediato y diferido para bienes durables. Su uso responsable evita el sobreendeudamiento y puede financiar un emprendimiento.
Solución — Página 173
Emprendimiento y Gestion 3° · 2019
Contenido de la página
El uso de la tarjeta de crédito
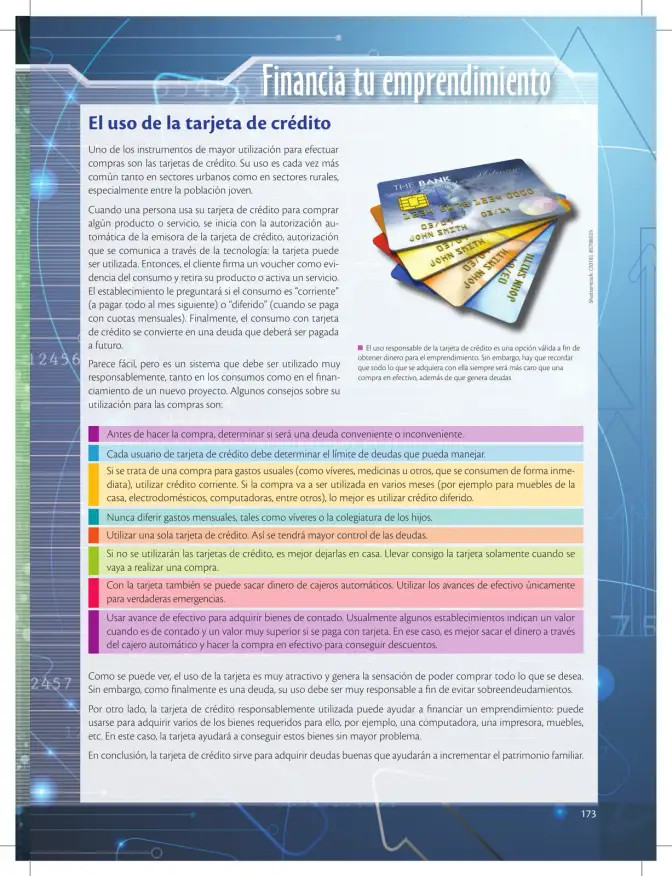
Las tarjetas de crédito son uno de los instrumentos más utilizados para efectuar compras, cada vez más comunes en sectores urbanos y rurales, especialmente entre la población joven.
Funcionamiento de una compra con tarjeta:
- Se inicia con la autorización automática de la emisora de la tarjeta, comunicada a través de la tecnología: la tarjeta puede ser utilizada.
- El cliente firma un voucher como evidencia del consumo y retira su producto o activa un servicio.
- El establecimiento pregunta si el consumo es "corriente" (a pagar todo al mes siguiente) o "diferido" (cuando se paga con cuotas mensuales).
- El consumo con tarjeta de crédito se convierte en una deuda que deberá ser pagada a futuro.
Consejos para su utilización responsable en las compras:
- Antes de hacer la compra, determinar si será una deuda conveniente o inconveniente.
- Cada usuario debe determinar el límite de deudas que pueda manejar.
- Para gastos usuales de consumo inmediato (víveres, medicinas), usar crédito corriente; para bienes que se usarán en varios meses (muebles, electrodomésticos, computadoras), usar crédito diferido.
- Nunca diferir gastos mensuales, tales como víveres o la colegiatura de los hijos.
- Utilizar una sola tarjeta de crédito para tener mayor control de las deudas.
- Si no se van a usar las tarjetas, dejarlas en casa; llevarlas solo cuando se vaya a realizar una compra.
- Usar los avances de efectivo en cajeros automáticos únicamente para verdaderas emergencias.
- Para adquirir bienes de contado, a veces conviene sacar dinero del cajero automático y pagar en efectivo, ya que algunos establecimientos ofrecen precios menores al contado que al pagar con tarjeta.
Reflexión final:
- El uso de la tarjeta genera la sensación de poder comprar todo lo que se desea, pero como finalmente es una deuda, su uso debe ser muy responsable para evitar sobreendeudamientos.
- Responsablemente utilizada, la tarjeta puede ayudar a financiar un emprendimiento (computadora, impresora, muebles), consiguiendo esos bienes sin mayor problema.
- Conclusión: la tarjeta de crédito sirve para adquirir "deudas buenas" que ayudarán a incrementar el patrimonio familiar.
Nota del recuadro: el uso responsable de la tarjeta es una opción válida para obtener dinero para el emprendimiento; sin embargo, todo lo que se adquiera con ella siempre será más caro que una compra en efectivo, además de que genera deudas.
Contenido de la página
Financia tu emprendimiento
El uso de la tarjeta de crédito
Uno de los instrumentos de mayor utilización para efectuar compras son las tarjetas de crédito. Su uso es cada vez más común tanto en sectores urbanos como en sectores rurales, especialmente entre la población joven.
Cuando una persona usa su tarjeta de crédito para comprar algún producto o servicio, se inicia con la autorización automática de la emisora de la tarjeta de crédito, autorización que se comunica a través de la tecnología: la tarjeta puede ser utilizada. Entonces, el cliente firma un voucher como evidencia del consumo y retira su producto o activa un servicio. El establecimiento le preguntará si el consumo es "corriente" (a pagar todo al mes siguiente) o "diferido" (cuando se paga con cuotas mensuales). Finalmente, el consumo con tarjeta de crédito se convierte en una deuda que deberá ser pagada a futuro.
Parece fácil, pero es un sistema que debe ser utilizado muy responsablemente, tanto en los consumos como en el financiamiento de un nuevo proyecto. Algunos consejos sobre su utilización para las compras son:
- Antes de hacer la compra, determinar si será una deuda conveniente o inconveniente.
- Cada usuario de tarjeta de crédito debe determinar el límite de deudas que pueda manejar.
- Si se trata de una compra para gastos usuales (como víveres, medicinas u otros, que se consumen de forma inmediata), utilizar crédito corriente. Si la compra va a ser utilizada en varios meses (por ejemplo para muebles de la casa, electrodomésticos, computadoras, entre otros), lo mejor es utilizar crédito diferido.
- Nunca diferir gastos mensuales, tales como víveres o la colegiatura de los hijos.
- Utilizar una sola tarjeta de crédito. Así se tendrá mayor control de las deudas.
- Si no se utilizarán las tarjetas de crédito, es mejor dejarlas en casa. Llevar consigo la tarjeta solamente cuando se vaya a realizar una compra.
- Con la tarjeta también se puede sacar dinero de cajeros automáticos. Utilizar los avances de efectivo únicamente para verdaderas emergencias.
- Usar avance de efectivo para adquirir bienes de contado. Usualmente algunos establecimientos indican un valor cuando es de contado y un valor muy superior si se paga con tarjeta. En ese caso, es mejor sacar el dinero a través del cajero automático y hacer la compra en efectivo para conseguir descuentos.
Como se puede ver, el uso de la tarjeta es muy atractivo y genera la sensación de poder comprar todo lo que se desea. Sin embargo, como finalmente es una deuda, su uso debe ser muy responsable a fin de evitar sobreendeudamientos.
Por otro lado, la tarjeta de crédito responsablemente utilizada puede ayudar a financiar un emprendimiento: puede usarse para adquirir varios de los bienes requeridos para ello, por ejemplo, una computadora, una impresora, muebles, etc. En este caso, la tarjeta ayudará a conseguir estos bienes sin mayor problema.
En conclusión, la tarjeta de crédito sirve para adquirir deudas buenas que ayudarán a incrementar el patrimonio familiar.
Recuadro: El uso responsable de la tarjeta de crédito es una opción válida a fin de obtener dinero para el emprendimiento. Sin embargo, hay que recordar que todo lo que se adquiera con ella siempre será más caro que una compra en efectivo, además de que genera deudas.
Ejemplos resueltos
Una familia compra víveres por S/ 400 con tarjeta de crédito. ¿Qué tipo de crédito debe usar y por qué?
- Los víveres son gastos usuales que se consumen de forma inmediata.
- Según el consejo del texto, para gastos de consumo inmediato se debe utilizar crédito corriente.
- Por tanto, la compra se paga íntegra en el mes siguiente: crédito corriente por S/ 400.
Respuesta: Crédito corriente, ya que es un gasto que se consume de inmediato y no debe diferirse.
Se necesita adquirir una computadora para el emprendimiento. ¿Qué tipo de crédito conviene usar?
- La computadora es un bien que será utilizado en varios meses (activo productivo).
- El texto indica que para compras utilizadas en varios meses (muebles, electrodomésticos, computadoras) lo mejor es el crédito diferido.
- Se pagará en cuotas mensuales, distribuyendo el costo en el tiempo.
Respuesta: Crédito diferido, pues es un bien que se aprovechará durante varios meses.
Tabla
| Característica | Crédito corriente | Crédito diferido |
|---|---|---|
| Pago | Todo al mes siguiente | Cuotas mensuales |
| Tipo de compra | Consumo inmediato (víveres, medicinas) | Uso en varios meses (muebles, computadoras) |
| Ejemplo | Supermercado | Electrodomésticos |
Glosario (5)
- Crédito corriente
- Compra con tarjeta que se paga íntegra en el mes siguiente; se usa para gastos de consumo inmediato.
- Crédito diferido
- Compra con tarjeta que se paga en cuotas mensuales a lo largo de varios meses; se usa para bienes durables.
- Voucher
- Comprobante firmado por el cliente que evidencia el consumo realizado con la tarjeta.
- Avance de efectivo
- Retiro de dinero en efectivo desde un cajero automático usando la tarjeta de crédito, que genera deuda.
- Sobreendeudamiento
- Situación en la que las deudas contraídas superan la capacidad de pago de la persona.
Preguntas para practicar
¿Cómo puede la tarjeta de crédito, usada responsablemente, ayudar a financiar un emprendimiento?
La tarjeta puede usarse para adquirir los bienes necesarios para el proyecto (computadora, impresora, muebles) sin necesidad de contar con todo el dinero de contado. Si la deuda es "buena" —es decir, adquiere bienes que incrementan el patrimonio o generan ingresos— y se paga dentro del límite que la persona puede manejar, contribuye a hacer crecer el patrimonio familiar sin caer en el sobreendeudamiento.
¿Qué diferencia hay entre una deuda conveniente y una deuda inconveniente?
Una deuda conveniente es aquella que financia bienes o servicios que incrementan el patrimonio o permiten generar ingresos (por ejemplo, una computadora para el emprendimiento). Una deuda inconveniente es la que financia consumo corriente o gastos que no aportan valor duradero y que, además, se difería sin planificación, generando intereses que encarecen la compra y pueden llevar al sobreendeudamiento.
Temas y conceptos clave
Preguntas que la gente también hace
¿Cuál es la diferencia entre crédito corriente y crédito diferido?
¿Cómo evitar el sobreendeudamiento con tarjetas de crédito?
¿Cómo puede la tarjeta de crédito ayudar a financiar un emprendimiento?
- • Concepto de deuda y crédito
- • Nociones básicas de compras y pagos
- • Diferencia entre efectivo y pago con tarjeta
📝 Transcripción de la página (texto seleccionable) 3324 caracteres
E ae
El uso de la tarjeta de crédito
Uno de los instrumentos de mayor utilización para efectuar compras son las tarjetas de crédito. Su uso es cada vez más común tanto en sectores urbanos como en sectores rurales, especialmente entre la población joven.
Cuando una persona usa su tarjeta de crédito para comprar algún producto o servicio, se inicia con la autorización au- tomática de la emisora de la tarjeta de crédito, autorización que se comunica a través de la tecnología: la tarjeta puede ser utilizada. Entonces, el cliente firma un voucher como evi- dencia del consumo y retira su producto o activa un servicio. El establecimiento le preguntará si el consumo es “corriente” (a pagar todo al mes siguiente) o “diferido” (cuando se paga con cuotas mensuales). Finalmente, el consumo con tarjeta de crédito se convierte en una deuda que deberá ser pagada
Shutterstock, (2018). 85708625
a futuro. E El uso responsable de la tarjeta de crédito es una opción válida a fin de
al 7 deb ileal obtener dinero para el emprendimiento. Sin embargo, hay que recordar Parece facil, pero es un sistema que debe ser utilizado Muy que todo lo que se adquiera con ella siempre sera mas caro que una
responsablemente, tanto en los consumos como en el finan- compra en efectivo, además de que genera deudas. ciamiento de un nuevo proyecto. Algunos consejos sobre su utilización para las compras son:
A Antes de hacer la compra, determinar si será una deuda conveniente o inconveniente.
A Cada usuario de tarjeta de crédito debe determinar el límite de deudas que pueda manejar.
Si se trata de una compra para gastos usuales (como víveres, medicinas u otros, que se consumen de forma inme- diata), utilizar crédito corriente. Si la compra va a ser utilizada en varios meses (por ejemplo para muebles de la casa, electrodomésticos, computadoras, entre otros), lo mejor es utilizar crédito diferido.
Nunca diferir gastos mensuales, tales como víveres o la colegiatura de los hijos.
Utilizar una sola tarjeta de crédito. Así se tendrá mayor control de las deudas.
Si no se utilizarán las tarjetas de crédito, es mejor dejarlas en casa. Llevar consigo la tarjeta solamente cuando se vaya a realizar una compra.
Con la tarjeta también se puede sacar dinero de cajeros automáticos. Utilizar los avances de efectivo Únicamente para verdaderas emergencias.
Usar avance de efectivo para adquirir bienes de contado. Usualmente algunos establecimientos indican un valor cuando es de contado y un valor muy superior si se paga con tarjeta. En ese caso, es mejor sacar el dinero a través del cajero automático y hacer la compra en efectivo para conseguir descuentos.
Como se puede ver, el uso de la tarjeta es muy atractivo y genera la sensación de poder comprar todo lo que se desea. Sin embargo, como finalmente es una deuda, su uso debe ser muy responsable a fin de evitar sobreendeudamientos.
Por otro lado, la tarjeta de crédito responsablemente utilizada puede ayudar a financiar un emprendimiento: puede usarse para adquirir varios de los bienes requeridos para ello, por ejemplo, una computadora, una impresora, muebles, etc. En este caso, la tarjeta ayudará a conseguir estos bienes sin mayor problema.
En conclusión, la tarjeta de crédito sirve para adquirir deudas buenas que ayudarán a incrementar el patrimonio familiar.
Otros libros recomendados

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.

Emprendimiento y Gestion 1° · 2019
Ministerio de Educación del Ecuador
208 págs.
Educacion Ciudadania 1° · 2024
Ministerio de Educación del Ecuador
194 págs.
Biologia 1° · 2024
Ministerio de Educación del Ecuador
98 págs.
Historia 2° · 2024
Ministerio de Educación del Ecuador
386 págs.