Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

102/208

Evaluación sumativa: asientos, T, balance general y estado de resultados

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 102
102 de 208
Página 102 de Emprendimiento y Gestion 1° · 2019
Anterior Página 102 / 208 Siguiente

Respuesta rápida

Estado de resultados: ingresos 2 640, gastos 1 881, utilidad neta 759. Balance: activo 3 659 = pasivo 300 + patrimonio 3 759.

📚 exercise emprendimiento-y-gestion ⭐⭐⭐⭐ Dificultad 4/5 ⏱ 12 min lectura

Solución — Página 102

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Con los datos de las transacciones, registrar con asiento de diario, obtener saldos en las "T" y elaborar el balance general y estado de resultados al 31 de diciembre de 2018. Diez estudiantes aportan 300 c/u (3\,000 totales) el 1 de enero de 2018.

a
Parte 1.a

Asientos de diario

1
Ejercicio 1

enero: Aporte de capital.** Caja (activo) aumenta, Capital (patrimonio) aumenta.

  • Debe: Caja $3,000
  • Haber: Capital $3,000
  • Verificación: 10 \times 300 = 3\,000
2
Ejercicio 2

enero: Pago al abogado (gasto de constitución).

  • Debe: Gastos de constitución 200 / Haber: Caja 200
Ad
4
Ejercicio 4

enero: Compra de computadora e impresora (activo fijo).

  • Debe: Equipo de oficina 800 / Haber: Caja 800
6
Ejercicio 6

enero: Internet anticipado (gasto pagado por anticipado).

  • Debe: Gastos de Internet 20 / Haber: Caja 20
10
Ejercicio 10

enero: Diseño de página web.

  • Debe: Gastos de publicidad 300 / Haber: Caja 300
Ad
10
Ejercicio 10

enero: Camas, mesas y sillas a crédito 30 y 60 días.

  • Debe: Mobiliario 800 / Haber: Cuentas por pagar 800
15
Ejercicio 15

enero: Alquiler de oficina.

  • Debe: Gastos de alquiler 100 / Haber: Caja 100
15
Ejercicio 15

enero: Garantía de alquiler (anticipo reembolsable = activo).

  • Debe: Anticipo por garantía 200 / Haber: Caja 200
Ad
16
Ejercicio 16

enero: Instalación de red eléctrica para Internet.

  • Debe: Gastos de instalación 150 / Haber: Caja 150
20
Ejercicio 20

enero: Alimentación de reunión con comuneros.

  • Debe: Gastos de alimentación 80 / Haber: Caja 80
20
Ejercicio 20

enero: Impresión de facturas.

  • Debe: Gastos de papelería 80 / Haber: Caja 80
Ad
30
Ejercicio 30

enero: Venta de dos noches a tres turistas nacionales.

  • Debe: Caja 90 / Haber: Ingresos por hospedaje 90
2
Ejercicio 2

febrero: Seis desayunos (costo de servicio).

  • Debe: Gastos de alimentación 6 / Haber: Caja 6
10
Ejercicio 10

febrero: Venta de 90 paseos escolares.

  • Debe: Caja 450 / Haber: Ingresos por paseos 450
Ad
10
Ejercicio 10

febrero: Pago de la mitad de camas y mesas.

  • Debe: Cuentas por pagar 400 / Haber: Caja 400
15
Ejercicio 15

febrero: Pago a vecina por 90 emparedados y gaseosas.

  • Debe: Gastos de alimentación 135 / Haber: Caja 135
28
Ejercicio 28

febrero: Venta de dos noches a cinco turistas extranjeros.

  • Debe: Caja 300 / Haber: Ingresos por hospedaje 300
Ad
3
Ejercicio 3

marzo: Diez desayunos.

  • Debe: Gastos de alimentación 10 / Haber: Caja 10
3
Ejercicio 3

marzo: 10 almuerzos y 10 cenas.

  • Debe: Gastos de alimentación 40 / Haber: Caja 40
10
Ejercicio 10

marzo: Segunda cuota de camas y mesas.

  • Debe: Cuentas por pagar 400 / Haber: Caja 400
Ad
15
Ejercicio 15

marzo: Evento con agencias de viaje.

  • Debe: Gastos de publicidad 200 / Haber: Caja 200
30
Ejercicio 30

marzo: Venta a 20 turistas extranjeros por agencia, cobro a 30 días.

  • Debe: Cuentas por cobrar 1\,200 / Haber: Ingresos por hospedaje 1\,200
5
Ejercicio 5

abril: Cuenta por pagar a la vecina ($300, se cancela el 5 de mayo).

  • Debe: Gastos de alimentación 300 / Haber: Cuentas por pagar 300
Ad
20
Ejercicio 20

abril: Venta de 120 paseos escolares.

  • Debe: Caja 600 / Haber: Ingresos por paseos 600
22
Ejercicio 22

abril: Pago a vecina por 120 emparedados y colas.

  • Debe: Gastos de alimentación 180 / Haber: Caja 180
25
Ejercicio 25

abril: Compostura de puerta dañada (mantenimiento).

  • Debe: Gastos de mantenimiento 80 / Haber: Caja 80
Ad
30
Ejercicio 30

abril: Cobro de agencia de viajes.

  • Debe: Caja 1\,200 / Haber: Cuentas por cobrar 1\,200
b
Parte 30.b

Cuentas en "T" (saldos al 31-dic-2018)

Caja (activo). Debe: 3\,000 + 90 + 450 + 300 + 600 + 1\,200 = 5\,640. Haber: 200 + 800 + 20 + 300 + 100 + 200 + 150 + 80 + 80 + 6 + 400 + 135 + 10 + 40 + 400 + 200 + 180 + 80 = 3\,781. Saldo deudor: 5\,640 - 3\,781 = 1\,859.

Cuentas por cobrar. Debe 1\,200; Haber 1\,200; saldo $0.

Anticipo por garantía. Debe 200; saldo deudor $200.

Equipo de oficina. Debe 800; saldo deudor $800.

Mobiliario (camas, mesas, sillas). Debe 800; saldo deudor $800.

Cuentas por pagar. Haber: 800 + 300 = 1\,100; Debe: 400 + 400 = 800; saldo acreedor: 1\,100 - 800 = 300.

Capital. Haber 3\,000; saldo acreedor $3,000.

Ingresos por hospedaje. Haber: 90 + 300 + 1\,200 = 1\,590; saldo acreedor $1,590.

Ingresos por paseos. Haber: 450 + 600 = 1\,050; saldo acreedor $1,050.

Gastos (todos saldo deudor): constitución 200; Internet 20; publicidad 300 + 200 = 500; alquiler 100; instalación 150; alimentación 80 + 6 + 135 + 10 + 40 + 300 + 180 = 751; papelería 80; mantenimiento 80. Total gastos: 200 + 20 + 500 + 100 + 150 + 751 + 80 + 80 = 1\,881.

c
Parte 30.c

Estado de resultados (enero–diciembre 2018)

  1. Ingresos totales: 1\,590 + 1\,050 = 2\,640.
  2. Gastos totales: 1\,881.
  3. Utilidad neta: 2\,640 - 1\,881 = 759.
Respuesta

Utilidad neta $759.

d
Parte 30.d

Balance general al 31-dic-2018

Activo: Caja 1\,859 + Cuentas por cobrar 0 + Garantía 200 + Equipo 800 + Mobiliario 800 = **3,659**$.

Pasivo: Cuentas por pagar 300 = $300.

Patrimonio: Capital 3\,000 + Utilidad del ejercicio 759 = **3,759**$.

  1. Comprobación: \text{Activo} = \text{Pasivo} + \text{Patrimonio} → 3\,659 = 300 + 3\,759 ✔
Respuesta

Activo 3\,659 = Pasivo 300 + Patrimonio $3,759.

Contenido de la página

Evaluación sumativa

Destreza evaluada: EG.5.1.3, EG.5.1.4, EG.5.1.5, EG.5.1.6, EG.5.1.7.

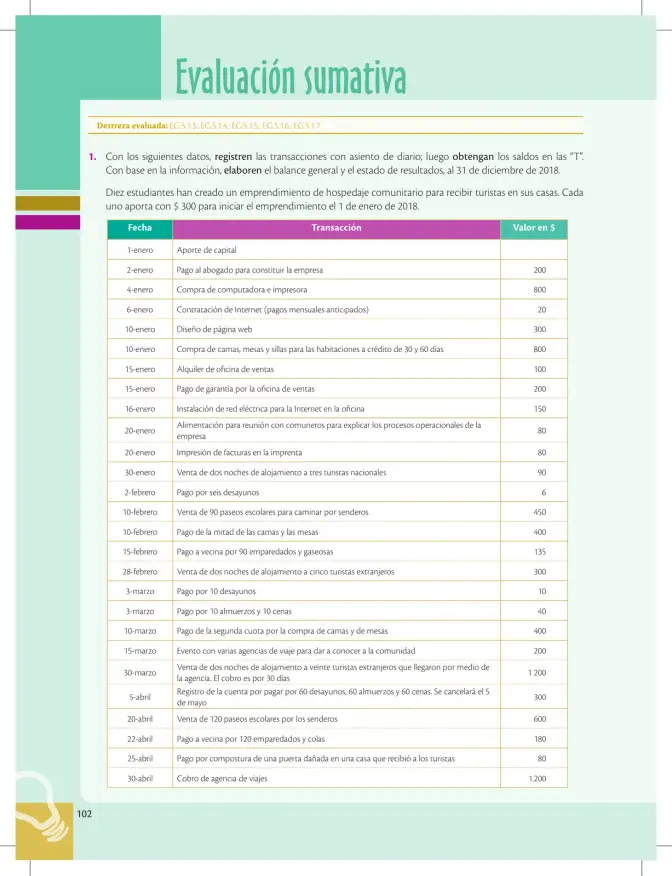
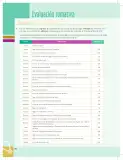
1. Con los siguientes datos, registren las transacciones con asiento de diario; luego obtengan los saldos en las "T". Con base en la información, elaboren el balance general y el estado de resultados, al 31 de diciembre de 2018.

Diez estudiantes han creado un emprendimiento de hospedaje comunitario para recibir turistas en sus casas. Cada uno aporta con $ 300 para iniciar el emprendimiento el 1 de enero de 2018.

Fecha Transacción Valor en $
1-enero Aporte de capital (10 × 300 = 3 000)
2-enero Pago al abogado para constituir la empresa 200
4-enero Compra de computadora e impresora 800
6-enero Contratación de Internet (pagos mensuales anticipados) 20
10-enero Diseño de página web 300
10-enero Compra de camas, mesas y sillas para las habitaciones a crédito de 30 y 60 días 800
15-enero Alquiler de oficina de ventas 100
15-enero Pago de garantía por la oficina de ventas 200
16-enero Instalación de red eléctrica para la Internet en la oficina 150
20-enero Alimentación para reunión con comuneros para explicar los procesos operacionales de la empresa 80
20-enero Impresión de facturas en la imprenta 80
30-enero Venta de dos noches de alojamiento a tres turistas nacionales 90
2-febrero Pago por seis desayunos 6
10-febrero Venta de 90 paseos escolares para caminar por senderos 450
10-febrero Pago de la mitad de las camas y las mesas 400
15-febrero Pago a vecina por 90 emparedados y gaseosas 135
28-febrero Venta de dos noches de alojamiento a cinco turistas extranjeros 300
3-marzo Pago por 10 desayunos 10
3-marzo Pago por 10 almuerzos y 10 cenas 40
10-marzo Pago de la segunda cuota por la compra de camas y de mesas 400
15-marzo Evento con varias agencias de viaje para dar a conocer a la comunidad 200
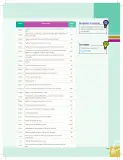
30-marzo Venta de dos noches de alojamiento a veinte turistas extranjeros que llegaron por medio de la agencia. El cobro es por 30 días 1 200
5-abril Registro de la cuenta por pagar por 60 desayunos, 60 almuerzos y 60 cenas. Se cancelará el 5 de mayo 300
20-abril Venta de 120 paseos escolares por los senderos 600
22-abril Pago a vecina por 120 emparedados y colas 180
25-abril Pago por compostura de una puerta dañada en una casa que recibió a los turistas 80
30-abril Cobro de agencia de viajes 1 200

Ejemplos resueltos

Registrar el aporte de capital del 1 de enero: diez estudiantes aportan $300 cada uno.

Debe: Caja 3 000; Haber: Capital 3 000. Verificación: 10 \times 300 = 3\,000.

Tabla

Fecha Transacción Valor en $
1-enero Aporte de capital 3 000
2-enero Pago al abogado 200
4-enero Computadora e impresora 800
6-enero Internet anticipado 20
10-enero Diseño página web 300
10-enero Camas, mesas, sillas a crédito 800
15-enero Alquiler oficina 100
15-enero Garantía oficina 200
16-enero Instalación red eléctrica 150
20-enero Alimentación reunión 80
20-enero Impresión facturas 80
30-enero Venta hospedaje 3 turistas 90
2-febrero 6 desayunos 6
10-febrero Venta 90 paseos 450
10-febrero Mitad camas y mesas 400
15-febrero 90 emparedados y gaseosas 135
28-febrero Venta hospedaje 5 turistas 300
3-marzo 10 desayunos 10
3-marzo 10 almuerzos y 10 cenas 40
10-marzo Segunda cuota camas y mesas 400
15-marzo Evento agencias de viaje 200
30-marzo Venta hospedaje 20 turistas (crédito) 1 200
5-abril Cuenta por pagar alimentación 300
20-abril Venta 120 paseos 600
22-abril 120 emparedados y colas 180
25-abril Compostura de puerta 80
30-abril Cobro de agencia de viajes 1 200

Fórmulas y ecuaciones

\text{Utilidad neta} = \text{Ingresos} - \text{Gastos}

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

\text{Aporte total} = 10 \times 300 = 3\,000

\text{Utilidad neta} = \text{Ingresos} - \text{Gastos}

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

\text{Saldo de una cuenta} = \sum \text{Debe} - \sum \text{Haber}

\text{Patrimonio} = \text{Capital} + \text{Utilidad del ejercicio}

Glosario (7)

Asiento de diario
Registro cronológico de una transacción indicando las cuentas que se debitanc y se acreditan, respetando que debe = haber.
Cuenta en T
Representación gráfica de una cuenta con el debe a la izquierda, el haber a la derecha y el saldo al cierre.
Estado de resultados
Estado financiero que muestra ingresos, gastos y utilidad neta de un período.
Balance general
Estado financiero que muestra activos, pasivos y patrimonio en una fecha determinada.
Partida doble
Principio contable por el que cada transacción afecta al menos dos cuentas con importes iguales en debe y haber.
Cuentas por pagar
Obligaciones de pago con terceros (pasivo corriente).
Cuentas por cobrar
Derechos de cobro a clientes por ventas a crédito (activo corriente).

Temas y conceptos clave

Contabilidad de un emprendimientoAsientos de diarioCuentas en TEstado de resultadosBalance generalPartida dobleCajaCuentas por cobrarCuentas por pagarCapitalIngresosGastosUtilidad netaActivoPasivoPatrimonio
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Cómo se registran las transacciones de un emprendimiento en asientos de diario?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué diferencia hay entre balance general y estado de resultados?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se calcula la utilidad neta de un negocio pequeño?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Principio de partida doble (debe = haber)
  • • Clasificación de cuentas: activo, pasivo y patrimonio
  • • Diferencia entre gasto e inversión (activo)
  • • Cálculo de utilidad: ingresos menos gastos
Siguiente tema sugerido
Análisis de indicadores financieros básicos (razón corriente, utilidad neta)
📝 Transcripción de la página (texto seleccionable) 2228 caracteres

Evaluación sumativa

Destreza evaluada: EG.5.1.3, EG.5.1.4, EG.5.1.5, EG.5.1.6, EG.5.1.7.

  1. Con los siguientes datos, registren las transacciones con asiento de diario; luego obtengan los saldos en las “T”. Con base en la información, elaboren el balance general y el estado de resultados, al 31 de diciembre de 2018.

Diez estudiantes han creado un emprendimiento de hospedaje comunitario para recibir turistas en sus casas. Cada | uno aporta con $ 300 para iniciar el emprendimiento el 1 de enero de 2018.

A Fecha

Valor en $

1-enero Aporte de capital 2-enero Pago al abogado para constituir la empresa 200 4-enero Compra de computadora e impresora 800 6-enero Contratación de Internet (pagos mensuales anticipados) 20 10-enero Diseño de página web 300 10-enero Compra de camas, mesas y sillas para las habitaciones a crédito de 30 y 60 días 800 15-enero Alquiler de oficina de ventas 100 15-enero Pago de garantía por la oficina de ventas 200 16-enero Instalación de red eléctrica para la Internet en la oficina 150 20-enero Alimentación para reunión con comuneros para explicar los procesos operacionales de la 80

empresa 20-enero Impresión de facturas en la imprenta 80 30-enero Venta de dos noches de alojamiento a tres turistas nacionales 90 2-febrero Pago por seis desayunos 6 10-febrero Venta de 90 paseos escolares para caminar por senderos 450 10-febrero Pago de la mitad de las camas y las mesas 400 15-febrero Pago a vecina por 90 emparedados y gaseosas 135 28-febrero Venta de dos noches de alojamiento a cinco turistas extranjeros 300 3-marzo Pago por 10 desayunos 10 3-marzo Pago por 10 almuerzos y 10 cenas 40 10-marzo Pago de la segunda cuota por la compra de camas y de mesas 400 15-marzo Evento con varias agencias de viaje para dar a conocer a la comunidad 200 30-marzo e a veinte turistas extranjeros que llegaron por medio de 1200 S-abril Registro de la cuenta por pagar por 60 desayunos, 60 almuerzos y 60 cenas. Se cancelará el 5 300 de mayo

20-abril Venta de 120 paseos escolares por los senderos 600 22-abril Pago a vecina por 120 emparedados y colas 180 25-abril Pago por compostura de una puerta dañada en una casa que recibió a los turistas 80 30-abril Cobro de agencia de viajes 1.200

"Y fe

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.