Ejercicio 1
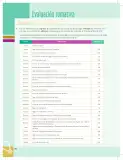
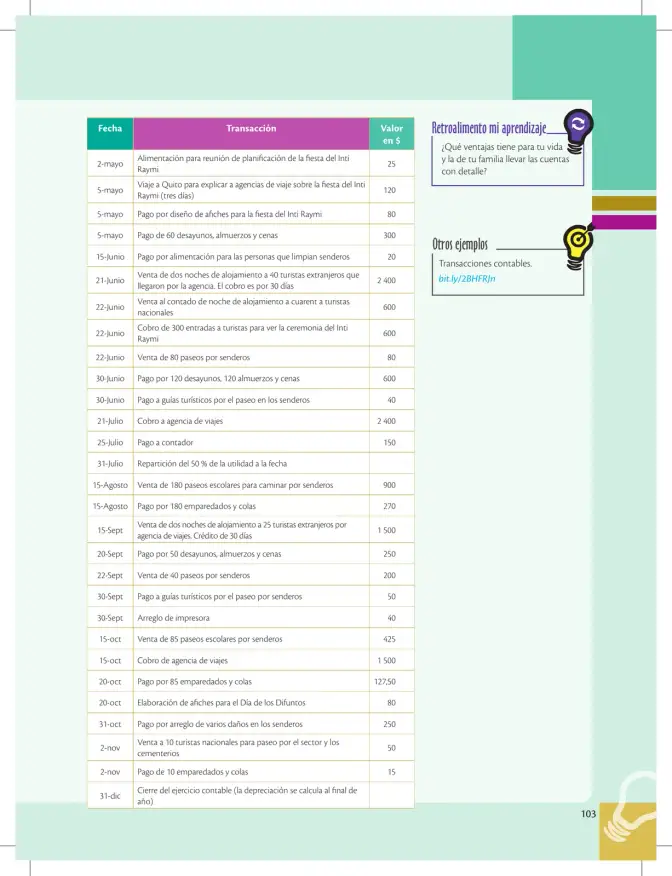
Clasificar cada transacción de la tabla como ingreso, gasto o movimiento sin valor contable (repartición de utilidad y cierre).
- Identificar los GASTOS (salidas de dinero o devengados):
- 2-mayo: alimentación reunión de planificación, $25.
- 5-mayo: viaje a Quito (3 días), $120.
- 5-mayo: diseño de afiches, $80.
- 5-mayo: 60 desayunos, almuerzos y cenas, $300.
- 15-Junio: alimentación para limpieza de senderos, $20.
- 30-Junio: 120 desayunos, 120 almuerzos y cenas, $600.
- 30-Junio: pago a guías turísticos, $40.
- 25-Julio: pago a contador, $150.
- 15-Agosto: 180 emparedados y colas, $270.
- 20-Sept: 50 desayunos, almuerzos y cenas, $250.
- 30-Sept: pago a guías turísticos, $50.
- 30-Sept: arreglo de impresora, $40.
- 20-Oct: 85 emparedados y colas, $127,50.
- 20-Oct: elaboración de afiches para el Día de los Difuntos, $80.
- 31-Oct: arreglo de daños en senderos, $250.
- 2-Nov: 10 emparedados y colas, $15.
- Sumar los gastos: 25+120+80+300+20+600+40+150+270+250+50+40+127,50+80+250+15 = \2.417,50.
- Identificar los INGRESOS (entradas de dinero o devengados):
- 21-Junio: venta de dos noches de alojamiento a 40 turistas extranjeros (crédito 30 días), $2.400.
- 22-Junio: venta al contado de noche de alojamiento a 40 turistas nacionales, $600.
- 22-Junio: cobro de 300 entradas para la ceremonia del Inti Raymi, $600.
- 22-Junio: venta de 80 paseos por senderos, $80.
- 21-Julio: cobro a la agencia de viajes, $2.400.
- 15-Agosto: venta de 180 paseos escolares, $900.
- 15-Sept: venta de dos noches de alojamiento a 25 turistas extranjeros (crédito 30 días), $1.500.
- 22-Sept: venta de 40 paseos por senderos, $200.
- 15-Oct: venta de 85 paseos escolares, $425.
- 15-Oct: cobro a la agencia de viajes, $1.500.
- 2-Nov: venta a 10 turistas nacionales, $50.
- Sumar los ingresos: 2.400+600+600+80+2.400+900+1.500+200+425+1.500+50 = \10.655.
- Calcular la utilidad a la fecha (para el reparto del 31-Julio, considerar solo las transacciones hasta esa fecha):
- Ingresos hasta 31-Julio: 2.400+600+600+80+2.400 = \6.080.
- Gastos hasta 31-Julio: 25+120+80+300+20+600+40+150 = \1.335.
- Utilidad acumulada: 6.080 - 1.335 = \4.745.
- Reparto del 50 % de la utilidad al 31-Julio: 4.745 \times 0{,}5 = \2.372,50.
Respuesta
Ingresos totales del ejercicio = 10.655; gastos totales = 2.417,50; utilidad estimada = 8.237,50. Reparto del 31-Julio (50 %) = 2.372,50.