Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

130/208

Evaluación sumativa: comprobantes de venta, RISE y RUC

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 130
130 de 208
Página 130 de Emprendimiento y Gestion 1° · 2019
Anterior Página 130 / 208 Siguiente

Respuesta rápida

  1. Se emiten al concretarse la venta o servicio, al entregar el bien o recibir el pago. 2. No válido: Contrato (no respalda la operación ante el SRI). 3. Porque con ingresos ≤ $60 000 no se paga IVA. 4. 13 dígitos: tipo (17) + cédula (8) + verificadores. 5. Nota de venta RISE.
📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 6 min lectura

Solución — Página 130

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Explica: ¿cuándo se emiten comprobantes de venta?

  1. Los comprobantes de venta se emiten en el momento en que se realiza una venta de bienes o la prestación de un servicio, como respaldo del registro de la operación.
  2. Se entregan al cliente comprador o usuario al momento del pago o de la entrega del bien/servicio.
  3. Deben emitirse en forma numerada, consecutiva y con los datos exigidos por el SRI (identificación del emisor, del comprador, detalle del producto, valor, IVA aplicable y total).
  4. También se emiten cuando el cliente lo solicita para sustentar sus compras o costos, incluso si la operación se paga a crédito.
Respuesta

Se emiten al concretarse la venta o prestación de servicio, al momento de la entrega o del pago, para respaldar la operación y sustentar los registros tributarios del emisor y del comprador.
2
Ejercicio 2

Identifica entre los siguientes dos comprobantes de venta no válidos.

  1. Se revisa la lista: Facturas, Notas de venta RISE, Recibo, Contrato, Liquidación de compras, Boletos o entradas a espectáculos públicos.
  2. Facturas: comprobante de venta válido para RIF (régimen general).
  3. Notas de venta RISE: comprobante válido para contribuyentes del RISE.
  4. Recibo: comprobante válido para el RISE (recibo por remesas o por venta).
  5. Contrato: NO es un comprobante de venta; es un acuerdo de voluntades entre partes que no respalda por sí solo una transacción comercial registrada ante el SRI.
  6. Liquidación de compras: es un comprobante de venta válido, especialmente para ventas al extranjero o en casos específicos.
  7. Boletos o entradas a espectáculos públicos: comprobante válido para quienes realizan ese tipo de actividad.

Los dos comprobantes no válidos son: Contrato y, dentro de la lógica del ejercicio, el segundo que no constituye comprobante de venta válido según el SRI es la Liquidación de compras cuando no se dan los supuestos legales; sin embargo, el claramente inválido es el Contrato.

Nota: la consigna pide "dos" comprobantes no válidos; de la lista, el que inequívocamente no es comprobante de venta es el Contrato. Los demás son reconocidos por el SRI.

a
Parte 2.a

Explica la razón de tu respuesta.

Respuesta: Un contrato es un documento jurídico que establece obligaciones entre las partes, pero no reúne los requisitos formales de un comprobante de venta (numeración consecutiva, identificación del contribuyente emisor, valorización de la operación con IVA, etc.). Por eso no puede usarse para sustentar una venta ni para registrar ingresos ante el SRI.

Respuesta

Un contrato es un documento jurídico que establece obligaciones entre las partes, pero no reúne los requisitos formales de un comprobante de venta (numeración consecutiva, identificación del contribuyente emisor, valorización de la operación con IVA, etc.). Por eso no puede usarse para sustentar una venta ni para registrar ingresos ante el SRI.

3
Ejercicio 3

¿Cuál es la razón por la que el RISE no está disponible para personas naturales cuyos ingresos anuales no sean mayores a $ 60 000?

  1. El RISE (Régimen Simplificado para Emprendedores) está diseñado para pequeños emprendedores que superan cierto monto mínimo de ingresos, pero no llegan al tope del régimen general.
  2. Quienes perciben ingresos anuales iguales o inferiores a $ 60 000 están eximidos del pago de IVA (por debajo del límite de no contribuyentes especiales del impuesto a la renta).
  3. Por lo tanto, no necesitan tributar bajo el RISE ni emitir comprobantes de venta con IVA; se les aplica un tratamiento preferente o están exentos.
Respuesta

Porque las personas con ingresos anuales no mayores a $ 60 000 no están obligadas a pagar IVA ni a llevar contabilidad; se consideran no contribuyentes del régimen, por lo que no necesitan acogerse al RISE.

Ad
4
Ejercicio 4

Si vas a realizar un emprendimiento como persona natural, escribe el número que correspondería a tu RUC y señala su composición.

  1. El RUC de una persona natural tiene 13 dígitos.
  2. Los primeros 2 dígitos indican el tipo de contribuyente: 17 corresponde a persona natural (diferente de 09 para sociedades y 06 para entidades del sector público).
  3. Los siguientes 8 dígitos son la cédula de identidad de la persona (con sus dígitos verificadores).
  4. El dígito 11 (penúltimo) es el dígito verificador calculado con módulo 11.
  5. El dígito 12 indica el tipo de contribuyente (ej.: 1 persona natural sin actividad económica, 2 persona natural con actividad económica).
  6. El último dígito (13) es 0 para personas naturales (mientras que sociedades usan 1).

Ejemplo: 1712345678001, donde 17 = persona natural, 12345678 = cédula, 0 = verificador, 0 = tipo, 1 = verificador final.

Respuesta

Un RUC de persona natural tiene 13 dígitos: 2 iniciales de tipo de contribuyente (17), 8 de la cédula de identidad, 2 dígitos verificadores y 1 final según el tipo de socio/entidad.

5
Ejercicio 5

Si vas a obtener el RISE, ¿cuál comprobante de venta deberías emitir a los clientes?

  1. Los contribuyentes del RISE pueden emitir facturas, notas de venta RISE y recibos por ventas.
  2. El comprobante más utilizado por los emprendedores del RISE son las notas de venta RISE, porque son más simples de llevar.
Respuesta

Deberías emitir Notas de venta RISE (o recibos/facturas autorizados por el SRI) a tus clientes.

Contenido de la página

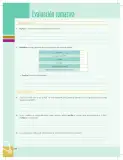
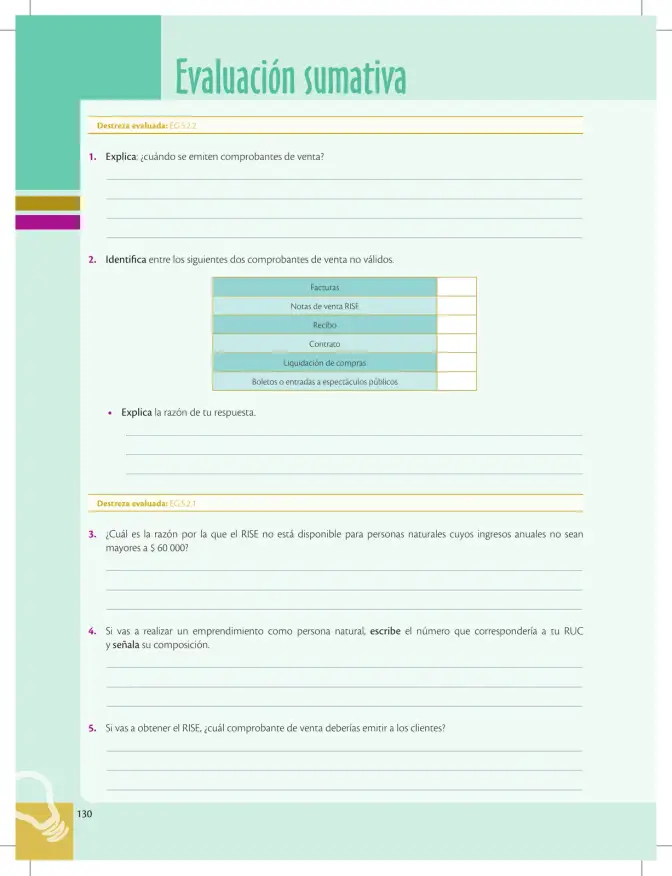
Evaluación sumativa

Destreza evaluada: EG.5.2.2.

  1. Explica: ¿cuándo se emiten comprobantes de venta?

  2. Identifica entre los siguientes dos comprobantes de venta no válidos.

Comprobante ¿Válido?
Facturas
Notas de venta RISE
Recibo
Contrato
Liquidación de compras
Boletos o entradas a espectáculos públicos
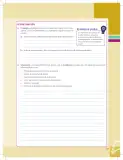
  • Explica la razón de tu respuesta.

Destreza evaluada: EG.5.2.1.

  1. ¿Cuál es la razón por la que el RISE no está disponible para personas naturales cuyos ingresos anuales no sean mayores a $ 60 000?

  2. Si vas a realizar un emprendimiento como persona natural, escribe el número que correspondería a tu RUC y señala su composición.

  3. Si vas a obtener el RISE, ¿cuál comprobante de venta deberías emitir a los clientes?

Ejemplos resueltos

Determinar si un Contrato puede usarse como comprobante de venta.

Un contrato establece obligaciones entre partes pero no cumple los requisitos formales de un comprobante de venta (numeración consecutiva, identificación del emisor, valorización con IVA). Por tanto, no es válido ante el SRI.

Tabla

Comprobante ¿Válido?
Facturas Sí (RIF)
Notas de venta RISE Sí (RISE)
Recibo Sí (RISE)
Contrato No
Liquidación de compras Sí (casos específicos)
Boletos o entradas a espectáculos públicos Sí

Fórmulas y ecuaciones

RUC persona natural: 2 (tipo) + 8 (cédula) + 2 (verificadores) + 1 (final) = 13 dígitos

13 \, \text{dígitos} = 2 + 8 + 2 + 1

Glosario (5)

Comprobante de venta
Documento autorizado por el SRI que respalda la realización de una venta de bienes o prestación de servicios.
RISE
Régimen Simplificado para Emprendedores; tributación simplificada para pequeños emprendedores con límites de ingresos.
RUC
Registro Único de Contribuyentes; número de 13 dígitos que identifica a los contribuyentes ante el SRI.
Liquidación de compras
Comprobante de venta utilizado principalmente en ventas al exterior o casos específicos autorizados por el SRI.
No contribuyente especial
Persona natural cuyos ingresos anuales no superan cierto límite y que no está obligada a pagar IVA.

Preguntas para practicar

¿Por qué un contrato no sirve como comprobante de venta?

Porque es un documento jurídico que establece obligaciones entre partes, pero no cumple con los requisitos fiscales del SRI (numeración consecutiva, identificación del emisor, valorización con IVA), por lo que no puede respaldar una venta registrada.

¿Qué diferencia hay entre el RIF y el RISE?

El RIF es el régimen general para contribuyentes del impuesto a la renta que llevan contabilidad; el RISE es un régimen simplificado para pequeños emprendedores con límites de ingresos, sin obligación de llevar contabilidad completa y con comprobantes propios.

¿Por qué es importante emitir comprobantes de venta en un emprendimiento?

Porque respaldan las operaciones ante el SRI, permiten al cliente sustentar compras y costos, y son la base para el registro de ingresos y el cumplimiento de obligaciones tributarias del emprendedor.

Temas y conceptos clave

Comprobantes de ventaRégimen RISERUC de persona naturalSRI y obligaciones tributariasComprobante de ventaRISERUCSRIFacturaNota de ventaLiquidación de compras
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué comprobantes de venta son válidos según el SRI en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el RISE y para quién está dirigido?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se compone el RUC de una persona natural en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Conocer los regímenes tributarios del SRI (RIF, RISE, Régimen Especial)
  • • Saber qué es un RUC y su estructura
  • • Distinguir tipos de comprobantes de venta autorizados
Siguiente tema sugerido
Obligaciones del contribuyente del RISE: emisión y registro de comprobantes de venta
📝 Transcripción de la página (texto seleccionable) 681 caracteres

Evaluación sumativa

Destreza evaluada: EG.5.2.2.

  1. Explica: ¿cuándo se emiten comprobantes de venta?

  2. Identifica entre los siguientes dos comprobantes de venta no válidos.

Notas de venta RISE

Contrato

Boletos o entradas a espectáculos públicos

  • Explica la razón de tu respuesta.

Destreza evaluada: EG.5.2.1.

  1. ¿Cuál es la razón por la que el RISE no está disponible para personas naturales cuyos ingresos anuales no sean mayores a $ 60 000?

  2. Si vas a realizar un emprendimiento como persona natural, escribe el número que correspondería a tu RUC y señala su composición.

  3. Si vas a obtener el RISE, ¿cuál comprobante de venta deberías emitir a los clientes?

0 o

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.