Ejercicio 6
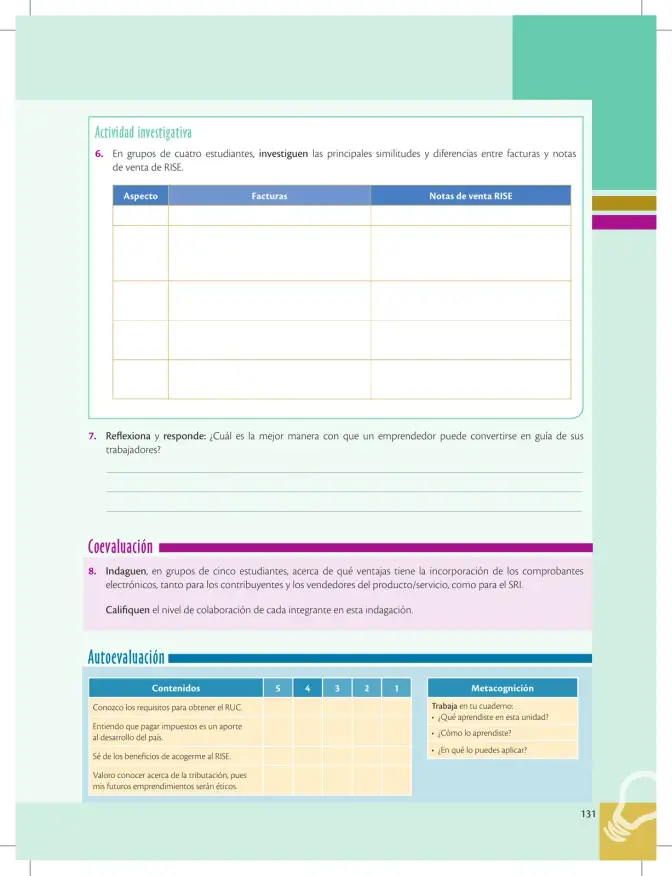
Actividad investigativa: En grupos de cuatro estudiantes, investiguen las principales similitudes y diferencias entre facturas y notas de venta de RISE. Complete el cuadro comparativo.
Cuadro comparativo: Facturas vs. Notas de venta RISE
| Aspecto | Facturas | Notas de venta RISE |
|---|---|---|
| Obligatoriedad | Son documentos tributarios obligatorios para todo contribuyente del SRI (RUC general o RISE) | Su uso es propio del régimen simplificado RISE; el emprendedor puede emitirlas como respaldo de sus ventas |
| Valor tributario | Soportan la determinación del IVA y son deducibles/registrables para el contribuyente | No generan IVA; el RISE paga un impuesto único sobre ingresos brutos, no un IVA por venta |
| Requisitos de emisión | Deben llevar RUC y razón social del emisor y del adquirente, autorización previa del SRI, secuencialidad estricta y fecha de emisión | Datos del vendedor (nombre, cédula/RUC del RISE), descripción del producto/servicio, cantidad, precio unitario y total |
| Secuencialidad y autorización | Requieren numeración correlativa ininterrumpida y autorización previa del SRI; su inobservancia sanciona | Menos formalidad: no exigen autorización previa ni numeración secuencial estricta |
| Destinatario | Se emite a nombre del comprador con su identificación tributaria completa | Puede emitirse al consumidor final, incluso sin identificación tributaria |
| Uso práctico | Formales: contabilidad, devolución de IVA, declaraciones | Prácticas: respaldo de ventas del pequeño emprendedor, garantía informal al cliente |
Similitudes (filas sugeridas): ambas identifican al vendedor y al comprador, registran la operación de venta (bien o servicio), detallan cantidades, precios y total, sirven como respaldo del ingreso percibido y constatan la transacción comercial realizada.
Respuesta
Ambas documentan la venta y a sus partes, pero la factura es un documento tributario autorizado, con secuencialidad estricta y soporte de IVA, mientras que la nota de venta RISE es un respaldo de menor exigencia formal, aplicable al régimen simplificado que no liquida IVA.