Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

157/208

Clasificación de gastos deducibles y no deducibles para el Impuesto a la Renta

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 157
157 de 208
Página 157 de Emprendimiento y Gestion 1° · 2019
Anterior Página 157 / 208 Siguiente

Respuesta rápida

Ejercicio 2: Deducibles 13 750 (carne, embutidos, globos, gasolina, predial, útiles, cuadernos); no deducibles 2 530 (medicamentos, estadio, viaje, vestidos, fiesta, pantalones, alfombra). Impuesto a la Renta ≈ $7 147,5 tras retenciones. Ejercicio 3: IVA grava el consumo y se declara periódicamente; Impuesto a la Renta grava la renta neta y se declara anualmente.

📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 8 min lectura

Solución — Página 157

Emprendimiento y Gestion 1° · 2019

2
Ejercicio 2

Declaración simulada (formulario 102A) para José Ramos, persona natural no obligada a llevar contabilidad, propietario del restaurante El Pincho Pancho S.A. Ingresos anuales: 55\,000 (restaurante) + @@MATH_0@@1\,200.

a
Parte 2.a

Clasificación de gastos en deducibles y no deducibles

Se considera deducible el gasto necesario para generar el ingreso del giro del negocio (restaurante, clases, arriendo) y no deducible el gasto personal o de consumo propio del contribuyente.

Gasto Monto Deducible No deducible
Lista de útiles del colegio 400 | 400 —
Medicamentos 200 | — | 200
Cuadernos 100 | 100 —
Entradas al estadio 80 | — | 80
Viaje de vacaciones a la playa 200 | — | 200
Vestidos 250 | — | 250
Carne para el restaurante 12\,000 | @@MATH_0@@1\,000
Total **14\,350** | **@@MATH_1@@13\,750**.
Total de gastos no deducibles: 200 + 80 + 200 + 250 + 600 + 200 + 1\,000 = **2\,530**.
b
Parte 2.b

Declaración en el formulario 102A

  1. Ingresos totales imponibles: 55\,000 + @@MATH_0@@69\,400.
  2. Gastos deducibles: $13,750.
  3. Renta neta imponible: 69\,400 - @@MATH_1@@8\,347,5.
  4. Menos retenciones en la fuente: 8\,347,5 - 1\,200 = **7,147,5$ a pagar** por Impuesto a la Renta.

(Nota: el valor exacto depende de la tarifa vigente aplicada en el formulario 102A del DIMM.)

c
Parte 2.c

Valor a pagar por Impuesto a la Renta

Respuesta: el impuesto calculado sobre la renta neta (55\,650) menos las retenciones (1\,200), es decir, aproximadamente $7,147,5.
Respuesta

el impuesto calculado sobre la renta neta (55\,650) menos las retenciones (1\,200), es decir, aproximadamente $7,147,5.
3
Ejercicio 3

Señalar las principales diferencias al momento de declarar el IVA y el Impuesto a la Renta.

  1. Hecho imponible: el IVA grava las entregas de bienes y servicios (consumo); el Impuesto a la Renta grava la renta o utilidad obtenida por personas naturales o jurídicas.
  2. Base de cálculo: el IVA se calcula sobre el valor de la operación (precio de venta); el Impuesto a la Renta se calcula sobre los ingresos menos los gastos deducibles (renta neta).
  3. Momento de declaración: el IVA se declara mensual o bimestralmente; el Impuesto a la Renta se declara anualmente (con pagos provisionales mensuales o trimestrales).
  4. Destinatario: el IVA lo paga el consumidor final pero declara el vendedor; el Impuesto a la Renta lo declara y paga directamente el contribuyente sobre su propio rendimiento.
  5. Naturaleza: el IVA es un impuesto al consumo (indirecto); el Impuesto a la Renta es un impuesto directo sobre la renta.
Respuesta

Diferencias clave: objeto (consumo vs. renta), base (precio vs. ingresos menos gastos), periodicidad (mensual/bimestral vs. anual) y naturaleza (indirecto vs. directo).

Contenido de la página

2. Declaración simulada formulario 102A

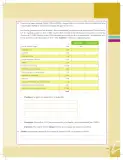
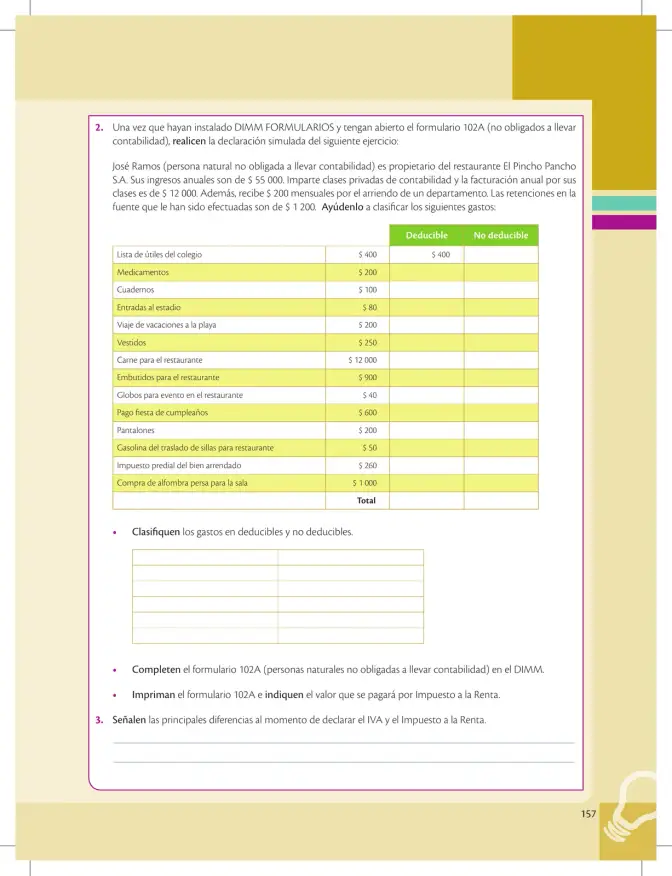
José Ramos (persona natural no obligada a llevar contabilidad) es propietario del restaurante El Pincho Pancho S.A. Sus ingresos anuales son de 55 000. Imparte clases privadas de contabilidad y la facturación anual por sus clases es de 12 000. Además, recibe 200 mensuales por el arriendo de un departamento. Las retenciones en la fuente efectuadas son de 1 200. Ayúdenlo a clasificar los siguientes gastos:

Gasto Monto Deducible No deducible
Lista de útiles del colegio 400 | 400
Medicamentos $200
Cuadernos $100
Entradas al estadio $80
Viaje de vacaciones a la playa $200
Vestidos $250
Carne para el restaurante $12 000
Embutidos para el restaurante $900
Globos para evento en el restaurante $40
Pago fiesta de cumpleaños $600
Pantalones $200
Gasolina del traslado de sillas para restaurante $50
Impuesto predial del bien arrendado $260
Compra de alfombra persa para la sala $1 000
Total
  • Clasifiquen los gastos en deducibles y no deducibles.
  • Completen el formulario 102A (personas naturales no obligadas a llevar contabilidad) en el DIMM.
  • Impriman el formulario 102A e indiquen el valor que se pagará por Impuesto a la Renta.

3. Diferencias IVA vs. Impuesto a la Renta

Señalen las principales diferencias al momento de declarar el IVA y el Impuesto a la Renta.

Ejemplos resueltos

Clasificar si la carne para el restaurante ($12 000) es gasto deducible o no deducible.

Es un insumo directo de la actividad del restaurante, por lo tanto es gasto deducible: se resta de los ingresos para obtener la renta neta.

Clasificar si la compra de alfombra persa para la sala ($1 000) es deducible o no deducible.

Es un gasto de consumo personal del contribuyente, no vinculado al negocio, por lo tanto es no deducible.

Tabla

Gasto Monto Deducible No deducible
Lista de útiles del colegio 400 | 400
Medicamentos 200 | | 200
Cuadernos 100 | 100
Entradas al estadio 80 | | 80
Viaje de vacaciones a la playa 200 | | 200
Vestidos 250 | | 250
Carne para el restaurante 12 000 | 12 000
Embutidos para el restaurante 900 | 900
Globos para evento en el restaurante 40 | 40
Pago fiesta de cumpleaños 600 | | 600
Pantalones 200 | | 200
Gasolina del traslado de sillas 50 | 50
Impuesto predial del bien arrendado 260 | 260
Alfombra persa para la sala 1 000 | | 1 000
Total 13 750** | **2 530

Fórmulas y ecuaciones

Renta neta imponible = Ingresos totales - Gastos deducibles

Impuesto a pagar = (Renta neta × Tarifa) - Retenciones en la fuente

\text{Renta neta} = \text{Ingresos totales} - \text{Gastos deducibles}

\text{Impuesto} = \text{Renta neta} \times \text{Tarifa}

\text{Impuesto a pagar} = \text{Impuesto calculado} - \text{Retenciones}

Glosario (5)

Gasto deducible
Gasto necesario para producir el ingreso del giro del negocio, aceptado por la ley para disminuir la base imponible del Impuesto a la Renta.
Gasto no deducible
Gasto de carácter personal o familiar que no guarda relación con la actividad generadora de renta y por tanto no reduce la base imponible.
Retención en la fuente
Anticipo o descuento del impuesto que un tercero retiene al pagador de la renta, que se imputa al impuesto final a pagar.
Renta neta imponible
Ingresos gravados menos los gastos deducibles; base sobre la cual se calcula el Impuesto a la Renta.
IVA

Preguntas para practicar

¿Por qué la compra de alfombra persa para la sala no es gasto deducible?

Porque es un gasto de consumo personal, no guarda relación con la actividad económica del restaurante ni contribuye a generar los ingresos del negocio, por lo que la ley no permite restarlo de la renta.

¿Qué diferencias existen entre declarar IVA e Impuesto a la Renta?

El IVA grava el consumo, se declara periódicamente (mensual o bimestral) y su base es el precio de las operaciones; el Impuesto a la Renta grava la renta neta (ingresos menos gastos deducibles), se declara anualmente y es un impuesto directo.

Temas y conceptos clave

Impuesto a la RentaGastos deduciblesNo deduciblesFormulario 102AIVArenta neta imponiblegasto deduciblegasto no deducibleretención en la fuenteimpuesto indirectoimpuesto directo
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué gastos son deducibles en la declaración de Impuesto a la Renta de una persona natural?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se calcula la renta neta imponible en el formulario 102A?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuáles son las diferencias entre declarar IVA e Impuesto a la Renta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de ingresos y gastos
  • • Diferencia entre persona natural y jurídica
  • • Nociones básicas de impuestos directos e indirectos
Siguiente tema sugerido
Cálculo del IVA en operaciones comerciales y su declaración periódica
📝 Transcripción de la página (texto seleccionable) 1438 caracteres
  1. Una vez que hayan instalado DIMM FORMULARIOS y tengan abierto el formulario 102A (no obligados a llevar contabilidad), realicen la declaración simulada del siguiente ejercicio:

José Ramos (persona natural no obligada a llevar contabilidad) es propietario del restaurante El Pincho Pancho S.A. Sus ingresos anuales son de $ 55 000. Imparte clases privadas de contabilidad y la facturación anual por sus clases es de 12 000. Además, recibe 200 mensuales por el arriendo de un departamento. Las retenciones en la fuente que le han sido efectuadas son de $ 1200. Ayúdenlo a clasificar los siguientes gastos:

Deducible No deducible

Lista de útiles del colegio 400 400 Medicamentos $ 200 Cuadernos $ 100 Entradas al estadio $80 Viaje de vacaciones a la playa $ 200 Vestidos $ 250 Carne para el restaurante $ 12 000 Embutidos para el restaurante $ 900 Globos para evento en el restaurante $40 Pago fiesta de cumpleaños $ 600 Pantalones 5200 Gasolina del traslado de sillas para restaurante $50 Impuesto predial del bien arrendado $ 260 Compra de alfombra persa para la sala $1000 Total

  • Clasifiquen los gastos en deducibles y no deducibles.

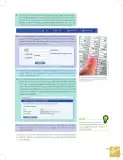
  • Completen el formulario 102A (personas naturales no obligadas a llevar contabilidad) en el DIMM. e — Impriman el formulario 102A e indiquen el valor que se pagará por Impuesto a la Renta.

  1. Señalen las principales diferencias al momento de declarar el IVA y el Impuesto a la Renta.
Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.