Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

154/208

Declaración del Impuesto a la Renta en Ecuador

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 154
154 de 208
Página 154 de Emprendimiento y Gestion 1° · 2019
Anterior Página 154 / 208 Siguiente

Respuesta rápida

  1. El IVA genera más ingresos al Estado. 2) No, la declaración es solo electrónica. 3) Formulario 101/102/102A; año a informar; original o sustitutiva; ingresos y deducciones. 4) Naturales: marzo; sociedades: abril. 5) Valor a favor del contribuyente. 6) Débito, institución financiera o sin valor a pagar.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 154

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

¿Qué genera más ingresos para el Estado: el IVA o el Impuesto a la Renta? (Saberes previos)

  1. El IVA es un impuesto al consumo que se aplica a prácticamente todas las transacciones de bienes y servicios del país, por lo que se recauda de forma masiva y permanente.
  2. El Impuesto a la Renta grava las utilidades (ingresos menos costos y gastos) de sociedades y personas naturales, por lo que su base es más restringida.
  3. En la práctica, por el volumen de operaciones alcanzadas, el IVA representa la principal fuente de ingresos tributarios del Estado ecuatoriano.

Respuesta orientativa: El IVA genera más ingresos al Estado porque grava el consumo de forma amplia y permanente, mientras que el Impuesto a la Renta solo grava las utilidades de empresas y personas.

2
Ejercicio 2

¿Aún es posible declarar impuestos sin necesidad de acceder a Internet? (Desequilibrio cognitivo)

  1. El texto indica que todas las declaraciones de impuestos y anexos al SRI se realizan mediante medios electrónicos (Internet).
  2. Por lo tanto, el sistema está diseñado para operar en línea; no existe ya la declaración en papel tradicional.
  3. En la práctica, si no se tiene acceso propio, el contribuyente puede acudir a un centro de servicio autorizado o a un profesional tributario que realice el trámite en línea, pero el envío siempre es electrónico.

Respuesta orientativa: No, actualmente todas las declaraciones al SRI se realizan por medios electrónicos; quien no tenga Internet debe recurrir a un centro de servicio o a un tercero autorizado que sí acceda al sistema en línea.

3
Ejercicio 3

Señala los pasos 5 al 8 de la declaración del Impuesto a la Renta.

a
Parte 3.a

Paso 5

  1. Se escoge el impuesto por declarar entre las opciones disponibles.
  2. Formulario 101: Impuesto a la Renta Sociedades.
  3. Formulario 102: Impuesto a la Renta Personas Naturales obligadas a llevar contabilidad.
  4. Formulario 102A: Impuesto a la Renta Personas Naturales no obligadas a llevar contabilidad.
Respuesta

Se selecciona el formulario correspondiente: 101 (sociedades), 102 (personas naturales con contabilidad) o 102A (personas naturales sin contabilidad).

b
Parte 3.b

Paso 6

  1. Una vez elegido el formulario, el sistema solicita el período fiscal.
  2. Se selecciona el año por informar.
Respuesta

Se selecciona el año por informar.

c
Parte 3.c

Paso 7

  1. El sistema pregunta por la naturaleza de la declaración.
  2. Opción 1: declaración por primera vez (original).
  3. Opción 2: modificación de una declaración presentada anteriormente (sustitutiva).
Respuesta

Se indica si la declaración es original (primera vez) o sustitutiva (modificación de una anterior).

d
Parte 3.d

Paso 8

  1. Se ingresa la información de ingresos totales del año de la sociedad o de la persona natural.
  2. Se registran las deducciones: en sociedades, costos y gastos del emprendimiento; en personas naturales dependientes, el aporte personal al IESS; en personas naturales que facturan, costos y gastos de su emprendimiento.
  3. Adicionalmente se incluyen gastos personales de salud, educación, vivienda, alimentación y vestimenta, amparados en facturas del año.
Respuesta

Se declara el monto total de ingresos del año y las deducciones correspondientes (costos/gastos, aporte al IESS, gastos personales con factura).

Ad
4
Ejercicio 4

¿En qué mes se paga el Impuesto a la Renta en personas naturales y en sociedades? (Sabías qué)

  1. Personas naturales: el pago se realiza en marzo.
  2. Sociedades: el pago se realiza en abril.
Respuesta

Personas naturales: marzo; sociedades: abril.

5
Ejercicio 5

¿Qué significa "crédito tributario"? (Glosario)

  1. El glosario lo define como un valor a favor del contribuyente.
  2. Se genera, por ejemplo, cuando las retenciones efectuadas por clientes superan el impuesto causado.
Respuesta

Es el valor a favor del contribuyente, resultado cuando las retenciones recibidas superan el Impuesto a la Renta causado.

6
Ejercicio 6

¿Cuáles son las formas de pago al final de la declaración?

  1. Convenio de débito: autorización al SRI para debitar el valor de una cuenta de ahorros o corriente del contribuyente.
  2. Otras formas de pago: el contribuyente acude a una institución financiera a realizar el pago.
  3. Declaración sin valor a pagar: cuando no se debe cancelar nada o existe un saldo a favor del contribuyente (crédito tributario).
Respuesta

Convenio de débito, otras formas de pago (institución financiera) o declaración sin valor a pagar (saldo a favor).

Contenido de la página

Declaración del Impuesto a la Renta

Saberes previos: ¿Qué genera más ingresos para el Estado: el IVA o el Impuesto a la Renta?

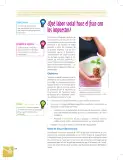
Todas las declaraciones de impuestos y anexos al SRI se realizan mediante medios electrónicos (Internet). Para la declaración del Impuesto a la Renta se deben realizar los siguientes pasos:

  1. al 4. Igual al IVA (página 146).

  2. Se escoge el impuesto por declarar entre las opciones: Formulario 101: Impuesto a la Renta Sociedades. Formulario 102: Impuesto a la Renta Personas Naturales obligados a llevar contabilidad. Formulario 102A: Impuesto a la Renta Personas Naturales no obligadas a llevar contabilidad (ver página 146).

  3. A continuación, se selecciona el año por informar.

  4. Luego, el sistema solicita si se trata de una declaración por primera vez (original) o si se desea modificar una declaración efectuada con anterioridad (sustitutiva).

  5. Una vez seleccionado el tipo de declaración, el sistema solicita información sobre los ingresos de la sociedad y de las personas naturales. Se debe incluir el monto total de ingresos en el año. En lo referente a deducciones, en el caso de sociedades, se debe incluir el monto de costos y gastos del emprendimiento. En el caso de personas naturales en relación de dependencia, se debe incluir el aporte personal al IESS, mientras que para personas naturales que facturan, se deben incluir los costos y gastos de su emprendimiento. Adicionalmente se incluyen los gastos personales de salud, educación, vivienda, alimentación y vestimenta, amparados en facturas del año.

Una vez completada la información, el sistema calcula automáticamente el valor causado de Impuesto a la Renta (por pagar al fisco). Se deben añadir las retenciones que los clientes o usuarios han realizado a la nueva empresa y finalmente se llega a un nuevo valor sobre Impuesto a la Renta por pagar o crédito tributario del año. En la parte final se deben establecer la forma de pago: convenio de débito (cuando se ha autorizado al SRI a debitar de una cuenta de ahorros o corriente), otras formas de pago (cuando la persona se acercará a una institución financiera a realizar el pago) o declaración sin valor a pagar (cuando no se debe cancelar nada o existe un saldo a favor del contribuyente).

Desequilibrio cognitivo: ¿Aún es posible declarar impuestos sin necesidad de acceder a Internet?

Sabías qué: El Impuesto a la Renta en personas naturales se paga en marzo, y en sociedades se paga en abril.

Glosario: Crédito tributario. Valor a favor del contribuyente.

Para declarar correctamente el IVA de un emprendimiento, se debe tener un libro de cuentas ordenado y la certeza de que la tributación beneficiará a todos los ecuatorianos.

EG.5.2.4. Aplicar los conocimientos tributarios en el llenado de los formularios básicos del SRI (RISE, IVA e Impuesto a la Renta).

Ejemplos resueltos

Una persona natural que factura declara ingresos de 30 000 y costos y gastos de su emprendimiento de 12 000 en el año. Sus clientes le retuvieron $1 500. ¿Cuál es el valor del impuesto antes y después de las retenciones?

  1. Impuesto causado (base): 30 000 − 12 000 = $18 000 de renta neta gravable.
  2. Se aplica la tarifa correspondiente para obtener el impuesto causado.
  3. Se restan las retenciones: Impuesto por pagar = Impuesto causado − $1 500.
  4. Si las retenciones superan el impuesto causado, se genera crédito tributario (saldo a favor).

Tablas (2)

Formulario Aplica para
101 Impuesto a la Renta de Sociedades
102 Personas Naturales obligadas a llevar contabilidad
102A Personas Naturales no obligadas a llevar contabilidad
Concepto Momento de pago
Personas naturales Marzo
Sociedades Abril

Diagrama

flowchart TD
    A[Inicio: acceso al SRI en línea] --> B[Pasos 1 al 4: datos del contribuyente]
    B --> C[Paso 5: elegir formulario 101/102/102A]
    C --> D[Paso 6: seleccionar año a informar]
    D --> E[Paso 7: declaración original o sustitutiva]
    E --> F[Paso 8: ingresos y deducciones]
    F --> G[Cálculo automático del impuesto causado]
    G --> H[Restar retenciones]
    H --> I{Resultado}
    I -->|Valor a pagar| J[Convenio de débito o institución financiera]
    I -->|Saldo a favor| K[Declaración sin valor a pagar - crédito tributario]

Fórmulas y ecuaciones

Valor por pagar = Impuesto causado − Retenciones a favor

Crédito tributario = Retenciones acumuladas − Impuesto causado (si es positivo)

\text{Impuesto causado} = \text{Ingresos del año} - \text{Deducciones admitidas}

\text{Valor por pagar} = \text{Impuesto causado} - \text{Retenciones soportadas}

Glosario (4)

Crédito tributario
Valor a favor del contribuyente, resultado cuando las retenciones recibidas superan el impuesto causado.
Declaración original
Declaración presentada por primera vez para un período fiscal.
Declaración sustitutiva
Declaración que modifica una declaración presentada anteriormente.
Convenio de débito
Autorización al SRI para debitar el valor del impuesto de una cuenta de ahorros o corriente del contribuyente.

Preguntas para practicar

¿Qué genera más ingresos para el Estado: el IVA o el Impuesto a la Renta?

El IVA, porque grava el consumo de la mayoría de transacciones del país de forma permanente, mientras que el Impuesto a la Renta solo alcanza las utilidades de empresas y personas.

¿Aún es posible declarar impuestos sin necesidad de acceder a Internet?

No, todas las declaraciones al SRI son electrónicas; quien no tenga Internet puede recurrir a un centro de servicio o a un tercero autorizado que realice el trámite en línea.

Temas y conceptos clave

Declaración del Impuesto a la RentaFormularios del SRIDeducciones y gastos personalesFormas de pago tributarioImpuesto a la RentaFormulario 101Formulario 102Formulario 102ADeclaración originalDeclaración sustitutivaCrédito tributarioConvenio de débito
¿Te fue útil esta página?

Figuras de la página (5)

Hombre sonriente trabajando con un laptop y papeles, representando el trámite electrónico de declaraciones tributarias.
Figura 1 image
Íconos de bombillas que acompañan los recuadros Saberes previos, Desequilibrio cognitivo, Sabías qué y Glosario.
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image
Figura 5 de Emprendimiento y Gestion 1° · 2019
Figura 5 image

Preguntas que la gente también hace

¿Qué diferencia hay entre el formulario 101, 102 y 102A del SRI?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el crédito tributario en el Impuesto a la Renta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuándo se paga el Impuesto a la Renta en Ecuador personas naturales y sociedades?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de impuesto y renta
  • • Diferencia entre ingresos, costos y gastos
  • • Uso básico de medios electrónicos del SRI
Siguiente tema sugerido
Retenciones en la fuente y su aplicación en la declaración del Impuesto a la Renta
📝 Transcripción de la página (texto seleccionable) 1714 caracteres

EG.5.2.4. Aplicar los conocimientos tributarios en el llenado de los formularios básicos del SRI (RISE, IVA e Impuesto a la Renta).

Saberes previos

¿Qué genera más ingresos para el Estado: el IVA o el Impuesto a la Renta?

Desequilibrio cognitivo

¿Aún es posible declarar impuestos sin necesidad de acceder al Internet?

¿Sabías qué?

El Impuesto a la Renta en perso- nas naturales se paga en marzo, y en sociedades se paga en abril.

Glosario

Crédito tributario. Valor a favor del contribuyente.

Ml Para declarar correctamente el IVA de un emprendimiento, se debe tener un libro de cuentas ordenado y la certeza de que la

tributación beneficiará a todos los ecuatorianos.

154

Declaración del Impuesto a la Renta

Como ya habíamos mencionado, todas las declaraciones de impuestos y ane- xos al SRI se realizan mediante medios electrónicos (Internet). Para la declara- ción de Impuesto a la Renta se deben realizar los siguientes pasos:

  1. al 4. Igual al IVA (página 146).

Una vez completada la información, el sistema calcula automáticamente el valor causado de Impuesto a la Renta (por pagar al fisco). Se deben añadir las retenciones que los clientes o usuarios han realizado a la nueva empresa y finalmente se llega a un nuevo valor sobre Impuesto a la Renta por pagar o crédito tributario del año. En la parte final se deben establecer la forma de pago: convenio de débito (cuando se ha autorizado al SRI a debitar de una cuenta de ahorros o corriente), otras formas de pago (cuando la persona se acercará a una institución financiera a realizar el pago) o declaración sin va- lor a pagar (cuando no se debe cancelar nada o existe un saldo a favor del contribuyente).

Shutterstock, (2018). 582865162

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.