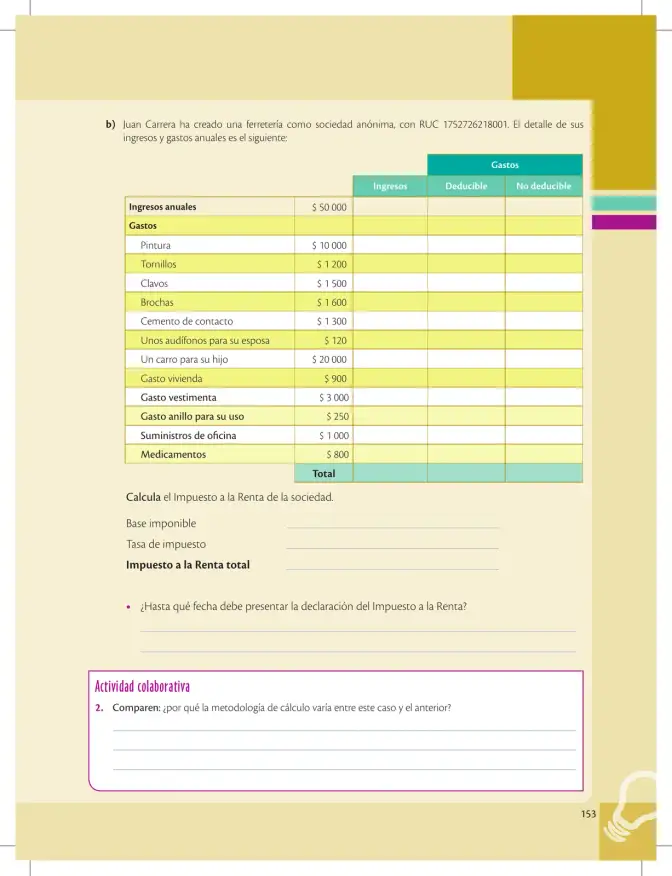
Juan Carrera creó una ferretería como sociedad anónima (RUC 1752726218001). Con los ingresos y gastos anuales, calcula el Impuesto a la Renta de la sociedad.
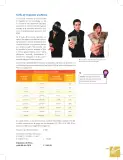
Clasificación de gastos (deducibles vs. no deducibles)
Como se trata de una persona jurídica (sociedad anónima), solo son deducibles los gastos necesarios para producir el ingreso de la ferretería. Los gastos personales o familiares del propietario NO son deducibles.
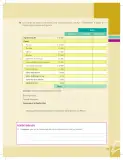
| Gasto | Monto | Deducible | No deducible |
|---|---|---|---|
| Pintura | 10 000 | 10 000 | — | |
| Tornillos | 1 200 | 1 200 | — | |
| Clavos | 1 500 | 1 500 | — | |
| Brochas | 1 600 | 1 600 | — | |
| Cemento de contacto | 1 300 | 1 300 | — | |
| Audífonos para su esposa | 120 | — | 120 | ||
| Carro para su hijo | 20 000 | — | 20 000 | ||
| Gasto vivienda | 900 | — | 900 | ||
| Gasto vestimenta | 3 000 | — | 3 000 | ||
| Anillo para su uso | 250 | — | 250 | ||
| Suministros de oficina | 1 000 | 1 000 | — | |
| Medicamentos | 800 | — | 800 | ||
| Total | 41 670** | **16 600 | $25 070 |
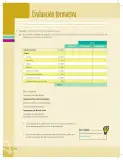
- Suma de gastos deducibles: 10\ 000 + 1\ 200 + 1\ 500 + 1\ 600 + 1\ 300 + 1\ 000 = 16\ 600.
- Suma de gastos no deducibles: 120 + 20\ 000 + 900 + 3\ 000 + 250 + 800 = 25\ 070.
- Total de gastos: 16\ 600 + 25\ 070 = 41\ 670.
Base imponible
- Ingresos anuales: 50\ 000.
- Restar solo los gastos deducibles: 50\ 000 - 16\ 600 = 33\ 400.
Base imponible = 33\ 400.
Tasa de impuesto
En Ecuador, para sociedades la tasa general del Impuesto a la Renta es del 25 %.
Tasa de impuesto = 25\%.
Impuesto a la Renta total
- Fórmula: \text{Impuesto} = \text{Base imponible} \times \text{Tasa}.
- Sustitución: 33\ 400 \times 0{,}25.
- Cálculo: 33\ 400 \times 0{,}25 = 8\ 350.
Impuesto a la Renta total = 8\ 350.
Fecha límite de presentación de la declaración
La declaración del Impuesto a la Renta de personas jurídicas se presenta dentro de los tres meses siguientes al cierre del ejercicio económico, es decir, hasta el 31 de marzo del año siguiente al ejercicio tributario.
Actividad colaborativa 2
Comparen: ¿por qué la metodología de cálculo varía entre este caso y el anterior?
- En el caso anterior (persona natural / negocio unipersonal), la base imponible se determina aplicando el esquema simplificado o restando todos los gastos del negocio sin distinguir tantas categorías, y las tasas son progresivas por tramos.
- En este caso, al ser una sociedad anónima (persona jurídica), se deben separar estrictamente los gastos deducibles de los no deducibles, pues la empresa es un ente económico distinto del dueño; los gastos personales o familiares no son gastos de la sociedad.
- Además, las personas jurídicas pagan una tasa fija (25 %) sobre la base imponible, mientras que las personas naturales usan tarifas progresivas.
Respuesta orientativa: La metodología varía porque este caso corresponde a una persona jurídica, que debe separar gastos deducibles de no deducibles y pagar una tasa fija, a diferencia del caso anterior de una persona natural con tarifas progresivas y menos restricciones de clasificación.
Hasta el 31 de marzo del año siguiente.