Ejercicio 1
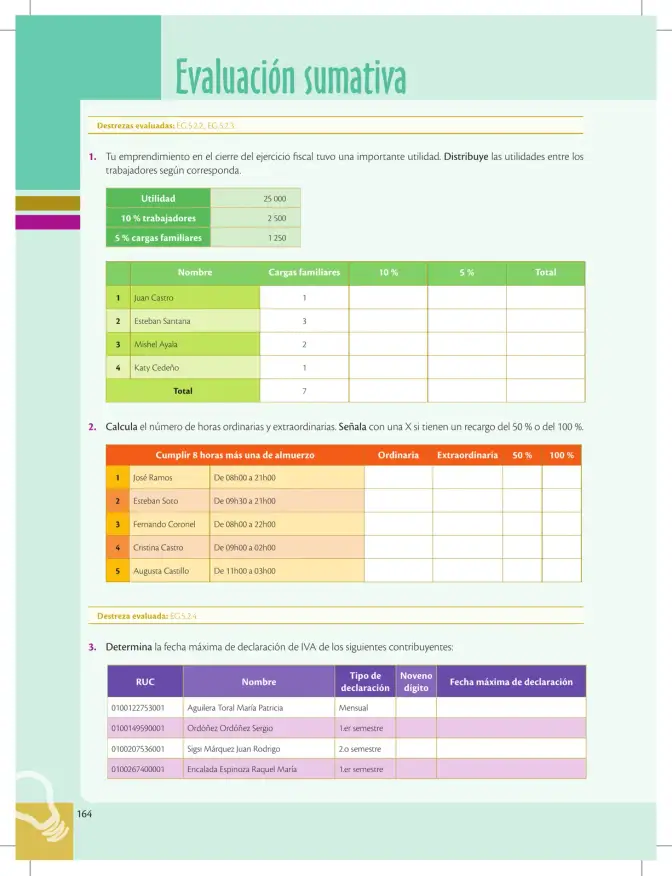
Tu emprendimiento en el cierre del ejercicio fiscal tuvo una importante utilidad. Distribuye las utilidades entre los trabajadores según corresponda. Utilidad: 25 000; 10 % trabajadores: 2 500; 5 % cargas familiares: 1 250. Total de cargas familiares: 7.
El 10 % se reparte en partes iguales entre los 4 trabajadores, y el 5 % se reparte proporcionalmente a las cargas familiares de cada uno.
Parte 1.a
Juan Castro (1 carga familiar)
- Porción del 10 %: \frac{2\,500}{4} = 625.
- Factor de cargas familiares: \frac{1}{7}.
- Porción del 5 %: 1\,250 \times \frac{1}{7} \approx 178{,}57.
- Total: 625 + 178{,}57 = 803{,}57.
Respuesta
625 en 10 %, 178,57 en 5 %, total 803,57.
Parte 1.b
Esteban Santana (3 cargas familiares)
- Porción del 10 %: \frac{2\,500}{4} = 625.
- Porción del 5 %: 1\,250 \times \frac{3}{7} \approx 535{,}71.
- Total: 625 + 535{,}71 = 1\,160{,}71.
Respuesta
625 en 10 %, 535,71 en 5 %, total 1 160,71.
Parte 1.c
Mishel Ayala (2 cargas familiares)
- Porción del 10 %: \frac{2\,500}{4} = 625.
- Porción del 5 %: 1\,250 \times \frac{2}{7} \approx 357{,}14.
- Total: 625 + 357{,}14 = 982{,}14.
Respuesta
625 en 10 %, 357,14 en 5 %, total 982,14.
Parte 1.d
Katy Cedeño (1 carga familiar)
- Porción del 10 %: \frac{2\,500}{4} = 625.
- Porción del 5 %: 1\,250 \times \frac{1}{7} \approx 178{,}57.
- Total: 625 + 178{,}57 = 803{,}57.
Verificación
- Suma de cargas: 1+3+2+1 = 7.
- Suma del 10 %: 625 \times 4 = 2\,500.
- Suma del 5 %: 178{,}57+535{,}71+357{,}14+178{,}57 = 1\,250.
- Total general: 2\,500 + 1\,250 = 3\,750.
Respuesta
625 en 10 %, 178,57 en 5 %, total 803,57.