Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

165/208

Cálculo del Impuesto a la Renta de un pequeño negocio

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 165
165 de 208
Página 165 de Emprendimiento y Gestion 1° · 2019
Anterior Página 165 / 208 Siguiente

Respuesta rápida

Renta neta imponible: \ 29\,300@@MATH_0@@; costo de ventas: 41\,000.

📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 5 min lectura

Solución — Página 165

Emprendimiento y Gestion 1° · 2019

4
Ejercicio 4

Juana Pérez (persona natural no obligada a llevar contabilidad) tiene un almacén de venta de computadores con ingresos anuales de \ 75\,000 y además factura 6\,000 al año por clases privadas de computación. Determinar su impuesto a la renta anual con la tabla de impuesto vigente, considerando los gastos listados.

a
Parte 4.a

Determinación de los ingresos totales

  1. Ingresos por venta en el almacén: I_1 = \ $75,000. 2. Ingresos por clases particulares: $I_2 = \$ $6\,000.
  2. Ingreso neto total: I = I_1 + I_2 = 75\,000 + 6\,000.
Respuesta

I = \ 81\,000$.

b
Parte 4.b

Clasificación de los gastos (deducibles y no deducibles)

Gasto Monto ¿Deducible? Motivo
Compra de impresora de uso personal \ 500$ No Uso personal, no del negocio
Compra de 10 impresoras para vender \ 5,000$ No (es costo) Es mercadería; se descuenta vía costo de ventas, no como gasto
Pago por elaboración de facturas \ 100$ Sí Gasto necesario del negocio
Pago de almuerzos diarios \ 586$ No Gasto personal
Compra de estanterías para el local \ 2,000$ Sí Mejora/equipo del local
Pantalones para sus hijos \ 250$ No Gasto personal
Compra de computadores para vender \ 52,000$ No (es costo) Mercadería; parte del costo de ventas
Vacaciones de la familia \ 500$ No Gasto personal
Inventario final de computadores \ 16,000$ — No es gasto: es parte del cálculo del costo de ventas
Gastos de publicidad del local \ 200$ Sí Gasto operacional del negocio
Pago de sueldos y beneficios anuales \ 8,400$ Sí Gasto operacional del negocio
c
Parte 4.c

Cálculo del costo de las mercaderías vendidas

  1. Compra de mercadería durante el año: C_{compra} = 5\,000 + 52\,000 = \ $57,000. 2. Inventario final: $IF = \$ $16\,000.
  2. Costo de ventas: CV = C_{compra} - IF = 57\,000 - 16\,000.
Respuesta

CV = \ 41\,000$.

d
Parte 4.d

Gastos deducibles totales

  1. Sumamos solo los gastos deducibles: 100 + 2\,000 + 200 + 8\,400.
  2. G = \ 10\,700$.
Respuesta

G = \ 10\,700$.

e
Parte 4.e

Renta neta imponible

  1. Fórmula: R = I - CV - G.
  2. Sustitución: R = 81\,000 - 41\,000 - 10\,700.
  3. R = 40\,000 - 10\,700.
Respuesta

R = \ 29,300$ (renta neta imponible).

f
Parte 4.f

Cálculo del impuesto con la tabla vigente (persona natural sin contabilidad)

La tabla progresiva del impuesto a la renta (tramos) más usada:

Tramo (UTM) Margen marginal
Hasta 15 UTM 0%
Más de 15 y hasta 30 UTM 4%
Más de 30 y hasta 50 UTM 13%
Más de 50 y hasta 70 UTM 23%
Más de 70 y hasta 90 UTM 30%
Más de 90 y hasta 170 UTM 35%
Más de 170 y hasta 340 UTM 40%
Más de 340 UTM 45%

Considerando una UTM aproximada de \ 48,000$ (valor referencial), la renta neta es muy baja respecto a los tramos:

  1. En pesos: 29\,300 / 48\,000 \approx 0{,}61 UTM.
  2. Como es inferior a 15 UTM, corresponde al tramo exento (0%).
  3. Impuesto = 29\,300 \times 0\% = \ 0$.

Nota: si el curso utiliza otra tabla específica, se aplican los tramos de forma progresiva sobre los \ 29,300$ de renta neta.

Respuesta

Impuesto = \ 0$ (no paga impuesto por quedar en el tramo exento hasta 15 UTM).

Contenido de la página

Destreza evaluada: EG.5.2.3.

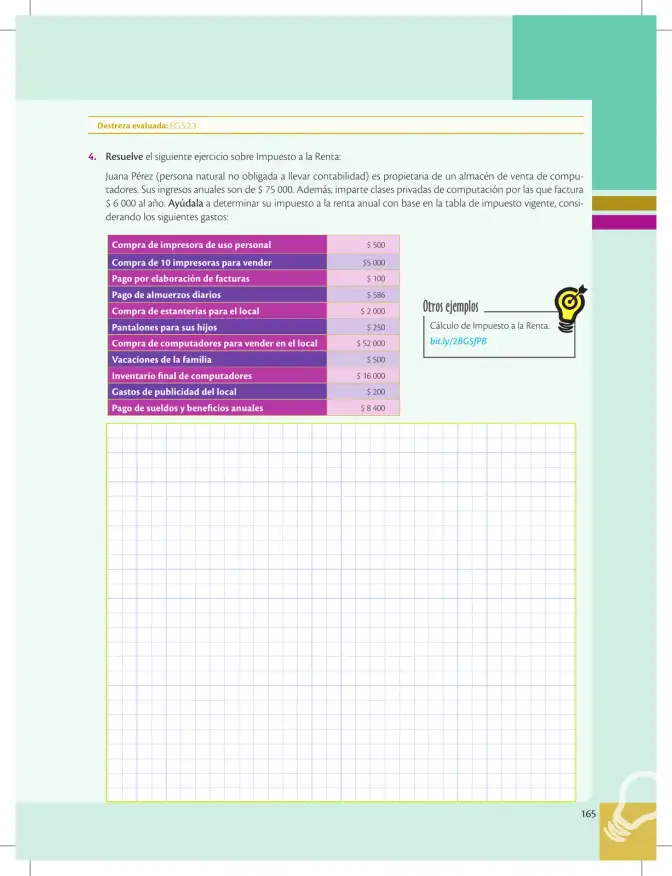
4. Resuelve el siguiente ejercicio sobre Impuesto a la Renta:

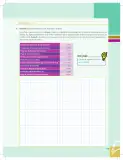
Juana Pérez (persona natural no obligada a llevar contabilidad) es propietaria de un almacén de venta de computadores. Sus ingresos anuales son de \ 75\,000. Además, imparte clases privadas de computación por las que factura 6\,000 al año. Ayúdala a determinar su impuesto a la renta anual con base en la tabla de impuesto vigente, considerando los siguientes gastos:

Concepto Monto
Compra de impresora de uso personal \ 500$
Compra de 10 impresoras para vender \ 5,000$
Pago por elaboración de facturas \ 100$
Pago de almuerzos diarios \ 586$
Compra de estanterías para el local \ 2,000$
Pantalones para sus hijos \ 250$
Compra de computadores para vender en el local \ 52,000$
Vacaciones de la familia \ 500$
Inventario final de computadores \ 16,000$
Gastos de publicidad del local \ 200$
Pago de sueldos y beneficios anuales \ 8,400$

Otros ejemplos: Cálculo de Impuesto a la Renta. bit.ly/2BG5fPB

Ejemplos resueltos

Calcular la renta neta imponible de Juana Pérez.

Ingresos = 75 000 + 6 000 = 81 000. Costo de ventas = (5 000 + 52 000) - 16 000 = 41 000. Gastos deducibles = 100 + 2 000 + 200 + 8 400 = 10 700. Renta neta = 81 000 - 41 000 - 10 700 = 29 300.

Tabla

Concepto Monto ¿Deducible?
Compra de impresora de uso personal $500 No
Compra de 10 impresoras para vender $5 000 No (mercadería)
Pago por elaboración de facturas $100 Sí
Pago de almuerzos diarios $586 No
Compra de estanterías para el local $2 000 Sí
Pantalones para sus hijos $250 No
Compra de computadores para vender $52 000 No (mercadería)
Vacaciones de la familia $500 No
Inventario final de computadores $16 000 No (cuenta de costo)
Gastos de publicidad del local $200 Sí
Pago de sueldos y beneficios anuales $8 400 Sí

Fórmulas y ecuaciones

Renta neta = Ingresos - Costo de ventas - Gastos deducibles

Costo de ventas = Compras del período - Inventario final

R = I - CV - G

CV = C_{compra} - IF

Impuesto = R \times t

Glosario (4)

Impuesto a la Renta
Tributo que grava los ingresos obtenidos en un período, aplicado sobre la renta neta.
Gasto deducible
Gasto necesario y probado para producir el ingreso, que se resta del total para obtener la renta neta.
Renta neta imponible
Ingresos menos costos de ventas y gastos deducibles; base sobre la que se calcula el impuesto.
Inventario final
Valor de la mercadería que queda en la tienda al cierre del período; se resta del total de compras para obtener el costo de ventas.

Preguntas para practicar

¿Por qué la compra de computadores para vender no se considera gasto deducible sino costo?

Porque es mercadería adquirida para la reventa; su valor se recupera mediante el costo de ventas cuando se vende, por lo que se descuenta del ingreso como costo y no como gasto operacional, evitando duplicar la deducción.

¿Por qué los gastos personales (almuerzos, vacaciones, ropa para los hijos) no son deducibles?

Porque no son necesarios para producir el ingreso del negocio; el impuesto solo permite descontar gastos directamente vinculados a la actividad productiva.

Temas y conceptos clave

Impuesto a la RentaPersona natural sin contabilidadGastos deducibles vs. no deduciblesCosto de ventas e inventarioRenta neta imponibleTramos del impuesto (UTM)Gastos operacionales deduciblesMercadería y costo de ventas

Fuentes y referencias

  • bit.ly/2BG5fPB — Cálculo de Impuesto a la Renta (video de apoyo)
¿Te fue útil esta página?

Figuras de la página (1)

Recuadro 'Otros ejemplos' con un ícono de bombilla y diana, que enlaza a un video de cálculo del Impuesto a la Renta (bit.ly/2BG5fPB).
Figura 1 image

Preguntas que la gente también hace

¿Cómo se calcula el impuesto a la renta de una persona natural no obligada a llevar contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué gastos son deducibles en el impuesto a la renta de un pequeño negocio?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se calcula el costo de ventas de una tienda con inventario final?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Operaciones básicas con números
  • • Concepto de ingresos, costos y gastos
  • • Tablas de clasificación de gastos
Siguiente tema sugerido
Cálculo de la rentabilidad y utilidad líquida de un negocio
📝 Transcripción de la página (texto seleccionable) 992 caracteres

Destreza evaluada: EG.5.2.3.

  1. Resuelve el siguiente ejercicio sobre Impuesto a la Renta:

Juana Pérez (persona natural no obligada a llevar contabilidad) es propietaria de un almacén de venta de compu- tadores. Sus ingresos anuales son de $ 75 000. Además, imparte clases privadas de computación por las que factura

$ 6 000 al año. Ayúdala a determinar su impuesto a la renta anual con base en la tabla de impuesto vigente, consi- O

derando los siguientes gastos:

Compra de impresora de uso personal

Compra de 10 impresoras para vender

Pago por elaboración de facturas

Pago de almuerzos diarios

Compra de estanterías para el local

Pantalones para sus hijos

Compra de computadores para vender en el local Vacaciones de la familia

Inventario final de computadores

Gastos de publicidad del local

Pago de sueldos y beneficios anuales

$ 500

$5 000 $100

$ 586 52000 $250 $52 000 $ 500

$ 16 000 $ 200

$ 8 400

Otros ejemplos Calculo de Impuesto a la Renta. bit.ly/2BG5fPB

165 ts

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.