EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución
de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.
Saberes previos
¿Estás consciente de que en
algún momento tendrás que
cumplir con obligaciones tributarias?
Desequilibrio cognitivo
¿Por qué razón hay personas
que se oponen a pagar
impuestos?
Glosario
Concienciar. Hacer que
alguien sienta, piense y actúe con
conocimiento de lo que hace.
Saberes ancestrales
Los incas aplicaban el
concepto de redistribución. La
redistribución consistía en entregar
trabajo o bienes al Estado, y este los
distribuía a todos los ayllus. De esta
manera, se mantenía la estabilidad
política, económica y social.
TIC
Mira el video y comenta en
clase qué opinas acerca de
la gestión del SRI respecto a la
recaudación de impuestos y la
evasión fiscal:
http://bit.ly/2Q4xd0e
Cultura tributaria
Se define como cultura tributaria al conjunto y serie de valores y comporta-
mientos que los integrantes de la sociedad ecuatoriana pueden tener respecto
al cumplimiento adecuado de sus obligaciones y derechos relacionados con la
tributación.
Es obligación de las autoridades tributarias concienciar a la sociedad sobre la
importancia de pagar oportunamente sus obligaciones; asimismo, los contri-
buyentes deberán cumplir con los principios de solidaridad financiera, cance-
lando debidamente sus impuestos.
¿Qué finalidad tienen los impuestos?
Los impuestos tienen como objetivo repartir adecuadamente la riqueza, desde
las personas naturales o empresas de mayores ingresos hacia aquellos de me-
nores ingresos. Con base en el pago de impuestos, el Estado puede proveer de
servicios públicos que eleven la calidad de vida de toda la población (asistencia
en hospitales públicos, educación, útiles y desayunos escolares gratuitos, etc.).
Sobre los temas tributarios, la Constitución de la República del Ecuador indica:
Artículo 283: “El sistema económico es social y solidario; reconoce al ser hu-
mano como sujeto y fin; propende a una relación dinámica y equilibrada entre
sociedad, Estado y mercado...”
Artículo 300: “El régimen tributario se regirá por los principios de generalidad,
progresividad, eficiencia, simplicidad administrativa, irretroactividad, equidad,
transparencia y suficiencia recaudatoria. Se priorizarán los impuestos directos
y progresivos. La política tributaria promoverá la redistribución y estimulará
el empleo, la producción de bienes y servicios, y conductas ecológicas, sociales
y económicas responsables”.
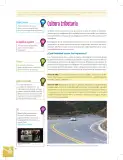
MEI uso honesto y transparente de los tributos que hace toda la ciudadanía genera progreso.
ck, (2018) 697960915