Ejercicio 1
Contenido de la página (EG.5.1.5)
Explicar las principales normas contables relacionadas con la partida doble para establecer los impactos en las cuentas.
 MisLibrosTexto
Prueba nacional
TransformarPor universidad (27)
 ESPE — Universidad de las Fuerzas Armadas ESPE
 ESPOCH — Escuela Superior Politécnica de Chimborazo
 ESPOL — Escuela Superior Politécnica del Litoral IKIAM — Universidad Regional Amazónica Ikiam
 UCE — Universidad Central del Ecuador
 UCUENCA — Universidad de Cuenca UEA — Universidad Estatal Amazónica
 UEB — Universidad Estatal de Bolívar
 UG — Universidad de Guayaquil
 ULEAM — Universidad Laica Eloy Alfaro de Manabí
 UNACH — Universidad Nacional de Chimborazo
 UNAE — Universidad Nacional de Educación
 UNEMI — Universidad Estatal de Milagro
 UNESUM — Universidad Estatal del Sur de Manabí UNL — Universidad Nacional de Loja
 UPEC — Universidad Politécnica Estatal del Carchi
 UPSE — Universidad Estatal Península de Santa Elena UTA — Universidad Técnica de Ambato UTB — Universidad Técnica de Babahoyo UTC — Universidad Técnica de Cotopaxi
 UTELVT — Universidad Técnica Luis Vargas Torres de Esmeraldas
 UTEQ — Universidad Técnica Estatal de Quevedo
 UTM — Universidad Técnica de Manabí UTMACH — Universidad Técnica de Machala UTN — Universidad Técnica del Norte MisLibrosTexto
La partida doble: activos y gastos aumentan por el debe; pasivos, patrimonio e ingresos por el haber. Saldo deudor si Debe > Haber; acreedor si Haber > Debe; cuenta saldada si ambos son iguales. Primer registro: asiento de apertura en el libro diario.
Emprendimiento y Gestion 1° · 2019
Explicar las principales normas contables relacionadas con la partida doble para establecer los impactos en las cuentas.
| Cuenta contable |
|---|
| Debe |
\text{Saldo deudor} = \sum \text{Debe} - \sum \text{Haber} > 0
\text{Saldo acreedor} = \sum \text{Haber} - \sum \text{Debe} > 0
\sum \text{Debe} = \sum \text{Haber} \Rightarrow \text{Saldo} = 0
Un emprendimiento inicia con un aporte en efectivo de $1\,000:
| Libro diario | Debe | Haber |
|---|---|---|
| Caja (activo) | 1 000 | |
| Patrimonio (capital) | 1 000 |
Saberes previos: ¿Conoces alguna herramienta informática para llevar a cabo los registros contables?
Respuesta orientativa: Sí; entre las más usadas están programas como Excel con plantillas de libro diario, o software contable especializado (por ejemplo, QuickBooks, Sage, Contpaqi o SISTEMA). Estas herramientas automatizan el registro de los asientos, calculan saldos y generan estados financieros, lo que reduce errores y agiliza el cierre contable.
Desequilibrio cognitivo: ¿Cómo se hacía la contabilidad antes de que existiera el dinero?
Respuesta orientativa: Antes del dinero, las civilizaciones llevaban registros mediante el trueque, primero de forma mental y luego con tablillas de arcilla, cuerdas con nudos (quipus) o anotaciones en papiro y pergamino para controlar existencias y deudas en especie. El registro anotaba entradas y salidas de mercaderías, cumpliendo la misma función que el debe y el haber, pero en unidades de bienes y no en moneda.
Saberes ancestrales: Con las antiguas sociedades productivas surgieron organizaciones más complejas. El trueque fue la primera forma de comercio que permitió a las antiguas civilizaciones empezar a negociar sus mercaderías. En el Ecuador de hoy, La Trueca es una organización que promueve el trueque como método de intercambio en donde el valor no es monetario, sino personal o emotivo; para sus fundadoras, el trueque es tan o más válido que los métodos de intercambio tradicionales (FLOK Society, 2014).
Respuesta orientativa: El trueque es relevante para la contabilidad porque obliga a valorar bienes y servicios sin precio monetario fijo, por lo que el registro debe reflejar el valor acordado por las partes. Comprenderlo ayuda a entender que la contabilidad, en esencia, mide intercambios y variaciones patrimoniales, independientemente de la unidad de cuenta utilizada.
EG.5.1.5. Explicar las principales normas contables, relacionadas con la partida doble, para establecer los impactos en las cuentas.
La tecnología es indispensable en la contabilidad. ¿Conoces alguna herramienta informática para llevar a cabo los registros contables?
¿Cómo se hacía la contabilidad antes de que existiera el dinero?
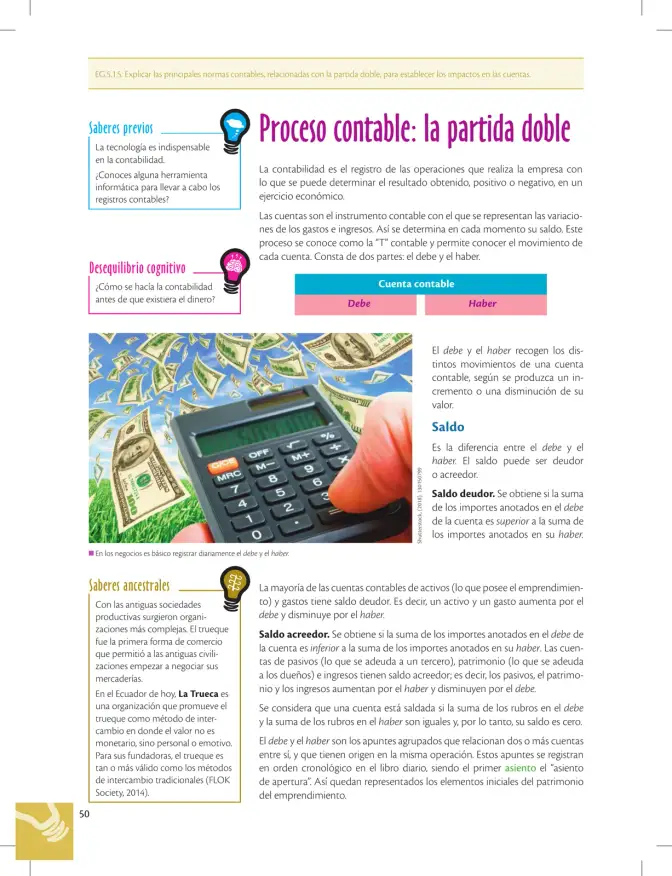
La contabilidad es el registro de las operaciones que realiza la empresa con lo que se puede determinar el resultado obtenido, positivo o negativo, en un ejercicio económico.
Las cuentas son el instrumento contable con el que se representan las variaciones de los gastos e ingresos. Así se determina en cada momento su saldo. Este proceso se conoce como la "T" contable y permite conocer el movimiento de cada cuenta. Consta de dos partes: el debe y el haber.
| Cuenta contable |
|---|
| Debe |
El debe y el haber recogen los distintos movimientos de una cuenta contable, según se produzca un incremento o una disminución de su valor.
Es la diferencia entre el debe y el haber. El saldo puede ser deudor o acreedor.
Saldo deudor. Se obtiene si la suma de los importes anotados en el debe de la cuenta es superior a la suma de los importes anotados en su haber.
La mayoría de las cuentas contables de activos (lo que posee el emprendimiento) y gastos tiene saldo deudor. Es decir, un activo y un gasto aumentan por el debe y disminuyen por el haber.
Saldo acreedor. Se obtiene si la suma de los importes anotados en el debe de la cuenta es inferior a la suma de los importes anotados en su haber. Las cuentas de pasivos (lo que se adeuda a un tercero), patrimonio (lo que se adeuda a los dueños) e ingresos tienen saldo acreedor; es decir, los pasivos, el patrimonio y los ingresos aumentan por el haber y disminuyen por el debe.
Se considera que una cuenta está saldada si la suma de los rubros en el debe y la suma de los rubros en el haber son iguales y, por lo tanto, su saldo es cero.
El debe y el haber son los apuntes agrupados que relacionan dos o más cuentas entre sí, y que tienen origen en la misma operación. Estos apuntes se registran en orden cronológico en el libro diario, siendo el primer asiento el "asiento de apertura". Así quedan representados los elementos iniciales del patrimonio del emprendimiento.
Con las antiguas sociedades productivas surgieron organizaciones más complejas. El trueque fue la primera forma de comercio que permitió a las antiguas civilizaciones empezar a negociar sus mercaderías.
En el Ecuador de hoy, La Trueca es una organización que promueve el trueque como método de intercambio en donde el valor no es monetario, sino personal o emotivo. Para sus fundadoras, el trueque es tan o más válido como los métodos de intercambio tradicionales (FLOK Society, 2014).
(Pie de foto: En los negocios es básico registrar diariamente el debe y el haber.)
Un emprendimiento inicia sus actividades con un aporte en efectivo de \1,000$ de sus dueños. Registra el asiento de apertura.
| Libro diario | Debe | Haber |
|---|---|---|
| Caja | 1 000 | |
| Patrimonio | 1 000 |
| Cuenta contable |
|---|
| Debe |
| Tipo de cuenta | Aumenta por | Disminuye por | Saldo típico |
|---|---|---|---|
| Activo | Debe | Haber | Deudor |
| Gasto | Debe | Haber | Deudor |
| Pasivo | Haber | Debe | Acreedor |
| Patrimonio | Haber | Debe | Acreedor |
| Ingreso | Haber | Debe | Acreedor |
| Libro diario | Debe | Haber |
|---|---|---|
| Caja | 1 000 | |
| Patrimonio | 1 000 |
flowchart TB
    subgraph CuentaT["Cuenta contable (T contable)"]
        direction LR
        subgraph DEBE["Debe"]
            D1[Activos: aumentan]
            D2[Gastos: aumentan]
        end
        subgraph HABER["Haber"]
            H1[Pasivos: aumentan]
            H2[Patrimonio: aumentan]
            H3[Ingresos: aumentan]
        end
    end
    CuentaT -->|Diferencia| Saldo{Saldo}
    Saldo -->|Debe > Haber| SD[Saldo deudor]
    Saldo -->|Haber > Debe| SA[Saldo acreedor]
    Saldo -->|Debe = Haber| S0[Cuenta saldada: saldo 0]
Saldo = Suma del Debe − Suma del Haber
Activos y gastos: aumentan por el debe, disminuyen por el haber
Pasivos, patrimonio e ingresos: aumentan por el haber, disminuyen por el debe
\text{Saldo} = \sum \text{Debe} - \sum \text{Haber}
\text{Saldo deudor} \Leftrightarrow \sum \text{Debe} > \sum \text{Haber}
\text{Saldo acreedor} \Leftrightarrow \sum \text{Haber} > \sum \text{Debe}
\text{Cuenta saldada} \Leftrightarrow \sum \text{Debe} = \sum \text{Haber} \Rightarrow \text{Saldo} = 0
¿Conoces alguna herramienta informática para llevar a cabo los registros contables?
Sí; existen hojas de cálculo como Excel o Google Sheets con plantillas de libro diario, y software contable especializado como QuickBooks, Sage o SISTEMA. Estas herramientas automatizan los asientos, calculan saldos y generan estados financieros, reduciendo errores y agilizando el cierre contable.
¿Cómo se hacía la contabilidad antes de que existiera el dinero?
Antes del dinero, las civilizaciones llevaban registros mediante el trueque, primero de forma mental y luego con tablillas de arcilla, quipus o anotaciones en papiro para controlar existencias y deudas en especie. Se anotaban entradas y salidas de mercaderías, cumpliendo la función del debe y el haber, pero en unidades de bienes y no en moneda.
¿Por qué el trueque es relevante para entender la contabilidad?
El trueque obliga a valorar bienes y servicios sin precio monetario fijo, por lo que el registro debe reflejar el valor acordado por las partes en el debe y el haber. Comprenderlo ayuda a ver que la contabilidad mide intercambios y variaciones patrimoniales, independientemente de la unidad de cuenta utilizada.



EG.5.1.5. Explicar las principales normas contables, relacionadas con la partida doble, para establecer los impactos en las cuentas.
Saberes previos
La tecnología es indispensable en la contabilidad.
¿Conoces alguna herramienta informática para llevar a cabo los registros contables?
Desequilibrio cognitivo ¿Cómo se hacía la contabilidad antes de que existiera el dinero?
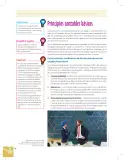
Proceso contable: la partida doble
La contabilidad es el registro de las operaciones que realiza la empresa con lo que se puede determinar el resultado obtenido, positivo o negativo, en un ejercicio económico.
Las cuentas son el instrumento contable con el que se representan las variacio- nes de los gastos e ingresos. Así se determina en cada momento su saldo. Este proceso se conoce como la “T” contable y permite conocer el movimiento de cada cuenta. Consta de dos partes: el debe y el haber.
Cuenta contable
El debe y el haber recogen los dis- tintos movimientos de una cuenta contable, según se produzca un in- cremento o una disminución de su valor.
Saldo
Es la diferencia entre el debe y el haber. El saldo puede ser deudor O acreedor.
Saldo deudor. Se obtiene si la suma de los importes anotados en el debe de la cuenta es superior a la suma de los importes anotados en su haber.
Shutterstock, (2018). 130150799
En los negocios es básico registrar diariamente el debe y el haber.
Saberes ancestrales
Con las antiguas sociedades productivas surgieron organi- zaciones más complejas. El trueque fue la primera forma de comercio que permitió a las antiguas civili- zaciones empezar a negociar sus mercaderías.
En el Ecuador de hoy, La Trueca es una organización que promueve el trueque como método de inter- cambio en donde el valor no es monetario, sino personal o emotivo. Para sus fundadoras, el trueque es tan o más válido como los métodos de intercambio tradicionales (FLOK Society, 2014).
50
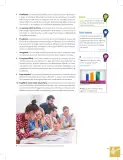
La mayoría de las cuentas contables de activos (lo que posee el emprendimien- to) y gastos tiene saldo deudor. Es decir, un activo y Un gasto aumenta por el debe y disminuye por el haber.
Saldo acreedor. Se obtiene si la suma de los importes anotados en el debe de la cuenta es inferior a la suma de los importes anotados en su haber. Las cuen- tas de pasivos (lo que se adeuda a un tercero), patrimonio (lo que se adeuda a los dueños) e ingresos tienen saldo acreedor; es decir, los pasivos, el patrimo- nio y los ingresos aumentan por el haber y disminuyen por el debe.
Se considera que una cuenta está saldada si la suma de los rubros en el debe y la suma de los rubros en el haber son iguales y, por lo tanto, su saldo es cero.
El debe y el haber son los apuntes agrupados que relacionan dos o más cuentas entre sí, y que tienen origen en la misma operación. Estos apuntes se registran en orden cronológico en el libro diario, siendo el primer asiento el “asiento de apertura”. Así quedan representados los elementos iniciales del patrimonio del emprendimiento.

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.
Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.