Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

49/208

Principios contables y características cualitativas de la información financiera

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 49
49 de 208
Página 49 de Emprendimiento y Gestion 1° · 2019
Anterior Página 49 / 208 Siguiente

Respuesta rápida

3.c) Mal clasificado: separar costo de ventas de gastos y detallarlos. 4.a) Oportunidad. 4.b) Imagen fiel. 4.c) Comparabilidad. 5) Caso colaborativo: se desarrolla con ejemplo propio (ej.: relevancia en emprendimiento de pastelería).

📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 49

Emprendimiento y Gestion 1° · 2019

3
Ejercicio 3

c

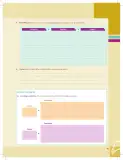
El emprendimiento "La Vagancia" presentó su detalle de gastos: compras de producto \@@MATH_0@@; gastos varios 92\,000. El detalle de gastos no está correctamente clasificado por naturaleza.

  1. Las compras de producto \24,000$ constituyen costo de ventas (o costo de mercadería vendida), no un gasto operacional en sentido estricto.
  2. Los gastos varios \92,000$ deben desagregarse por naturaleza (sueldos, arriendo, servicios básicos, etc.), ya que el rubro "gastos varios" no permite evaluar la composición real de los costos.
  3. Para cumplir con el principio de clasificación correcta y comprensibilidad, el detalle debería separar: costo de ventas (\@@MATH_1@@92\,000) supera ampliamente el costo de las compras (24\,000), lo que sugiere problemas de control interno y posibles erogaciones mal registradas.
Respuesta

El detalle incumple los principios de clasificación correcta, comprensibilidad y control interno; debe separarse el costo de ventas de los gastos operacionales y detallar cada gasto por naturaleza.
4
Ejercicio 4

Examina en los siguientes ejemplos qué principios contables no se cumplen.

a
Parte 4.a

Se presentó información financiera a la gerente con un retraso de tres meses, por lo que ya no es relevante para los fines que ella buscaba.

  1. El principio de oportunidad exige que la información esté disponible para los usuarios a tiempo para que influya en sus decisiones.
  2. Un retraso de tres meses hace que los datos estén desactualizados respecto del momento en que la gerente debía decidir.
  3. Al perder vigencia, la información también deja de ser relevante, cualidad que depende de la oportunidad de entrega.
Respuesta

Se incumple principalmente el principio de oportunidad (y en consecuencia el de relevancia).

b
Parte 4.b

Se presentó información al gerente sin el ingreso contable de la compra de activos fijos.

  1. El registro de la compra de un activo fijo genera un asiento que afecta el balance (activo fijo y caja/crédito) y, si se omite, la información no refleja la realidad económica de la empresa.
  2. El principio de imagen fiel (o fidelidad de la representación) exige que los estados financieros reflejen fielmente la situación patrimonial y financiera.
  3. Al omitir el registro contable, la información deja de ser completa y fiel.
Respuesta

Se incumple el principio de imagen fiel (fidelidad de la representación), al omitir una operación real de la empresa.

c
Parte 4.c

El nuevo contador presentó los balances exclusivamente del año 2018; la antigua contadora presentaba siempre el año corriente comparado con el año anterior.

  1. El principio de comparabilidad permite que los usuarios identifiquen tendencias y evalúen la evolución del emprendimiento a través del tiempo.
  2. Al entregar solo un año aislado, no es posible comparar resultados, costos ni estructuras patrimoniales con el período anterior.
  3. También se afecta la consistencia en el criterio de presentación respecto de ejercicios anteriores.
Respuesta

Se incumple el principio de comparabilidad (y de consistencia en la presentación).

5
Ejercicio 5

— Actividad colaborativa

En parejas, elijan una característica cualitativa de la información en los estados financieros, escriban un caso de emprendimiento donde se evidencie, explíquenla y realicen una exposición.

Respuesta orientativa (ejemplo de desarrollo):

  1. Característica elegida: Relevancia. La información es relevante cuando influye en las decisiones económicas de los usuarios, ayudándoles a evaluar hechos pasados, presentes o futuros.
  2. Caso de emprendimiento: Un emprendimiento de pastelería artesanal, "Dulce Sabor", presenta a su banco un estado de resultados mensual que muestra una caída del margen de utilidad de 30\% a 10\% en dos meses, desglosando el alza del costo de la harina y la mantequilla.
  3. Explicación: Al mostrar la tendencia y sus causas, el banco puede decidir otorgar o no un crédito de capital de trabajo; la información es relevante porque es valor predictiva (permite anticipar dificultades de flujo de caja) y valor confirmativo (confirma una tendencia ya sospechada).
  4. Ejemplos complementarios: Local: una panadería que muestra al propietario la utilidad por producto para decidir dejar de vender un pan poco rentable. Mundial: Starbucks reporta en sus estados financieros el desglose de ventas por región para que los inversionistas evalúen el crecimiento en China.
  5. Exposición: presentar en 5 minutos la característica, el caso, la explicación y dos ejemplos (uno local y uno mundial), concluyendo con qué decisión se tomaría gracias a esa información.

Contenido de la página

3.c

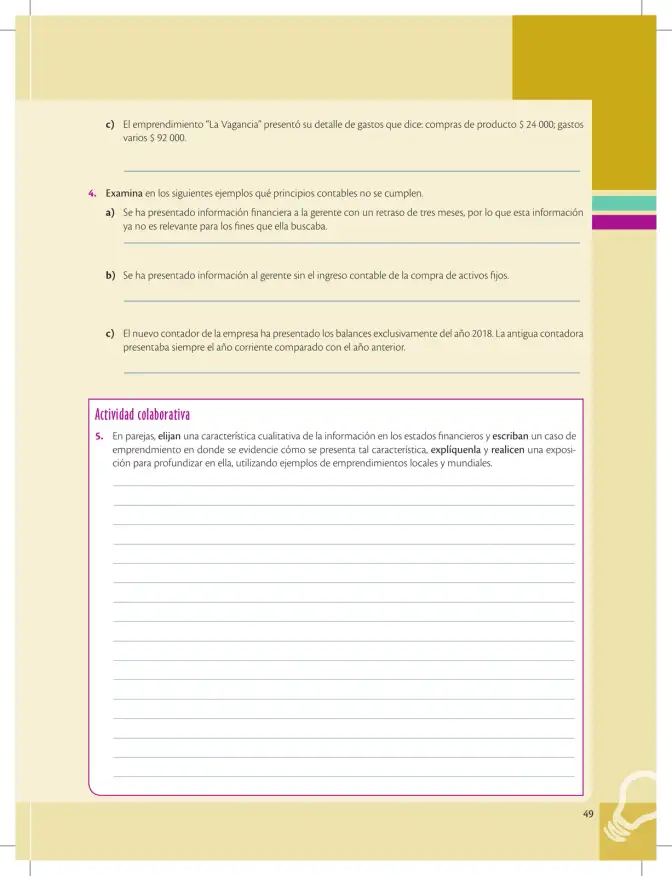
El emprendimiento "La Vagancia" presentó su detalle de gastos que dice: compras de producto \@@MATH_0@@; gastos varios 92\,000.


4. Examina en los siguientes ejemplos qué principios contables no se cumplen.

a) Se ha presentado información financiera a la gerente con un retraso de tres meses, por lo que esta información ya no es relevante para los fines que ella buscaba.

b) Se ha presentado información al gerente sin el ingreso contable de la compra de activos fijos.

c) El nuevo contador de la empresa ha presentado los balances exclusivamente del año 2018. La antigua contadora presentaba siempre el año corriente comparado con el año anterior.


Actividad colaborativa

5. En parejas, elijan una característica cualitativa de la información en los estados financieros y escriban un caso de emprendimiento en donde se evidencie cómo se presenta tal característica, explíquenla y realicen una exposición para profundizar en ella, utilizando ejemplos de emprendimientos locales y mundiales.

Ejemplos resueltos

Identificar el principio contable incumplido cuando la información financiera llega con tres meses de retraso.

  1. El principio de oportunidad exige entrega oportuna de la información. 2. Con tres meses de retraso los datos están desactualizados. 3. Conclusión: se incumple el principio de oportunidad y, con ello, la relevancia.

Glosario (5)

Principio de oportunidad
La información contable debe estar disponible a los usuarios en el momento adecuado para influir en sus decisiones.
Imagen fiel
Los estados financieros deben reflejar fielmente la situación económica y financiera real de la empresa.
Comparabilidad
Capacidad de la información para ser comparada con la de otros períodos o de otras empresas.
Relevancia
La información es relevante cuando es significativa y útil para la toma de decisiones.
Clasificación correcta
Cada partida contable debe registrarse en la categoría que le corresponde según su naturaleza.

Temas y conceptos clave

Principios contablesCaracterísticas cualitativas de la información financieraActividad colaborativaOportunidadImagen fielComparabilidadClasificación correctaRelevanciaComprensibilidad
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué principio contable se incumple cuando la información financiera llega con tres meses de retraso?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué diferencia hay entre imagen fiel y clasificación correcta en los estados financieros?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Por qué es importante la comparabilidad en los estados financieros de un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de estados financieros (balance y estado de resultados)
  • • Principios de contabilidad generalmente aceptados
  • • Nociones de gastos, costos y activos fijos
Siguiente tema sugerido
Análisis e interpretación de los estados financieros de un emprendimiento
📝 Transcripción de la página (texto seleccionable) 999 caracteres

c) Elemprendimiento “La Vagancia” presentó su detalle de gastos que dice: compras de producto $ 24 000; gastos varios $ 92 000.

  1. Examina en los siguientes ejemplos qué principios contables no se cumplen.

a) Se ha presentado información financiera a la gerente con un retraso de tres meses, por lo que esta información

ya no es relevante para los fines que ella buscaba. |

b) Se ha presentado información al gerente sin el ingreso contable de la compra de activos fijos.

c) El nuevo contador de la empresa ha presentado los balances exclusivamente del año 2018. La antigua contadora presentaba siempre el año corriente comparado con el año anterior.

Actividad colaborativa

  1. En parejas, elijan una característica cualitativa de la información en los estados financieros y escriban un caso de emprendmiento en donde se evidencie cómo se presenta tal característica, expliquenla y realicen una exposi- ción para profundizar en ella, utilizando ejemplos de emprendimientos locales y mundiales.
Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.