Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

78/208

La depreciación de los activos fijos

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 78
78 de 208
Página 78 de Emprendimiento y Gestion 1° · 2019
Anterior Página 78 / 208 Siguiente

Respuesta rápida

  1. Gasto anual de depreciación: 24\,000/8 = \@@MATH_0@@. 2) Gasto mensual: 3\,000/12 = 250 (Debe gasto, Haber depreciación acumulada). 3) Saldo neto 2022 = \0$. 4) Computadora/celular: ~3 años. 5) Herramientas eléctricas: 10 años.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 78

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

(Ejemplo de cálculo de la página)

Un emprendimiento adquiere una maquinaria con vida útil de 8 años, valorada en $24\,000, adquirida a inicios de 2015. ¿Cuál es el gasto de depreciación anual?

  1. Método de línea recta: se reparte el costo de forma igualitaria en los años de vida útil.
  2. Fórmula: \text{Depreciación anual} = \dfrac{\text{Costo}}{\text{Vida útil}}.
  3. Sustitución: \dfrac{\24\,000}{8} = 3\,000.
Respuesta

El gasto de depreciación anual es $3\,000.

2
Ejercicio 2

(Registro contable mensual)

Con el gasto anual calculado, determina el gasto de depreciación mensual y registra la partida doble.

  1. Gasto anual: $3\,000.
  2. Dividir entre 12 meses: \dfrac{\3\,000}{12} = 250 por mes.
  3. Registro mensual (partida doble):
    • Debe: Gastos depreciación de maquinaria \250$.
    • Haber: Depreciación acumulada de maquinaria \250$.
Respuesta

Gasto mensual de \250$, con Débito a Gastos de depreciación y Crédito a Depreciación acumulada.

3
Ejercicio 3

(Saldos de activos fijos en el balance general)

La tabla de la página muestra la evolución de la maquinaria (costo $16\,000, vida útil de 8 años) entre 2015 y 2022. Verifiquemos los saldos:

  1. Depreciación anual: \dfrac{\@@MATH_1@@2\,000 \times n, donde n$ es el número de años transcurridos.
  2. Saldo neto: \text{Costo} - \text{Depreciación acumulada}.
  3. Ejemplo año 2015: acumulada = \@@MATH_2@@; saldo neto = 16\,000 - \@@MATH_3@@2\,000 \times 5 = 10\,000; saldo neto = \@@MATH_4@@6\,000@@MATH_5@@2\,000 \times 8 = 16\,000; saldo neto = \16\,000 - 16\,000 = 0.
Respuesta

Al finalizar 2022 el activo queda totalmente depreciado con saldo neto \0$.

Ad
4
Ejercicio 4

(Saberes previos)

¿En qué tiempo piensas que se depreciará tu computadora, tu celular, tu tablet? ¿Por qué?

  1. Según el Reglamento de la Ley de Régimen Tributario Interno (SRI), los equipos de cómputo y software tienen una vida útil mínima de 3 años.
  2. En la práctica, un celular o computadora pierde valor más rápido por obsolescencia tecnológica (aparación de modelos nuevos) y desgaste físico del uso diario.
  3. Por eso su depreciación suele concentrarse en pocos años.

Respuesta orientativa: Aproximadamente 3 años, ya que la vida útil mínima para equipos de cómputo es de 3 años y la obsolescencia tecnológica acelera la pérdida de valor.

5
Ejercicio 5

(Desequilibrio cognitivo)

¿Cuál es la vida útil de las herramientas eléctricas que se utilizan en carpintería?

  1. Según el cuadro del SRI, la categoría "Maquinaria, muebles y enseres, instalaciones" tiene una vida útil mínima de 10 años.
  2. Las herramientas eléctricas de carpintería (sierras, liadoras, taladros) se ubican en esta categoría.

Respuesta orientativa: 10 años, según la vida útil mínima establecida para maquinaria y enseres.

Contenido de la página

EG.5.1.8. Interpretar las cuentas contables mediante la identificación de los cambios que causan las transacciones en los activos, pasivos y patrimonios, reflejados en la cuenta por partida doble.

La depreciación de los activos fijos

Saberes previos: ¿En qué tiempo piensas que se depreciará tu computadora, tu celular, tu tablet? ¿Por qué?

Desequilibrio cognitivo: ¿Cuál es la vida útil de las herramientas eléctricas que se utilizan en carpintería?

Glosario — Vida útil: Es la duración que puede tener un objeto tomando en cuenta la función para la que está destinado.

Otros ejemplos: Depreciación de activos fijos. bit.ly/2FPOTbg

¿Sabías qué? Activos que no se deprecian: "Minas, canteras y vertederos; los terrenos tienen una vida ilimitada y por tanto no se deprecian" (Hansen-Holm, 2009, p. 99).

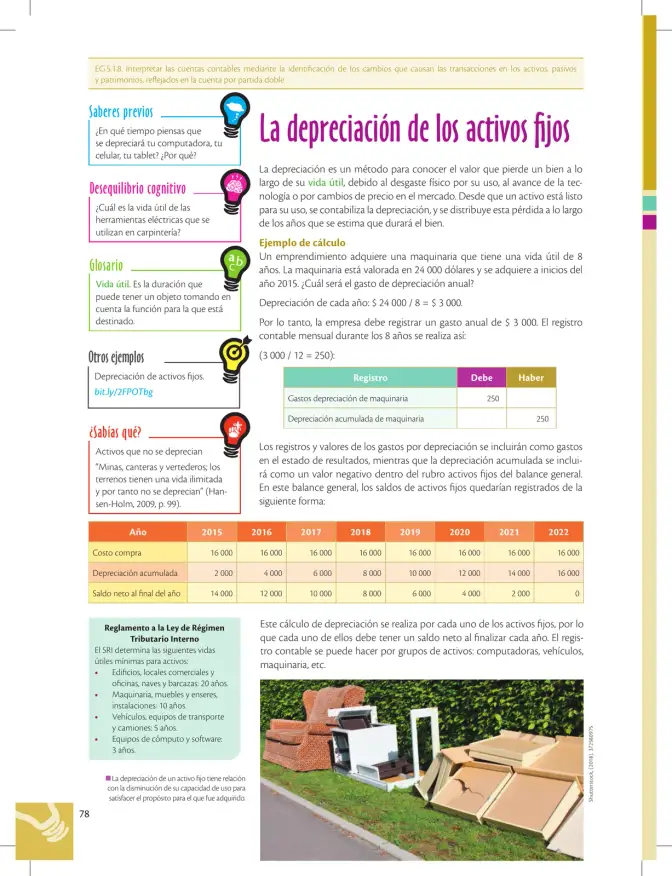
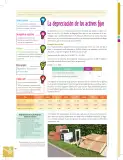
La depreciación es un método para conocer el valor que pierde un bien a lo largo de su vida útil, debido al desgaste físico por su uso, al avance de la tecnología o por cambios de precio en el mercado. Desde que un activo está listo para su uso, se contabiliza la depreciación, y se distribuye esta pérdida a lo largo de los años que se estima que durará el bien.

Ejemplo de cálculo

Un emprendimiento adquiere una maquinaria que tiene una vida útil de 8 años. La maquinaria está valorada en 24 000 dólares y se adquiere a inicios del año 2015. ¿Cuál será el gasto de depreciación anual?

Depreciación de cada año: \@@MATH_0@@3\,000@@MATH_1@@3\,000 / 12 = 250$):

Registro Debe Haber
Gastos depreciación de maquinaria 250
Depreciación acumulada de maquinaria 250

Los registros y valores de los gastos por depreciación se incluirán como gastos en el estado de resultados, mientras que la depreciación acumulada se incluirá como un valor negativo dentro del rubro activos fijos del balance general. En este balance general, los saldos de activos fijos quedarían registrados de la siguiente forma:

Año 2015 2016 2017 2018 2019 2020 2021 2022
Costo compra 16 000 16 000 16 000 16 000 16 000 16 000 16 000 16 000
Depreciación acumulada 2 000 4 000 6 000 8 000 10 000 12 000 14 000 16 000
Saldo neto al final del año 14 000 12 000 10 000 8 000 6 000 4 000 2 000 0

Reglamento a la Ley de Régimen Tributario Interno. El SRI determina las siguientes vidas útiles mínimas para activos:

  • Edificios, locales comerciales y oficinas, naves y barcazas: 20 años.
  • Maquinaria, muebles y enseres

Ejemplos resueltos

Una maquinaria con vida útil de 8 años cuesta $24\,000; calcular el gasto de depreciación anual y mensual.

Anual: \@@MATH_0@@3\,000/12 = 250. Registro: Debe Gastos de depreciación \250, Haber Depreciación acumulada 250.

Tablas (2)

Registro Debe Haber
Gastos depreciación de maquinaria 250
Depreciación acumulada de maquinaria 250
Año 2015 2016 2017 2018 2019 2020 2021 2022
Costo compra 16 000 16 000 16 000 16 000 16 000 16 000 16 000 16 000
Depreciación acumulada 2 000 4 000 6 000 8 000 10 000 12 000 14 000 16 000
Saldo neto al final del año 14 000 12 000 10 000 8 000 6 000 4 000 2 000 0

Fórmulas y ecuaciones

Depreciación anual = Costo de adquisición / Vida útil

Depreciación mensual = Depreciación anual / 12

Saldo neto = Costo - Depreciación acumulada

\text{Depreciación anual} = \frac{\text{Costo}}{\text{Vida útil}}

\frac{\@@MATH_0@@3\,000

\frac{\3\,000}{12} = \250

\text{Saldo neto} = \text{Costo} - \text{Depreciación acumulada}

Glosario (4)

Vida útil
Duración que puede tener un objeto tomando en cuenta la función para la que está destinado.
Depreciación
Método para conocer el valor que pierde un bien a lo largo de su vida útil por desgaste, obsolescencia o cambios de precio.
Depreciación acumulada
Suma de las depreciaciones registradas desde la adquisición del activo; se presenta como un valor negativo en el rubro de activos fijos.
Saldo neto
Valor del activo al final del año: costo de compra menos depreciación acumulada.

Preguntas para practicar

¿Por qué los terrenos y minas no se deprecian?

Porque tienen vida ilimitada: no sufren desgaste físico por uso ni pierden capacidad productiva de forma predecible, a diferencia de los bienes muebles con vida útil estimable (Hansen-Holm, 2009).

¿Por qué la depreciación acumulada se presenta como un valor negativo en los activos fijos del balance general?

Porque representa la suma de pérdidas de valor ya reconocidas; al restarla del costo de compra permite mostrar el saldo neto real del activo sin eliminar el costo histórico de la información contable.

Temas y conceptos clave

Depreciación de activos fijosVida útilMétodo de línea rectaRegistro contable de la depreciaciónSaldo neto de activos fijosdepreciaciónvida útildepreciación acumuladasaldo netogasto de depreciaciónactivos que no se deprecian

Fuentes y referencias

  • Hansen-Holm (2009), p. 99
  • Reglamento a la Ley de Régimen Tributario Interno (SRI, Ecuador)
  • bit.ly/2FPOTbg
¿Te fue útil esta página?

Figuras de la página (7)

Figura 1 de Emprendimiento y Gestion 1° · 2019
Figura 1 image
Figura 2 de Emprendimiento y Gestion 1° · 2019
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image
Figura 5 de Emprendimiento y Gestion 1° · 2019
Figura 5 image
Figura 6 de Emprendimiento y Gestion 1° · 2019
Figura 6 image
Figura 7 de Emprendimiento y Gestion 1° · 2019
Figura 7 image

Preguntas que la gente también hace

¿Cómo se calcula el gasto anual de depreciación por el método de línea recta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué diferencia hay entre gasto de depreciación y depreciación acumulada?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué activos no se deprecian y por qué?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de activos fijos
  • • Partida doble (Debe y Haber)
  • • Operaciones con división y fracciones
  • • Nociones básicas de balance general y estado de resultados
Siguiente tema sugerido
Valor neto de los activos fijos en el balance general y otros métodos de depreciación (declinante, unidades de producción)
📝 Transcripción de la página (texto seleccionable) 2987 caracteres

y

EG.5.1.8. Interpretar las cuentas contables mediante la identificación de los cambios que causan las transacciones en los activos, pasivos y patrimonios, reflejados en la cuenta por partida doble

Saberes previos

¿En qué tiempo piensas que se depreciará tu computadora, tu celular, tu tablet? ¿Por qué?

Desequilibrio cognitivo

¿Cuál es la vida útil de las herramientas eléctricas que se utilizan en carpintería?

Glosario

Vida útil. Es la duración que puede tener un objeto tomando en cuenta la función para la que está destinado.

La depreciación de los activos fijos

La depreciación es un método para conocer el valor que pierde un bien a lo largo de su vida útil, debido al desgaste físico por su uso, al avance de la tec nología o por cambios de precio en el mercado. Desde que un activo está listo para su uso, se contabiliza la depreciación, y se distribuye esta pérdida a lo largo de los años que se estima que durará el bien.

Ejemplo de cálculo

Un emprendimiento adquiere una maquinaria que tiene una vida útil de 8 años. La maquinaria está valorada en 24 000 dólares y se adquiere a inicios del año 2015. ¿Cuál será el gasto de depreciación anual?

Depreciación de cada año: 24 000 / 8 = 3 000.

Por lo tanto, la empresa debe registrar un gasto anual de $ 3 000. El registro contable mensual durante los 8 años se realiza así:

Activos que no se deprecian “Minas, canteras y vertederos; los terrenos tienen una vida ilimitada y por tanto no se deprecian” (Han- sen-Holm, 2009, p. 99).

Otros ejemplos (3 000 / 12 = 250): Depreciacion de activos fijos. Debe bit.ly/2FPOTbg Gastos depreciación de maquinaria 250 Depreciación acumulada de maquinaria 250 ¿Sabías qué?

Los registros y valores de los gastos por depreciación se incluirán como gastos en el estado de resultados, mientras que la depreciación acumulada se inclui- rá como un valor negativo dentro del rubro activos fijos del balance general. En este balance general, los saldos de activos fijos quedarían registrados de la siguiente forma:

2016 2017 2018 2019 2020 2021 2022

16 000 16 000 16 000 16 000 16 000

2 000

4000 6 000 8 000 10 000 12 000 14 000 16 000

14 000

12 000 10 000 8 000 6 000 4000 2.000 0

Reglamento a la Ley de Régimen Tributario Interno

El SRI determina las siguientes vidas

útiles mínimas para activos:

  • Edificios, locales comerciales y oficinas, naves y barcazas: 20 años.

  • Maquinaria, muebles y enseres, instalaciones: 10 años.

  • Vehículos, equipos de transporte y camiones: 5 años.

  • Equipos de cómputo y software: 3 años.

IM La depreciación de un activo fijo tiene relación con la disminución de su capacidad de uso para satisfacer el propósito para el que fue adquirido.

78

Este cálculo de depreciación se realiza por cada uno de los activos fijos, por lo que cada uno de ellos debe tener un saldo neto al finalizar cada año. El regis- tro contable se puede hacer por grupos de activos: computadoras, vehículos, maquinaria, etc.

Shutterstock, (2018). 372580975

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.