Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

81/208

Patrimonio: capital y reservas en la contabilidad

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 81
81 de 208
Página 81 de Emprendimiento y Gestion 1° · 2019
Anterior Página 81 / 208 Siguiente

Respuesta rápida

  1. Capital: se acredita por aportes de socios y se deita por cierre. 2. Reservas: se acreditan al contabilizarse y se deitan al retirarse. 3. DEBE Equipo de oficina 300 / HABER Cuentas por pagar 300. 4. Nuevos aportes de socios o reinversión de utilidades.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 81

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Explicar en qué consiste la cuenta Capital y cómo se registra según el cuadro de la página.

  1. El capital registra los aportes iniciales que los socios hacen al emprendimiento.
  2. Se acredita (HABER) por: aportes de los socios del emprendimiento, entre otros.
  3. Se deita (DEBE) por: cierre de la empresa.
Respuesta

El capital aumenta por aportes de los socios (HABER) y disminuye al cierre de la empresa (DEBE).

2
Ejercicio 2

Explicar qué son las Reservas y sus movimientos contables.

  1. Las reservas registran valores que la empresa destina para situaciones específicas (reserva legal, reserva estatutaria, etc.).
  2. Se acredita (HABER) por: contabilización de reservas, entre otros.
  3. Se deita (DEBE) por: retiro de reservas.
Respuesta

Las reservas aumentan al contabilizarse (HABER) y disminuyen cuando se retiran (DEBE).

3
Ejercicio 3

(Ejemplo de la página)

Se compra una impresora para la oficina en $300 y nos conceden un crédito a 90 días. Registrar la operación.

  1. Al comprar la impresora se adquiere un activo: el bien entra a la lista de activos, por lo que su valor se registra en el DEBE de la cuenta "equipo de oficina".
  2. Como se pagó con crédito, se genera una deuda con el proveedor: se registra en el HABER de la cuenta "cuentas por pagar" (pasivo).
  3. Anotación contable:
    • Equipo de oficina: DEBE $300
    • Cuentas por pagar: HABER $300
  4. Verificación: el debe total (300) iguala al haber total (300), cumpliendo la ecuación contable.
Respuesta

DEBE Equipo de oficina 300 / HABER Cuentas por pagar 300.

Ad
4
Ejercicio 4

(¿Sabías qué?)

¿De qué formas puede incrementarse el capital de una empresa a futuro?

  1. Con nuevos aportes de socios.
  2. Mediante la reinversión de las utilidades generadas por el negocio.
Respuesta

El capital crece con nuevos aportes de socios o con la reinversión de utilidades.

Contenido de la página

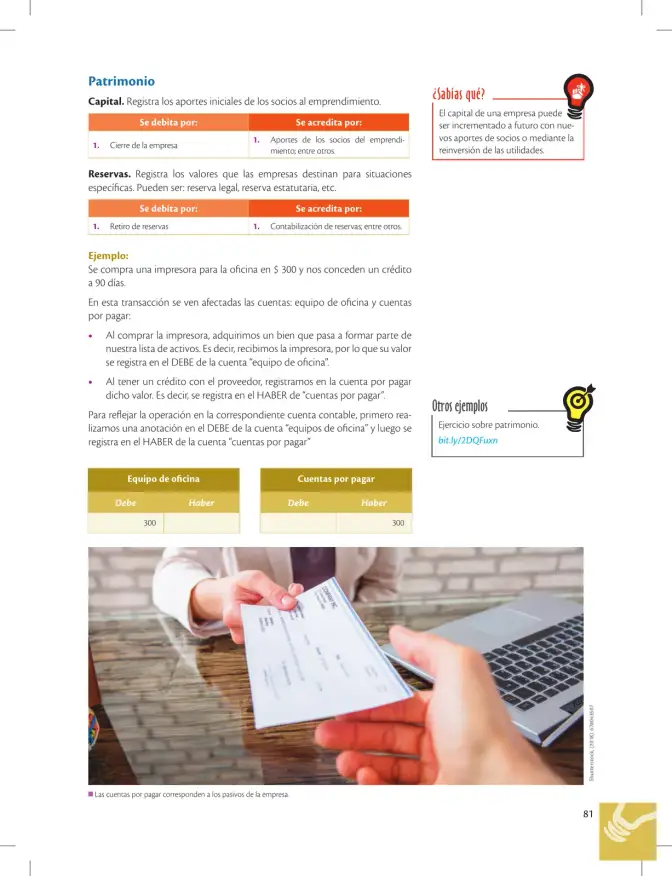
Patrimonio

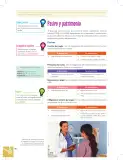
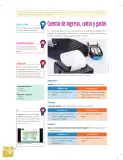
Capital. Registra los aportes iniciales de los socios al emprendimiento.

Se debita por: Se acredita por:
1. Cierre de la empresa 1. Aportes de los socios del emprendimiento; entre otros.

Reservas. Registra los valores que las empresas destinan para situaciones específicas. Pueden ser: reserva legal, reserva estatutaria, etc.

Se debita por: Se acredita por:
1. Retiro de reservas 1. Contabilización de reservas; entre otros.

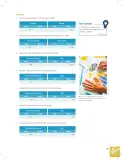
Ejemplo:

Se compra una impresora para la oficina en $300 y nos conceden un crédito a 90 días.

En esta transacción se ven afectadas las cuentas: equipo de oficina y cuentas por pagar:

  • Al comprar la impresora, adquirimos un bien que pasa a formar parte de nuestra lista de activos. Es decir, recibimos la impresora, por lo que su valor se registra en el DEBE de la cuenta "equipo de oficina".
  • Al tener un crédito con el proveedor, registramos en la cuenta por pagar dicho valor. Es decir, se registra en el HABER de "cuentas por pagar".

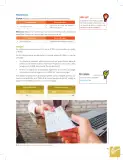
Para reflejar la operación en la correspondiente cuenta contable, primero realizamos una anotación en el DEBE de la cuenta "equipos de oficina" y luego se registra en el HABER de la cuenta "cuentas por pagar".

Equipo de oficina
Debe Haber
300
Cuentas por pagar
Debe Haber
300

¿Sabías qué? El capital de una empresa puede ser incrementado a futuro con nuevos aportes de socios o mediante la reinversión de las utilidades.

Otros ejemplos: Ejercicio sobre patrimonio. bit.ly/2DQFuxn

Las cuentas por pagar corresponden a los pasivos de la empresa.

Ejemplos resueltos

Se compra una impresora para la oficina en $300 y nos conceden un crédito a 90 días. Registrar la operación.

  1. Se registra en el DEBE de "equipo de oficina" $300 (aumento de activo).
  2. Se registra en el HABER de "cuentas por pagar" $300 (aumento de pasivo).
  3. Verificación: DEBE 300 = HABER 300.

Tablas (4)

Se debita por: Se acredita por:
1. Cierre de la empresa 1. Aportes de los socios del emprendimiento; entre otros.
Se debita por: Se acredita por:
1. Retiro de reservas 1. Contabilización de reservas; entre otros.
Equipo de oficina
Debe Haber
300
Cuentas por pagar
Debe Haber
300

Fórmulas y ecuaciones

DEBE Equipo de oficina = 300; HABER Cuentas por pagar = 300

\text{Debe total} = \text{Haber total}

Glosario (5)

Capital
Cuenta del patrimonio que registra los aportes iniciales de los socios al emprendimiento; se acredita por aportes y se deita por cierre de la empresa.
Reservas
Valores que la empresa destina para situaciones específicas, como la reserva legal o la reserva estatutaria.
Debe
Lado izquierdo de una cuenta contable donde se registran aumentos de activos y disminuciones de patrimonio o pasivos.
Haber
Lado derecho de una cuenta contable donde se registran aumentos de pasivos o patrimonio y disminuciones de activos.
Cuentas por pagar
Cuenta de pasivo que registra las deudas de la empresa con proveedores u otros acreedores.

Preguntas para practicar

¿De qué formas puede incrementarse el capital de una empresa a futuro?

Con nuevos aportes de socios o mediante la reinversión de las utilidades obtenidas por el negocio.

¿Por qué las cuentas por pagar se consideran pasivos de la empresa?

Porque representan deudas u obligaciones de pago con proveedores u otros acreedores a futuro.

Temas y conceptos clave

PatrimonioCapitalReservasRegistro contable en debe y haberCapitalReservasDebeHaberCuentas por pagarActivoPasivo

Fuentes y referencias

  • bit.ly/2DQFuxn
¿Te fue útil esta página?

Figuras de la página (3)

Recuadro rojo "¿Sabías qué?" con bombilla que explica cómo puede incrementarse el capital de una empresa.
Figura 1 image
Recuadro "Otros ejemplos" con icono de diana, enlaza a un ejercicio sobre patrimonio en bit.ly/2DQFuxn.
Figura 2 image
Fotografía de dos personas intercambiando un cheque (depósito bancario) junto a un laptop sobre una mesa de madera.
Figura 3 image

Preguntas que la gente también hace

¿Qué es el capital en contabilidad y cómo se registra?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuál es la diferencia entre debe y haber en una cuenta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué son las reservas contables y para qué sirven?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de activos, pasivos y patrimonio
  • • Nociones básicas de partida doble (debe/haber)
Siguiente tema sugerido
Registro de operaciones en el libro diario y balance de comprobación
📝 Transcripción de la página (texto seleccionable) 1588 caracteres

Patrimonio

¿Sabías qué? = : El capital de una empresa puede Se debita por: Se acredita por: ser incrementado a futuro con nue-

  1. Aportes de los socios del emprendi- vos aportes de socios o mediante la miento; entre otros. reinversión de las utilidades.

Capital. Registra los aportes iniciales de los socios al emprendimiento.

  1. Cierre de la empresa

Reservas. Registra los valores que las empresas destinan para situaciones específicas. Pueden ser: reserva legal, reserva estatutaria, etc.

Se debita por: Se acredita por:

  1. Retiro de reservas 1. Contabilización de reservas; entre otros.

Ejemplo: Se compra una impresora para la oficina en $ 300 y nos conceden un crédito a90 días.

En esta transacción se ven afectadas las cuentas: equipo de oficina y cuentas

por pagar:

  • Al comprar la impresora, adquirimos un bien que pasa a formar parte de nuestra lista de activos. Es decir, recibimos la impresora, por lo que su valor se registra en el DEBE de la cuenta “equipo de oficina”.

  • Al tener un crédito con el proveedor, registramos en la cuenta por pagar dicho valor. Es decir, se registra en el HABER de “cuentas por pagar”.

Otros ejemplos

Para reflejar la operación en la correspondiente cuenta contable, primero rea- Ejercicio sobre patrimonio.

lizamos una anotación en el DEBE de la cuenta “equipos de oficina” y luego se registra en el HABER de la cuenta “cuentas por pagar” bit.ly/2DQFuxn

Equipo de oficina Cuentas por pagar

Debe Haber Debe Haber

300 300

Shutterstock, (2018). 678043507

KM Las cuentas por pagar corresponden a los pasivos de la empresa.

00

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.