Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

80/208

Pasivo y patrimonio: cuentas contables y su registro en DEBE y HABER

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 80
80 de 208
Página 80 de Emprendimiento y Gestion 1° · 2019
Anterior Página 80 / 208 Siguiente

Respuesta rápida

  1. Patrimonio = Activos − Pasivos (ej.: $7 000). 2) Sí, el pago al IESS se registra como pasivo en Obligaciones sociales por pagar. 3) Los pasivos se acreditan al aumentar y se debitan al pagar.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 80

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

¿Qué significa para ti patrimonio? ¿Cuál sería el patrimonio de tu familia?

  1. Patrimonio es el conjunto de bienes y derechos de una persona o familia, menos las deudas que tenga con terceros.
  2. Se calcula con la fórmula: Patrimonio = Activos - Pasivos.
  3. Ejemplo familiar: si la familia posee bienes por \@@MATH_0@@ (casa, ahorros, vehículos) y debe 3\,000 (préstamo bancario), entonces Patrimonio = 10\,000 - 3\,000 = 7\,000.
Respuesta

Patrimonio es lo que la familia posee realmente: Patrimonio = Activos - Pasivos$, en el ejemplo = 7\,000.

2
Ejercicio 2

¿Debes registrar el pago de tu afiliación al IESS como un pasivo de tu emprendimiento?

  1. La obligación de aportar al IESS nace al momento de registrar los aportes en la nómina de los trabajadores.
  2. Ese registro se hace acreditando la cuenta "Obligaciones sociales por pagar": \text{Obligaciones sociales por pagar} = \text{Debe } 0, \text{ Haber } X.
  3. Mientras no se pague, esa obligación sigue siendo un pasivo; al pagar se debita la cuenta (disminución del pasivo).
Respuesta

Sí: el pago de la afiliación al IESS se registra como pasivo (cuenta "Obligaciones sociales por pagar"), que se acredita al generar la obligación y se debita al pagarla.

3
Ejercicio 3

Completa: para cada cuenta de pasivo, indica cuándo se debita y cuándo se acredita.

Cuenta Se debita por Se acredita por
Cuentas por pagar Pago de deudas con proveedores Compra de mercancías a crédito; compra de activos a crédito
Préstamos bancarios Pago de préstamos con instituciones financieras Obtener préstamos con bancos o cooperativas
Impuestos por pagar Pago de deudas con el SRI Registro de ventas con IVA; cálculo de impuesto a la renta
Obligaciones sociales por pagar Pago de deudas al IESS; pago de obligaciones laborales Registro de aportes al IESS en la nómina; provisiones de décimo tercero, décimo cuarto y utilidades

Nota: Las imágenes de la página (foto de una trabajadora atendiendo a una paciente y recuadros laterales) son ilustrativas y no contienen información resoluble.

Respuesta

Todos los pasivos se acreditan al aumentar (crear la obligación) y se debitan al disminuir (pagarla).

Contenido de la página

Pasivo y patrimonio

EG.5.1.8. Interpretar las cuentas contables mediante la identificación de los cambios que causan las transacciones en los activos, pasivos y patrimonios, reflejados en la cuenta por partida doble.

Saberes previos

¿Qué significa para ti patrimonio? ¿Cuál sería el patrimonio de tu familia?

Desequilibrio cognitivo

¿Debes registrar el pago de tu afiliación al IESS como un pasivo de tu emprendimiento?

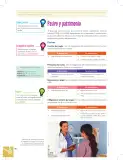
Al igual que con los activos, las cuentas de pasivo y patrimonio reportan valores al DEBE o al HABER, dependiendo de su naturaleza. A continuación, se describe cuándo se debitan o se acreditan las principales cuentas contables del grupo de pasivos y del patrimonio.

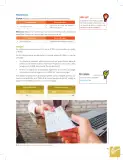
Patrimonio = Activos − Pasivos Activos (lo que le pertenece) Pasivos (deudas con terceros) Patrimonio (deudas con accionistas)

Pasivos

Cuentas por pagar. Son las obligaciones del emprendimiento con los proveedores por compras a crédito.

Préstamos bancarios. Son las obligaciones del emprendimiento con las instituciones financieras (bancos o cooperativas).

Impuestos por pagar. Son las obligaciones que tiene el emprendimiento con el SRI.

Obligaciones sociales por pagar. Son las obligaciones del emprendimiento para cumplir con la normativa laboral.

Glosario

Normativa laboral. Leyes que emite el Estado para regular las relaciones laborales entre el trabajador y su patrono.

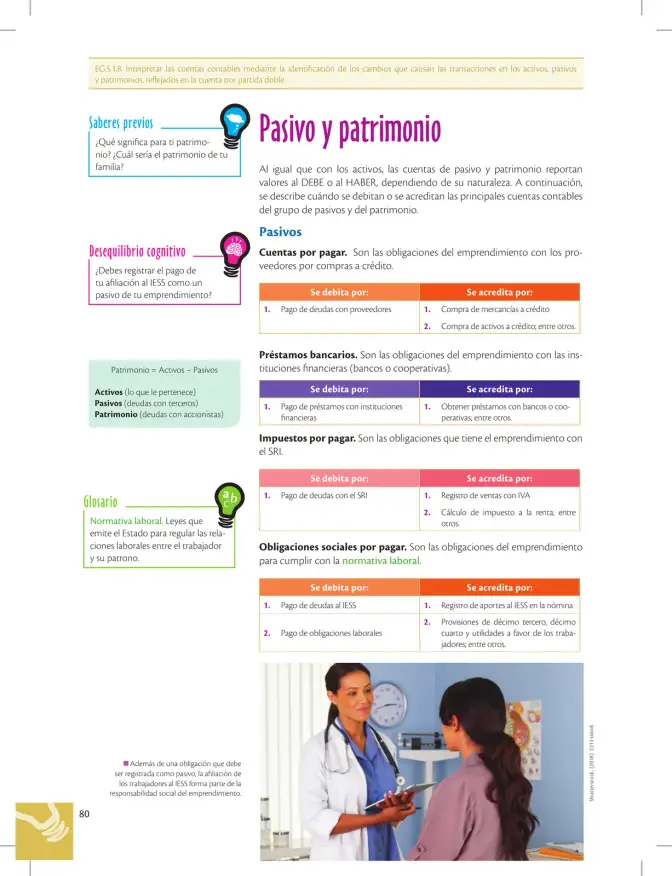
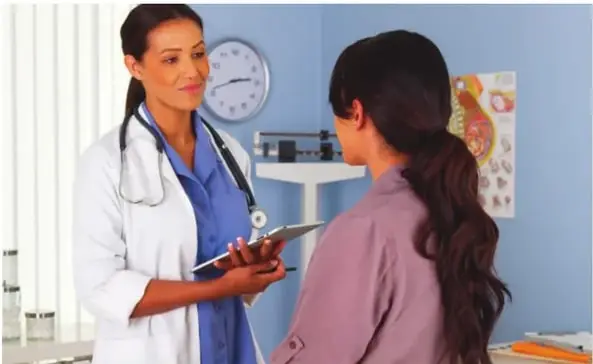
Nota al margen: Además de una obligación que debe ser registrada como pasivo, la afiliación de los trabajadores al IESS forma parte de la responsabilidad social del emprendimiento.

Ejemplos resueltos

Registrar la compra de mercancía a crédito: ¿qué cuenta se debita y cuál se acredita?

Se acredita Cuentas por pagar (aumento del pasivo) por el valor de la compra; simultáneamente se debita la cuenta de Mercancías o Inventario (aumento del activo).

Tabla

Cuenta de pasivo Se debita por Se acredita por
Cuentas por pagar Pago de deudas con proveedores Compra de mercancías a crédito; compra de activos a crédito
Préstamos bancarios Pago de préstamos con instituciones financieras Obtener préstamos con bancos o cooperativas
Impuestos por pagar Pago de deudas con el SRI Registro de ventas con IVA; cálculo de impuesto a la renta
Obligaciones sociales por pagar Pago de deudas al IESS; pago de obligaciones laborales Registro de aportes al IESS en la nómina; provisiones de décimo tercero, décimo cuarto y utilidades

Fórmulas y ecuaciones

Patrimonio = Activos - Pasivos

Patrimonio = Activos - Pasivos

Glosario (5)

Normativa laboral
Leyes que emite el Estado para regular las relaciones laborales entre el trabajador y su patrono.
Pasivo
Deudas del emprendimiento con terceros (proveedores, bancos, SRI, IESS).
Patrimonio
Diferencia entre activos y pasivos; deudas con accionistas.
Cuentas por pagar
Obligaciones con proveedores por compras a crédito.
Obligaciones sociales por pagar
Obligaciones del empendimiento para cumplir con la normativa laboral (IESS, décimos, utilidades).

Preguntas para practicar

¿Qué significa para ti patrimonio? ¿Cuál sería el patrimonio de tu familia?

El patrimonio es el valor de lo que la familia posee después de restar sus deudas, calculado como Activos − Pasivos.

¿Debes registrar el pago de tu afiliación al IESS como un pasivo de tu emprendimiento?

Sí, mientras la obligación esté pendiente se registra en la cuenta Obligaciones sociales por pagar; se debita al efectuar el pago.

Temas y conceptos clave

Pasivo y patrimonioCuentas contables de pasivosPartida doble en pasivosNormativa laboral y IESSPasivo = deudas con tercerosPatrimonio = Activos - PasivosCuentas por pagarPréstamos bancariosImpuestos por pagar (SRI)Obligaciones sociales por pagar (IESS)Normativa laboral
¿Te fue útil esta página?

Figuras de la página (5)

Iconos decorativos que acompañan los recuadros Saberes previos, Desequilibrio cognitivo y Glosario.
Figura 1 image
Fotografía de una trabajadora (en bata, con estetoscopio) atendiendo a una paciente en una clínica, tomándole la presión arterial.
Figura 2 image
Recuadro con la fórmula Patrimonio = Activos − Pasivos y la definición de activos, pasivos y patrimonio.
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image
Figura 5 de Emprendimiento y Gestion 1° · 2019
Figura 5 image

Preguntas que la gente también hace

¿Cuál es la diferencia entre pasivo y patrimonio en contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuándo se debita y cuándo se acredita una cuenta de pasivo?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se calcula el patrimonio de un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Partida doble: conceptos de DEBE y HABER
  • • Definición de activos, pasivos y patrimonio básico
  • • Nociones de compras y ventas a crédito
Siguiente tema sugerido
Registro de transacciones de pasivos y patrimonio en asientos contables
📝 Transcripción de la página (texto seleccionable) 2269 caracteres

EG.5.1.8. Interpretar las cuentas contables mediante la identificación de los cambios que causan las transacciones en los activos, pasivos y patrimonios, reflejados en la cuenta por partida doble.

Saberes previos

¿Qué significa para ti patrimo- nio? ¿Cuál sería el patrimonio de tu familia?

Desequilibrio cognitivo

¿Debes registrar el pago de tu afiliación al IESS como un pasivo de tu emprendimiento?

Patrimonio = Activos — Pasivos

Activos (lo que le pertenece) Pasivos (deudas con terceros) Patrimonio (deudas con accionistas)

Glosario

Normativa laboral. Leyes que emite el Estado para regular las rela- ciones laborales entre el trabajador y su patrono.

Ml Además de una obligación que debe

ser registrada como pasivo, la afiliación de los trabajadores al IESS forma parte de la responsabilidad social del emprendimiento.

80

Pasivo y patrimonio

Al igual que con los activos, las cuentas de pasivo y patrimonio reportan valores al DEBE o al HABER, dependiendo de su naturaleza. A continuación, se describe cuándo se debitan o se acreditan las principales cuentas contables del grupo de pasivos y del patrimonio.

Pasivos

Cuentas por pagar. Son las obligaciones del emprendimiento con los pro- veedores por compras a crédito.

Se debita por: Se acredita por:

  1. Pago de deudas con proveedores 1. Compra de mercancías a crédito

  2. Compra de activos a crédito; entre otros.

Préstamos bancarios. Son las obligaciones del emprendimiento con las ins- tituciones financieras (bancos o cooperativas).

Se debita por: Se acredita por:

  1. Pago de préstamos con instituciones 1. Obtener préstamos con bancos o coo- financieras perativas; entre otros.

Impuestos por pagar. Son las obligaciones que tiene el emprendimiento con el SRI.

Se debita por: Se acredita por:

  1. Pago de deudas con el SRI 1. Registro de ventas con IVA

  2. Cálculo de impuesto a la renta; entre Otros.

Obligaciones sociales por pagar. Son las obligaciones del emprendimiento para cumplir con la normativa laboral.

Se debita por: acredita po!

  1. Pago de deudas al IESS 1. Registro de aportes al IESS en la nómina

  2. Provisiones de décimo tercero, décimo

  3. Pago de obligaciones laborales cuarto y utilidades a favor de los traba- jadores; entre otros.

Shutterstock, (2018). 221314648

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.