Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

83/208

Registro de transacciones con cuentas de pasivo y patrimonio

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 83
83 de 208
Página 83 de Emprendimiento y Gestion 1° · 2019
Anterior Página 83 / 208 Siguiente

Respuesta rápida

  1. Debe Gastos financieros 280 / Haber Intereses por pagar 280. 2) Debe Vehículo 7 000 / Haber Banco 2 100 y Préstamo cooperativa 4 900. 3) Debe Préstamo cooperativa 2 450 / Haber Banco $2 450. 2a-d: cuatro asientos propios con pasivo/patrimonio registrados en el desarrollo.
📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 6 min lectura

Solución — Página 83

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

(interés del préstamo bancario)

Se ha calculado el interés del préstamo bancario por $280.

  1. El interés generado es un gasto financiero para el emprendimiento, por eso se registra en el Debe de la cuenta "Gastos financieros (interés de préstamo)".
  2. Como solo se ha calculado (no se ha pagado), la obligación aumenta: se acredita la cuenta "Intereses por pagar" (pasivo).
  3. Asiento:

| Cuenta | Debe () | Haber () | |---|---:|---:| | Gastos financieros (interés) | 280 | | | Intereses por pagar | | 280 |

Verificación: 280 = 280.

Respuesta

Debe Gastos financieros 280 / Haber Intereses por pagar 280.
2
Ejercicio 2

(compra del vehículo)

Se compra un vehículo por $7 000. El 30 % de entrada se cancela con cheque y la diferencia con un crédito de la cooperativa de ahorro y crédito.

  1. Entrada = 7 000 \times 0{,}30 = 2 100 (pagada con cheque, disminuye el banco).
  2. Diferencia (crédito) = 7 000 - 2 100 = $4 900 (aumenta el pasivo "Préstamo cooperativa").
  3. El vehículo es un activo que aumenta por su valor total: Debe "Vehículo" $7 000.
  4. Asiento:

| Cuenta | Debe () | Haber () | |---|---:|---:| | Vehículo (activo fijo) | 7 000 | | | Banco (cheque de entrada) | | 2 100 | | Préstamo cooperativa de ahorro y crédito | | 4 900 |

Verificación: 7 000 = 2 100 + 4 900 = 7 000.

Respuesta

Debe Vehículo 7 000 / Haber Banco 2 100 y Haber Préstamo cooperativa $4 900.

3
Ejercicio 3

(pago del 50 % de la deuda)

Se paga el 50 % de la deuda adquirida por la compra del vehículo, mediante cheque.

  1. Deuda con la cooperativa = $4 900.
  2. Pago = 4 900 \times 0{,}50 = 2 450.
  3. Se disminuye el pasivo (Debe "Préstamo cooperativa") y disminuye el banco (Haber "Banco").
  4. Asiento:

| Cuenta | Debe () | Haber () | |---|---:|---:| | Préstamo cooperativa | 2 450 | | | Banco | | 2 450 |

Verificación: 2 450 = 2 450; deuda restante = 4 900 - 2 450 = $2 450.

Respuesta

Debe Préstamo cooperativa 2 450 / Haber Banco 2 450.

Ad
2
Ejercicio 2

(Actividad colaborativa): cuatro transacciones propias con pasivo o patrimonio

Como la consigna pide generarlas, se proponen cuatro transacciones válidas con sus asientos:

a
Parte 2.a

Se pide un préstamo bancario de $5 000 que se deposita en el banco.

| Cuenta | Debe () | Haber () | |---|---:|---:| | Banco | 5 000 | | | Préstamo bancario (pasivo) | | 5 000 |

Respuesta

Debe Banco 5 000 / Haber Préstamo bancario 5 000.

b
Parte 2.b

El dueño aporta capital personal $3 000 al negocio (efectivo).

| Cuenta | Debe () | Haber () | |---|---:|---:| | Caja | 3 000 | | | Capital (patrimonio) | | 3 000 |

Respuesta

Debe Caja 3 000 / Haber Capital 3 000.

c
Parte 2.c

Se compran mercaderías a crédito por $1 200 a un proveedor.

| Cuenta | Debe () | Haber () | |---|---:|---:| | Mercaderías (inventario) | 1 200 | | | Proveedor (cuentas por pagar) | | 1 200 |

Respuesta

Debe Mercaderías 1 200 / Haber Proveedor 1 200.

d
Parte 2.d

Se retira efectivo del negocio para uso personal del emprendedor, $800 (distribución de utilidades/descuento del propietario).

| Cuenta | Debe () | Haber () | |---|---:|---:| | Retiros del propietario (patrimonio) | 800 | | | Caja | | 800 |

Respuesta

Debe Retiros del propietario 800 / Haber Caja 800.

Contenido de la página

Registro de transacciones con cuentas de pasivo y patrimonio

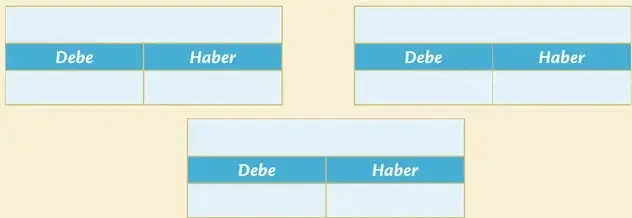
  • Se ha calculado el interés del préstamo bancario por $280. (Dos recuadros Debe/Haber para el asiento.)
  • Se compra un vehículo por $7 000. El 30 % de entrada se cancela con cheque y la diferencia con un crédito de la cooperativa de ahorro y crédito. (Tres recuadros Debe/Haber para el asiento.)
  • Se paga el 50 % de la deuda adquirida por la compra del vehículo, mediante cheque. (Dos recuadros Debe/Haber para el asiento.)

Actividad colaborativa

  1. En grupos de dos personas, generen otras cuatro transacciones en la que se involucren cuentas de pasivo o patrimonio en un emprendimiento. (Recuadros Debe/Haber a), b), c) y d).)

Ejemplos resueltos

Se compra un vehículo por $7 000: 30 % de entrada con cheque y el resto con crédito de la cooperativa.

Entrada = 7 000 × 0,30 = 2 100; crédito = 7 000 − 2 100 = 4 900. Debe Vehículo 7 000; Haber Banco 2 100; Haber Préstamo cooperativa 4 900.

Tablas (3)

| Cuenta | Debe () | Haber () | |---|---:|---:| | Gastos financieros (interés) | 280 | | | Intereses por pagar | | 280 |

| Cuenta | Debe () | Haber () | |---|---:|---:| | Vehículo | 7 000 | | | Banco | | 2 100 | | Préstamo cooperativa | | 4 900 |

| Cuenta | Debe () | Haber () | |---|---:|---:| | Préstamo cooperativa | 2 450 | | | Banco | | 2 450 |

Diagramas (3)

flowchart LR
  A[Debe] --> B[Gastos financieros 280]
  C[Haber] --> D[Intereses por pagar 280]
flowchart LR
  A[Debe] --> B[Vehículo 7000]
  C[Haber] --> D[Banco 2100]
  C --> E[Préstamo cooperativa 4900]
flowchart LR
  A[Debe] --> B[Préstamo cooperativa 2450]
  C[Haber] --> D[Banco 2450]

Fórmulas y ecuaciones

\text{Debe total} = \text{Haber total}

\text{Entrada} = \text{Precio} \times % \text{ de entrada}

\text{Saldo deudor} = \text{Deuda inicial} - \text{Pagos}

\text{Entrada} = 7000 \times 0{,}30 = 2100

\text{Crédito} = 7000 - 2100 = 4900

\text{Pago} = 4900 \times 0{,}50 = 2450

Glosario (6)

Debe
Lado izquierdo del asiento contable; registra aumentos de activos y gastos y disminuciones de pasivo o patrimonio.
Haber
Lado derecho del asiento contable; registra aumentos de pasivo, patrimonio e ingresos y disminuciones de activos.
Pasivo
Conjunto de obligaciones que el empendimiento tiene con terceros (préstamos, proveedores, intereses por pagar).
Patrimonio
Parte del activo que corresponde a los dueños: capital aportado más utilidades retenidas menos retiros.
Interés por pagar
Pasivo que surge cuando se calcula el interés de un préstamo pero aún no se ha pagado.
Partida doble
Método contable en el que toda transacción se registra en dos cuentas, con el Debe igual al Haber.

Preguntas para practicar

¿Por qué el interés calculado pero no pagado se registra en el Haber?

Porque genera una obligación futura de pago; al aumentar un pasivo (Intereses por pagar) se registra en el Haber, mientras el gasto correspondiente aumenta en el Debe.

En la compra del vehículo, ¿qué cuentas aumentan y cuáles disminuyen?

Aumenta el activo Vehículo por $7 000 (Debe); disminuye el Banco en $2 100 por la entrada y aumenta el pasivo Préstamo cooperativa en $4 900 (ambos en Haber).

Temas y conceptos clave

Registro de transacciones en asientos contablesCuentas de pasivoCuentas de patrimonioPartida dobleDebeHaberPartida doblePasivoPatrimonioInterés por pagarPréstamoAportes de capital
¿Te fue útil esta página?

Figuras de la página (3)

Tres recuadros vacíos con columnas Debe/Haber para registrar los asientos de interés, compra de vehículo y pago parcial de la deuda.
Figura 1 image
Actividad colaborativa con cuatro pares de recuadros Debe/Haber etiquetados a), b), c) y d) para que los grupos registren transacciones propias.
Figura 2 image
Ícono de bombilla y número de página 83.
Figura 3 image

Preguntas que la gente también hace

¿Cómo se registra un interés calculado pero no pagado en partida doble?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se reparte el pago de un vehículo entre entrada y crédito al calcular porcentajes?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué cuentas de pasivo y patrimonio se usan en un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de activo, pasivo y patrimonio
  • • Reglas del método de partida doble (toda partida tiene Debe igual a Haber)
  • • Cálculo de porcentajes de una cantidad total
Siguiente tema sugerido
El libro mayor y el balance de comprobación a partir de los asientos registrados
📝 Transcripción de la página (texto seleccionable) 475 caracteres

Se ha calculado el interés del préstamo bancario por $ 280.

  • Se compra un vehículo por $ 7 000. El 30 % de entrada se cancela con cheque y la diferencia con un crédito de la cooperativa de ahorro y crédito.

Se paga el 50 % de la deuda adquirida por la compra del vehículo, mediante cheque.

Actividad colaborativa

  1. En grupos de dos personas, generen otras cuatro transacciones en la que se involucren cuentas de pasivo O patrimonio en un emprendimiento. a) b) c) d)

Ne

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.