Ejercicio 1
Determina cuándo se incrementa el DEBE o el HABER en las siguientes cuentas.
 MisLibrosTexto
Prueba nacional
TransformarPor universidad (27)
 ESPE — Universidad de las Fuerzas Armadas ESPE
 ESPOCH — Escuela Superior Politécnica de Chimborazo
 ESPOL — Escuela Superior Politécnica del Litoral IKIAM — Universidad Regional Amazónica Ikiam
 UCE — Universidad Central del Ecuador
 UCUENCA — Universidad de Cuenca UEA — Universidad Estatal Amazónica
 UEB — Universidad Estatal de Bolívar
 UG — Universidad de Guayaquil
 ULEAM — Universidad Laica Eloy Alfaro de Manabí
 UNACH — Universidad Nacional de Chimborazo
 UNAE — Universidad Nacional de Educación
 UNEMI — Universidad Estatal de Milagro
 UNESUM — Universidad Estatal del Sur de Manabí UNL — Universidad Nacional de Loja
 UPEC — Universidad Politécnica Estatal del Carchi
 UPSE — Universidad Estatal Península de Santa Elena UTA — Universidad Técnica de Ambato UTB — Universidad Técnica de Babahoyo UTC — Universidad Técnica de Cotopaxi
 UTELVT — Universidad Técnica Luis Vargas Torres de Esmeraldas
 UTEQ — Universidad Técnica Estatal de Quevedo
 UTM — Universidad Técnica de Manabí UTMACH — Universidad Técnica de Machala UTN — Universidad Técnica del Norte MisLibrosTexto
Emprendimiento y Gestion 1° · 2019
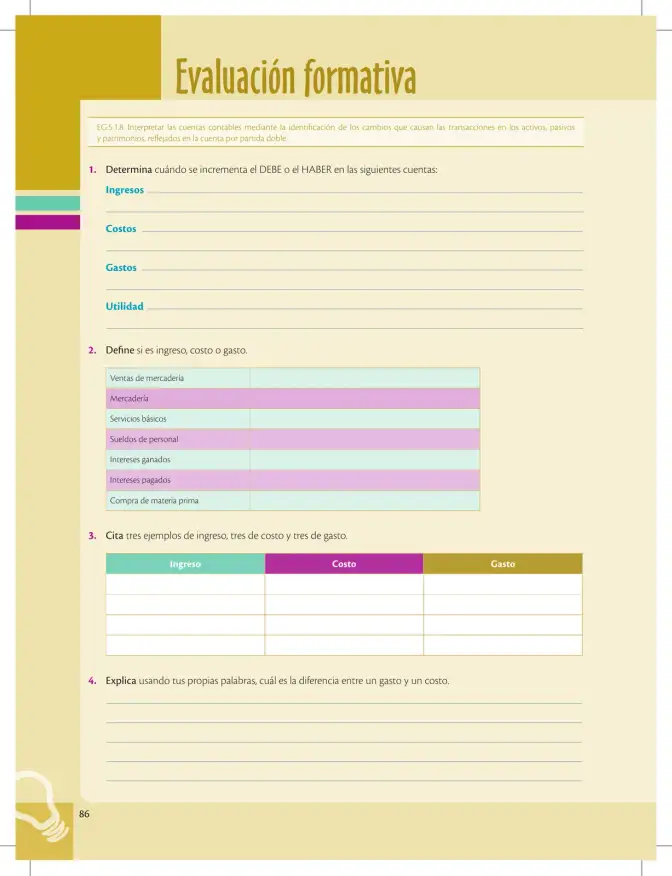
Determina cuándo se incrementa el DEBE o el HABER en las siguientes cuentas.
Se incrementa en el HABER.
Se incrementa en el DEBE.
Se incrementa en el DEBE.
Se incrementa en el HABER cuando hay utilidad (ingresos > costos + gastos); en el DEBE cuando hay pérdida.
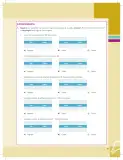
Define si es ingreso, costo o gasto.
| Cuenta | Clasificación |
|---|---|
| Ventas de mercadería | Ingreso |
| Mercadería (compra de mercadería para vender) | Costo |
| Servicios básicos | Gasto |
| Sueldos de personal | Gasto |
| Intereses ganados | Ingreso |
| Intereses pagados | Gasto |
| Compra de materia prima | Costo |
Ventas de mercadería e intereses ganados = ingresos; mercadería y compra de materia prima = costos; servicios básicos, sueldos de personal e intereses pagados = gastos.
Cita tres ejemplos de ingreso, tres de costo y tres de gasto.
| Ingreso | Costo | Gasto |
|---|---|---|
| Ventas de mercadería | Compra de mercadería | Sueldos de personal |
| Prestación de servicios | Materia prima consumida | Servicios básicos (luz, agua) |
| Intereses ganados | Flete de mercadería | Arriendo de local |
Ingresos: ventas de mercadería, prestación de servicios, intereses ganados. Costos: compra de mercadería, materia prima, flete. Gastos: sueldos, servicios básicos, arriendo.
Explica usando tus propias palabras, cuál es la diferencia entre un gasto y un costo.
Un costo está directamente vinculado a la producción o adquisición del bien o servicio que la empresa vende; sin él, no existiría el producto (ej.: materia prima, compra de mercadería). Un gasto es la erogación necesaria para mantener y operar el negocio, pero no se relaciona directamente con la fabricación del producto (ej.: sueldos administrativos, luz, arriendo). En resumen: el costo genera el producto que se vende; el gasto mantiene la empresa funcionando.
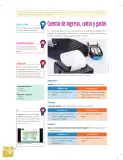
EG.5.1.8. Interpretar las cuentas contables mediante la identificación de los cambios que causan las transacciones en los activos, pasivos y patrimonios, reflejados en la cuenta por partida doble.
Determina cuándo se incrementa el DEBE o el HABER en las siguientes cuentas: Ingresos, Costos, Gastos, Utilidad.
Define si es ingreso, costo o gasto: Ventas de mercadería, Mercadería, Servicios básicos, Sueldos de personal, Intereses ganados, Intereses pagados, Compra de materia prima.
Cita tres ejemplos de ingreso, tres de costo y tres de gasto.
Explica usando tus propias palabras, cuál es la diferencia entre un gasto y un costo.
Clasificar "Compra de materia prima".
La materia prima se transforma en el producto que se vende, por lo tanto es un costo (aumenta en el DEBE).
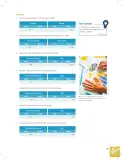
| Cuenta | Clasificación |
|---|---|
| Ventas de mercadería | Ingreso |
| Mercadería | Costo |
| Servicios básicos | Gasto |
| Sueldos de personal | Gasto |
| Intereses ganados | Ingreso |
| Intereses pagados | Gasto |
| Compra de materia prima | Costo |
| Ingreso | Costo | Gasto |
|---|---|---|
| Ventas de mercadería | Compra de mercadería | Sueldos de personal |
| Prestación de servicios | Materia prima consumida | Servicios básicos |
| Intereses ganados | Flete de mercadería | Arriendo de local |
\text{Utilidad} = \text{Ingresos} - \text{Costos} - \text{Gastos}
\text{Utilidad} = \text{Ingresos} - (\text{Costos} + \text{Gastos})
Explica usando tus propias palabras, cuál es la diferencia entre un gasto y un costo.
Un costo está directamente relacionado con la adquisición o producción del bien que la empresa vende (materia prima, compra de mercadería), mientras que un gasto es la erogación necesaria para mantener el negocio funcionando, sin vinculación directa con el producto (sueldos, servicios básicos, arriendo).
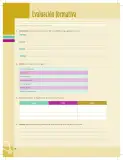
Evaluación formativa
EG.5.1.8. Interpretar las cuentas contables mediante la identificación de los cambios que causan las transacciones en los activos, pasivos y patrimonios, reflejados en la cuenta por partida doble.
Ingresos
Gastos
Utilidad
Ventas de mercadería
Servicios básicos
Intereses ganados
Compra de materia prima
Ingreso Costo Gasto

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.
Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.