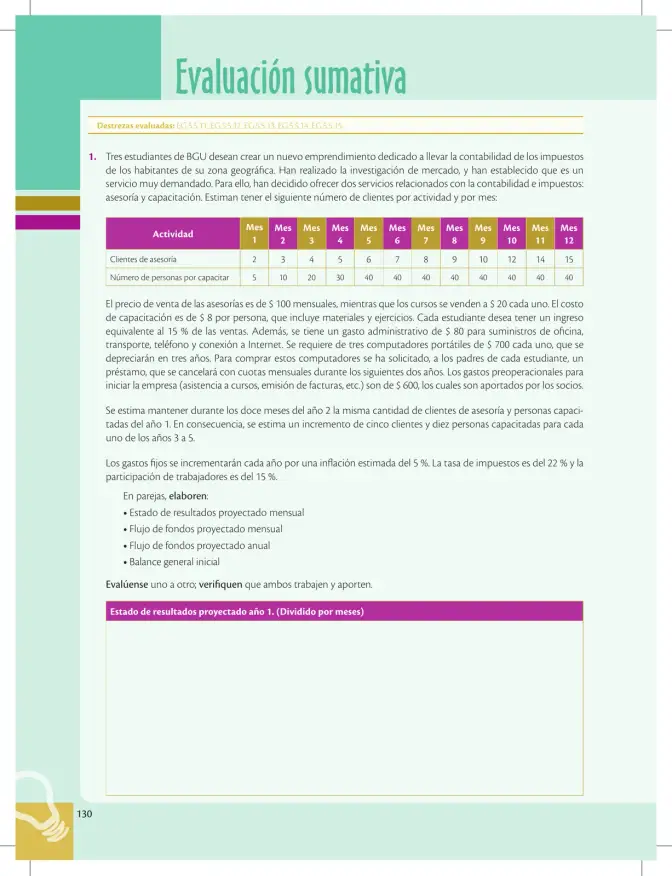
Tres estudiantes de BGU crean un emprendimiento de contabilidad de impuestos con dos servicios: asesoría y capacitación, con los datos de clientes, precios, costos y gastos dados.
Estado de resultados proyectado año 1 (dividido por meses)
Datos clave:
- Precio asesoría: 100/mes por cliente; costo de capacitación: 8/persona; curso: $20/persona.
- Ingreso de cada estudiante: 15% de las ventas (3 estudiantes × 15% = 45% de ventas).
- Gasto administrativo: $80/mes.
- Depreciación: 3 computadores × 700 = 2100; en 3 años (36 meses): 2100/36 = 58.33/mes.
- Préstamo: 2100 a pagar en 24 cuotas mensuales: 2100/24 = $87.50/mes (solo afecta flujo de fondos, no resultados).
- Impuestos: 22%; participación trabajadores: 15% de ventas.
Paso 1: Ingresos mensuales
- Ingresos por asesoría = clientes × $100.
- Ingresos por capacitación = personas × $20.
- Ingresos totales = asesoría + capacitación.
Paso 2: Costos variables de capacitación
- Costo capacitación = personas × $8.
- Margen de contribución = ingresos − costo variable.
Paso 3: Gastos operativos fijos
- Remuneración socios (15% de ventas) + participación trabajadores (15% de ventas) + gastos administrativos 80 + depreciación 58.33.
Paso 4: Utilidad antes de impuestos y utilidad neta
- UAI = ventas − costos variables − gastos fijos.
- Impuestos = 22% × UAI (si UAI > 0).
- Utilidad neta = UAI − impuestos.
Ejemplo Mes 1: asesoría = 2×100 = 200; capacitación = 5×20 = 100; ventas = 300. Costo variable = 5×8 = 40. Remuneración socios = 15%×300 = 45; trabajadores = 15%×300 = 45. Gastos fijos = 45+45+80+58.33 = 228.33. UAI = 300−40−228.33 = 31.67. Impuestos = 22%×31.67 = 6.97. Utilidad neta = $24.70.
Estado de resultados mensual calculado paso a paso con ventas, costos, gastos, impuestos y utilidad neta de cada mes del año 1.
Flujo de fondos proyectado mensual
Paso 1: Entradas = cobros por ventas (se asume cobro en el mes). Paso 2: Salidas = costo variable + remuneración socios + participación trabajadores + gastos administrativos + cuota de préstamo ($87.50) + impuestos. Paso 3: Flujo neto = entradas − salidas.
Mes 1: Entradas 300. Salidas = 40 + 45 + 45 + 80 + 87.50 + 6.97 = 304.47. Flujo neto = 300 − 304.47 = −$4.47.
Flujo de fondos mensual con entradas, salidas y flujo neto de cada mes (el mes 1 es negativo por los gastos iniciales y la cuota del préstamo).
Flujo de fondos proyectado anual
Paso 1: Sumar los flujos netos de los 12 meses. Paso 2: Considerar que los gastos fijos crecen 5% al año y los clientes/personas se mantienen en el año 2, aumentando 5 clientes y 10 personas por año en los años 3 a 5.
Flujo anual del año 1 = suma de flujos mensuales; años 2-5 proyectados con inflación del 5% en gastos fijos y crecimiento de actividad.
Balance general inicial
Paso 1: Activos
- Efectivo (aporte socios gastos preoperacionales): 600 aportados por socios, de los cuales se gastan 600 en preoperacionales → efectivo inicial de socios $600.
- Computadores: 3 × 700 = 2100.
- Total activos = $2100 (computadores) + aporte de efectivo restante.
Paso 2: Pasivos
- Préstamo de los padres: $2100 (a pagar en 24 meses).
Paso 3: Patrimonio
- Capital aportado por los 3 socios: $600 (preoperacionales).
Paso 4: Verificación
- Activos (2100 en computadores + 600 efectivo inicial de socios) = 2700; Pasivos 2100 + Patrimonio 600 = 2700. ✓
Balance inicial: Activos 2700 (computadores 2100 + efectivo 600); Pasivos 2100 (préstamo); Patrimonio $600 (aporte socios).