Ejercicio 1
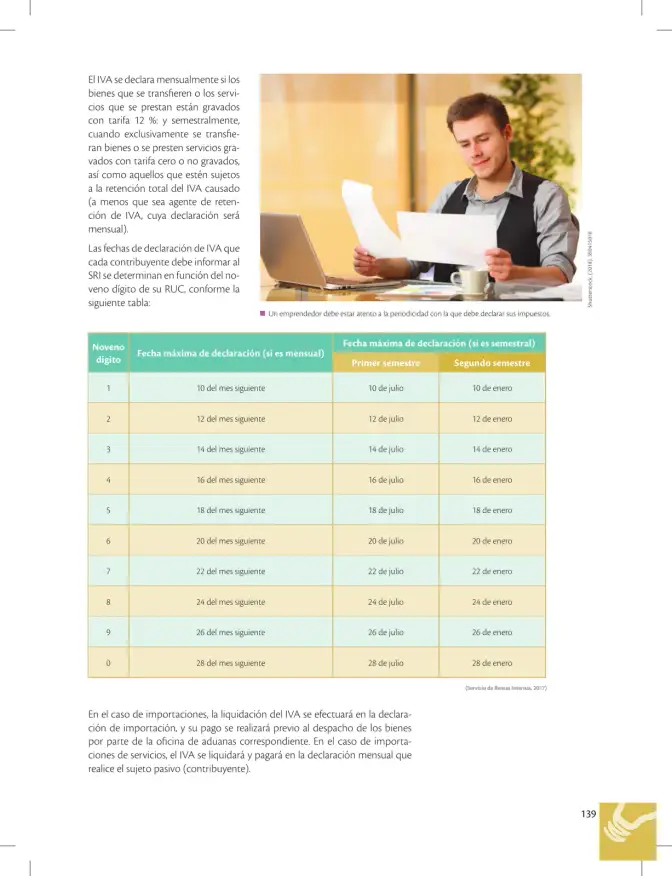
Un emprendedor con RUC cuyo noveno dígito es 7 desea saber: a) la fecha límite de declaración mensual, y b) la fecha límite para el primer y segundo semestre si declara semestralmente.
Parte 1.a
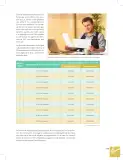
- Localizamos en la tabla la fila correspondiente al noveno dígito 7.
- La columna "Fecha máxima de declaración (si es mensual)" indica: 7 \to 22 del mes siguiente.
- Por ejemplo, si debe declarar el IVA del mes de marzo, el plazo vence el 22 de abril.
Respuesta
22 del mes siguiente.
Parte 1.b
- En la fila del noveno dígito 7, columna "Primer semestre": la fecha es 22 de julio.
- En la misma fila, columna "Segundo semestre": la fecha es 22 de enero.
- Estas fechas corresponden a la declaración semestral del IVA (1.er semestre: enero–junio; 2.º semestre: julio–diciembre).
Respuesta
Primer semestre: 22 de julio; Segundo semestre: 22 de enero.