Ejercicio 1
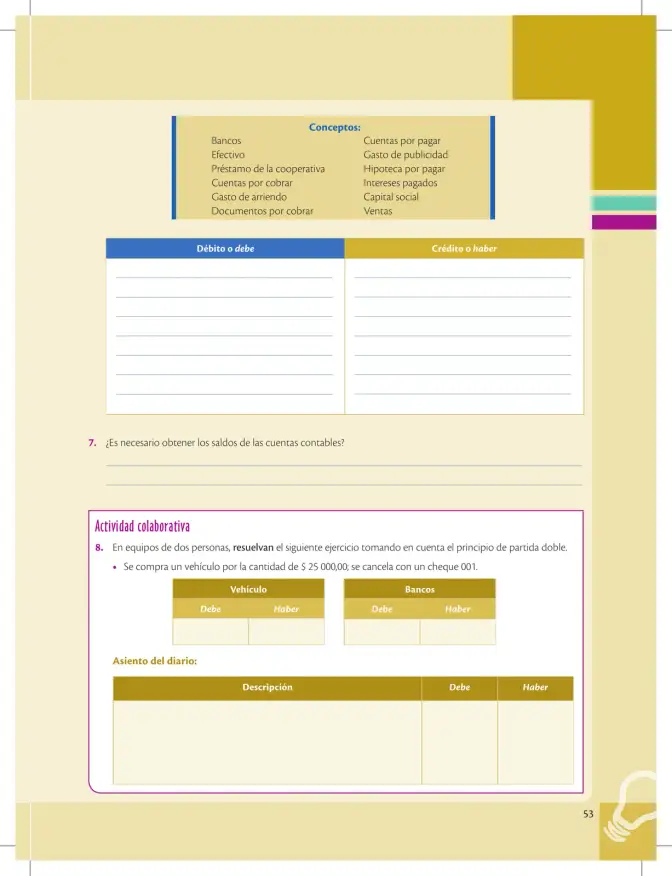
Ejercicio (Clasificación de conceptos: Débito o debe / Crédito o haber)
Clasificar cada concepto según su naturaleza: los activos y gastos se debitan; los pasivos, patrimonio e ingresos se acreditan.
| Débito o debe | Crédito o haber |
|---|---|
| Bancos (activo) | Cuentas por pagar (pasivo) |
| Efectivo (activo) | Gasto de publicidad (gasto)* |
| Cuentas por cobrar (activo) | Préstamo de la cooperativa (pasivo) |
| Gasto de arriendo (gasto) | Hipoteca por pagar (pasivo) |
| Documentos por cobrar (activo) | Intereses pagados (gasto)* |
| Capital social (patrimonio) | |
| Ventas (ingreso) |
*Nota: los gastos se registran en el debe; en la tabla del libro se ubican según su efecto en el balance. Criterio correcto: debe = activos y gastos; haber = pasivos, patrimonio e ingresos.
Respuesta
Débito: Bancos, Efectivo, Cuentas por cobrar, Documentos por cobrar, Gasto de arriendo, Gasto de publicidad, Intereses pagados. Crédito: Cuentas por pagar, Préstamo de la cooperativa, Hipoteca por pagar, Capital social, Ventas.