Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

52/208

Evaluación formativa: partida doble y asientos contables

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 52
52 de 208
Página 52 de Emprendimiento y Gestion 1° · 2019
Anterior Página 52 / 208 Siguiente

Respuesta rápida

  1. Registro en dos cuentas (debe y haber) con montos iguales. 2) Documento fuente, fecha, cuentas y monto equilibrado. 3) Libro diario. 4) Se debita ingresos al disminuirlos/cerrarlos; se acredita gastos al disminuirlos/cerrarlos. 5) Desequilibrio y estados financieros fiables. 6) Débito: Activos, Gastos. Crédito: Pasivos, Patrimonio, Ingresos.
📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 52

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Responde: ¿qué entiendes por partida doble?

  1. Es un principio contable que exige registrar cada operación o hecho económico en dos cuentas: una por el lado del débito (debe) y otra por el lado del crédito (haber).
  2. En toda transacción, el total de los débitos debe ser igual al total de los créditos: \sum \text{Débitos} = \sum \text{Créditos}.
  3. Permite mantener la ecuación contable \text{Activo} = \text{Pasivo} + \text{Patrimonio} siempre equilibrada.
Respuesta

Es el registro de cada hecho económico en dos cuentas, una al debe y otra al haber, con montos iguales que conservan el equilibrio de la ecuación contable.
2
Ejercicio 2

¿Qué se necesita para realizar los asientos contables?

  1. Un documento fuente o respaldo que evidencie la operación: factura, comprobante de venta, boleta de pago, recibo, contrato, etc.
  2. La fecha exacta en que ocurre la operación.
  3. La descripción clara del hecho económico.
  4. La identificación de las cuentas afectadas y si van al debe o al haber.
  5. El monto o valor de la transacción, cumpliendo que \text{Total débitos} = \text{Total créditos}.
Respuesta

Se necesita un documento respaldatorio (factura, recibo, boleta), la fecha, la descripción de la operación, las cuentas involucradas con su lado (debe/haber) y el monto igual en débitos y créditos.

3
Ejercicio 3

¿Dónde registramos los asientos contables?

  1. En el libro diario, que es el libro auxiliar donde se registran cronológicamente todas las operaciones con su fecha, cuentas, detalle y montos.
  2. Posteriormente, la información del libro diario se transfiere al libro mayor (cuentas T) para resumir saldos por cuenta.
Respuesta

En el libro diario, de donde posteriormente se trasladan los saldos al libro mayor.

Ad
4
Ejercicio 4

¿Cuándo se registra un débito en ingresos y cuándo un crédito en gastos?

  1. Los ingresos normalmente aumentan por el lado del crédito (haber); se registra un débito en ingresos cuando estos se disminuyen o cierran, por ejemplo al cerrar el ejercicio y transferir el saldo al patrimonio, o cuando hay devoluciones o descuentos en ventas.
  2. Los gastos normalmente aumentan por el lado del débito (debe); se registra un crédito en gastos cuando estos se disminuyen o cierran, por ejemplo al finalizar el período contable al transferirlos al resultado (pérdida/ganancia) o por devoluciones de compras.
Respuesta

Se debita ingresos cuando estos disminuyen o se cierran al patrimonio; se acredita gastos cuando estos disminuyen o se cierran al resultado del ejercicio.

5
Ejercicio 5

Responde: ¿qué sucede cuando el proceso contable ignora los principios técnicos de la partida doble?

  1. La ecuación contable deja de equilibrarse: \text{Activo} \ne \text{Pasivo} + \text{Patrimonio}.
  2. Los estados financieros (balance general, estado de resultados) no reflejarán la realidad económica de la empresa.
  3. Se generan errores y distorsiones en la información, lo que dificulta la toma de decisiones y puede derivar en sanciones o inconsistencias en la rendición de cuentas.
Respuesta

Se desequilibran las cuentas, los estados financieros reflejan información falsa o incompleta y se pierde la fiabilidad para la toma de decisiones.

6
Ejercicio 6

Escribe, en los siguientes cuadros, los conceptos que correspondan.

Conceptos: Activos – Pasivos – Patrimonio – Gastos – Ingresos

Clasificación según partida doble:

Débito o debe Crédito o haber
Activos (aumentan) Pasivos (aumentan)
Gastos (aumentan) Patrimonio (aumentan)
Ingresos (aumentan)
  • Aumentos de Activos y de Gastos se registran al débito (debe).
  • Aumentos de Pasivos, Patrimonio e Ingresos se registran al crédito (haber).
Respuesta

Débito: Activos y Gastos. Crédito: Pasivos, Patrimonio e Ingresos.

Contenido de la página

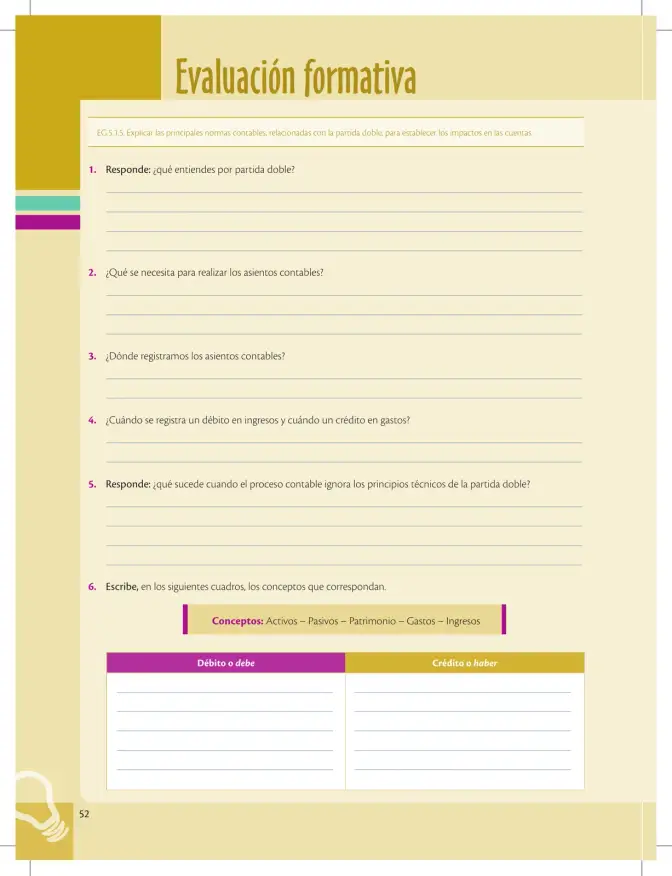
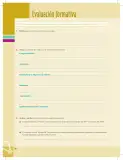
Evaluación formativa

EG.5.1.5. Explicar las principales normas contables, relacionadas con la partida doble, para establecer los impactos en las cuentas.

  1. Responde: ¿qué entiendes por partida doble?

  2. ¿Qué se necesita para realizar los asientos contables?

  3. ¿Dónde registramos los asientos contables?

  4. ¿Cuándo se registra un débito en ingresos y cuándo un crédito en gastos?

  5. Responde: ¿qué sucede cuando el proceso contable ignora los principios técnicos de la partida doble?

  6. Escribe, en los siguientes cuadros, los conceptos que correspondan.

Conceptos: Activos – Pasivos – Patrimonio – Gastos – Ingresos

Débito o debe Crédito o haber

Ejemplos resueltos

Clasificar en el cuadro los conceptos: Activos, Pasivos, Patrimonio, Gastos, Ingresos.

Aumentos de Activos y Gastos van al Débito (debe); aumentos de Pasivos, Patrimonio e Ingresos van al Crédito (haber).

Tabla

Débito o debe Crédito o haber
Activos Pasivos
Gastos Patrimonio
Ingresos

Fórmulas y ecuaciones

Total débitos = Total créditos

Activo = Pasivo + Patrimonio

\sum \text{Débitos} = \sum \text{Créditos}

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

Glosario (6)

Partida doble
Principio contable que obliga a registrar cada operación en dos cuentas, una al debe y otra al haber, con montos iguales.
Asiento contable
Registro de una operación económica indicando fecha, cuentas afectadas, concepto y monto en débito y crédito.
Libro diario
Libro contable donde se registran en orden cronológico todas las operaciones de la empresa.
Débito (debe)
Lado izquierdo del asiento contable donde se registran aumentos de activos y gastos.
Crédito (haber)
Lado derecho del asiento contable donde se registran aumentos de pasivos, patrimonio e ingresos.
Documento fuente
Comprobante que respalda una operación económica (factura, recibo, boleta).

Preguntas para practicar

¿Qué entiendes por partida doble?

Es el principio contable que obliga a registrar cada operación económica en dos cuentas: una al debe (débito) y otra al haber (crédito), con montos iguales, de modo que la ecuación contable se mantiene equilibrada.

¿Qué sucede cuando el proceso contable ignora los principios técnicos de la partida doble?

Se desequilibra la ecuación contable, los estados financieros dejan de reflejar fielmente la realidad económica de la empresa y se dificulta la toma de decisiones y la rendición de cuentas.

Temas y conceptos clave

Partida dobleAsientos contablesRegistro en libro diarioDébito y créditoClasificación de cuentaspartida dobleasiento contabledébito/debecrédito/haberlibro diariolibro mayordocumentos fuenteecuación contable
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué es la partida doble y por qué es importante en contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿En qué libro se registran los asientos contables y cuál es su función?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se clasifican activos, pasivos, gastos e ingresos en débito y crédito?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de activo, pasivo y patrimonio
  • • Nociones básicas de contabilidad y ecuación contable
  • • Tipos de documentos comerciales (facturas, recibos)
Siguiente tema sugerido
Práctica de registro de asientos contables en libro diario a partir de documentos fuente
📝 Transcripción de la página (texto seleccionable) 662 caracteres

Evaluación formativa

EG.5.1.5. Explicar las principales normas contables, relacionadas con la partida doble, para establecer los impactos en las cuentas.

  1. Responde: ¿qué entiendes por partida doble?

  2. ¿Qué se necesita para realizar los asientos contables?

  3. ¿Dónde registramos los asientos contables?

  4. (Cuando se registra un débito en ingresos y cuándo un crédito en gastos?

  5. Responde: ¿qué sucede cuando el proceso contable ignora los principios técnicos de la partida doble?

  6. Escribe, en los siguientes cuadros, los conceptos que correspondan.

| Conceptos: Activos — Pasivos — Patrimonio — Gastos — Ingresos |

Débito o debe édito o haber

Y.

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.