Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

60/208

Evaluación formativa: componentes de activo, pasivo y aportes de socios

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 60
60 de 208
Página 60 de Emprendimiento y Gestion 1° · 2019
Anterior Página 60 / 208 Siguiente

Respuesta rápida

  1. Corrientes: caja, bancos, inventarios. No corrientes: terrenos, edificios, maquinaria. 2. Pasivos corrientes: sueldos por pagar, proveedores, impuestos por pagar. No corrientes: préstamos >1 año, hipotecas, bonos. 3. Caja chica y edificios: activo corriente y no corriente; cuentas por pagar 3 meses: pasivo corriente. 4. Muebles, inmuebles, dinero, propiedad intelectual, trabajo. 5. Formalizarlo en el contrato: aporte de capital o arriendo con contrato.
📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 60

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Cita tres ejemplos de activos corrientes y tres de activos no corrientes.

  1. Los activos corrientes son bienes y derechos que se espera convertir en dinero en menos de un año (ciclo normal de operaciones).
  2. Ejemplos de activos corrientes: efectivo en caja, bancos (depósitos a la vista), cuentas por cobrar a clientes, inventarios de mercadería (cualquiera de tres cumple; aquí damos tres): caja, bancos, inventarios.
  3. Los activos no corrientes son bienes destinados a la actividad permanente del negocio, con vida útil mayor a un año.
  4. Ejemplos de activos no corrientes: terrenos, edificios, maquinaria y equipo.
Respuesta
Activos corrientes Activos no corrientes
1. Caja (efectivo) 1. Terrenos
2. Bancos 2. Edificios
3. Inventarios 3. Maquinaria y equipo
2
Ejercicio 2

Anota tres ejemplos de pasivos corrientes y tres de pasivos no corrientes.

  1. Los pasivos corrientes son deudas u obligaciones que deben pagarse en el corto plazo (menos de un año).
  2. Ejemplos de pasivos corrientes: sueldos por pagar, proveedores (cuentas por pagar), impuestos por pagar.
  3. Los pasivos no corrientes son deudas cuyo vencimiento es superior a un año.
  4. Ejemplos de pasivos no corrientes: préstamos bancarios a más de un año, hipotecas por pagar, bonos por pagar.
Respuesta
Pasivos corrientes Pasivos no corrientes
1. Sueldos por pagar 1. Préstamo bancario (a más de 1 año)
2. Proveedores (cuentas por pagar) 2. Hipoteca por pagar
3. Impuestos por pagar 3. Bonos por pagar
3
Ejercicio 3

Define el grupo de cuenta, y si corresponde a corrientes o no corrientes.

Ad
3
Ejercicio 3

1 Préstamos a empleados

  • Grupo: Activo (derechos de cobro).
  • Si se cobra en menos de un año es corriente; en general se clasifica como activo corriente.
3
Ejercicio 3

2 Préstamos bancarios

  • Grupo: Pasivo (obligación de devolver al banco).
  • Si el plazo es mayor a un año es pasivo no corriente; si es menor a un año, corriente. Por defecto: no corriente cuando son a largo plazo.
3
Ejercicio 3

3 Plantación de yuca

  • Grupo: Activo (bien biológico productivo).
  • Ciclo productivo menor a un año: activo corriente (inventario o cultivo en proceso).
Ad
3
Ejercicio 3

4 Caja chica

  • Grupo: Activo (efectivo).
  • Activo corriente.
3
Ejercicio 3

5 Edificios

  • Grupo: Activo (bien inmueble).
  • Activo no corriente (propiedad, planta y equipo).
3
Ejercicio 3

6 Cuentas por pagar (3 meses)

  • Grupo: Pasivo (obligación con proveedores).
  • Plazo de 3 meses < 1 año: pasivo corriente.
Respuesta

Préstamos a empleados: activo corriente; Préstamos bancarios: pasivo (no corriente si > 1 año); Plantación de yuca: activo corriente; Caja chica: activo corriente; Edificios: activo no corriente; Cuentas por pagar (3 meses): pasivo corriente.

Ad
4
Ejercicio 4

Indica cinco tipos de bienes que pueden aportar los socios a un emprendimiento.

  1. Bienes muebles: muebles, equipo de cómputo, maquinaria portátil.
  2. Bienes inmuebles: terrenos, locales, edificios.
  3. Dinero en efectivo o depósitos bancarios (aporte monetario).
  4. Propiedad intelectual: patentes, marcas, derechos de autor, software.
  5. Trabajo o servicios profesionales y conocimientos técnicos (aporte en especie o en industria).
Respuesta

muebles y equipo, inmuebles, dinero, propiedad intelectual, trabajo/capacitación especializada.

5
Ejercicio 5

Reflexiona y responde: ¿Cómo deben actuar los promotores de un emprendimiento si uno de sus socios desea "arrendar" los bienes con que aporta?

  1. Si el socio quiere arrendar (alquilar) los bienes que aporta al emprendimiento, en realidad está convirtiendo su aporte en una relación de arrendamiento, no en un aporte de capital.
  2. Los promotores deben evaluar si el negocio realmente necesita esos bienes y si puede pagar el canon de arrendamiento, o si conviene que el socio los ceda en propiedad mediante un aporte de capital.
  3. Deben formalizar la decisión en el contrato social: el bien puede aportarse como capital a cambio de participación (dando uso al bien sin transferirlo), o arrendarse al emprendimiento con un contrato de arrendamiento y pagos periódicos.
  4. Es clave distinguir: si el bien se aporta, pasa a ser activo de la empresa y el socio recibe participación; si se arrienda, el bien sigue siendo del socio y la empresa registra un gasto de arrendamiento y el bien, si cumple condiciones, un derecho de uso (activo intangible) o se registra el gasto.

Respuesta orientativa: Deben analizar la conveniencia económica y legal, comparar el costo del arrendamiento con el valor de un aporte de capital, y formalizarlo en el contrato social ya sea como aporte de capital (con participación del socio) o como contrato de arrendamiento con cánones pagaderos; siempre con asesoría legal y contable para que quede claro la titularidad de los bienes.

Contenido de la página

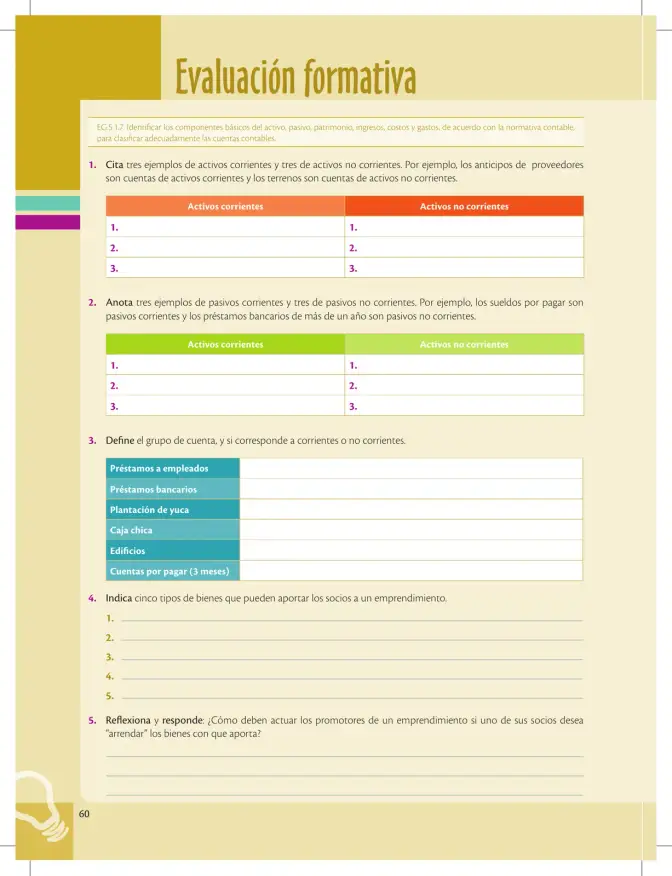
Evaluación formativa

EG.5.1.7 Identificar los componentes básicos del activo, pasivo, patrimonio, ingresos, costos y gastos, de acuerdo con la normativa contable, para clasificar adecuadamente las cuentas contables.

  1. Cita tres ejemplos de activos corrientes y tres de activos no corrientes. Por ejemplo, los anticipos de proveedores son cuentas de activos corrientes y los terrenos son cuentas de activos no corrientes.
Activos corrientes Activos no corrientes
1. 1.
2. 2.
3. 3.
  1. Anota tres ejemplos de pasivos corrientes y tres de pasivos no corrientes. Por ejemplo, los sueldos por pagar son pasivos corrientes y los préstamos bancarios de más de un año son pasivos no corrientes.
Pasivos corrientes Pasivos no corrientes
1. 1.
2. 2.
3. 3.
  1. Define el grupo de cuenta, y si corresponde a corrientes o no corrientes.
Cuenta Grupo y tipo
Préstamos a empleados
Préstamos bancarios
Plantación de yuca
Caja chica
Edificios
Cuentas por pagar (3 meses)
  1. Indica cinco tipos de bienes que pueden aportar los socios a un emprendimiento.


  2. Reflexiona y responde: ¿Cómo deben actuar los promotores de un emprendimiento si uno de sus socios desea "arrendar" los bienes con que aporta?

Ejemplos resueltos

Clasificar las cuentas: Caja chica, Edificios, Cuentas por pagar (3 meses).

  1. Caja chica: grupo Activo, corriente (efectivo disponible de inmediato).
  2. Edificios: grupo Activo, no corriente (propiedad, planta y equipo).
  3. Cuentas por pagar (3 meses): grupo Pasivo, corriente (se paga en 3 meses < 1 año).

Tablas (3)

Activos corrientes Activos no corrientes
1. Caja 1. Terrenos
2. Bancos 2. Edificios
3. Inventarios 3. Maquinaria y equipo
Pasivos corrientes Pasivos no corrientes
1. Sueldos por pagar 1. Préstamo bancario (>1 año)
2. Proveedores 2. Hipoteca por pagar
3. Impuestos por pagar 3. Bonos por pagar
Cuenta Grupo Tipo
Préstamos a empleados Activo Corriente
Préstamos bancarios Pasivo No corriente (si > 1 año)
Plantación de yuca Activo Corriente
Caja chica Activo Corriente
Edificios Activo No corriente
Cuentas por pagar (3 meses) Pasivo Corriente

Diagrama

graph LR
  A[Cuentas contables] --> B[Activo]
  A --> C[Pasivo]
  A --> D[Patrimonio]
  A --> E[Ingresos]
  A --> F[Costos y gastos]
  B --> B1[Corriente < 1 año]
  B --> B2[No corriente > 1 año]
  C --> C1[Corriente < 1 año]
  C --> C2[No corriente > 1 año]

Fórmulas y ecuaciones

Plazo de clasificación: < 1 \, \text{año} \Rightarrow \text{corriente}; \geq 1 \, \text{año} \Rightarrow \text{no corriente}

Glosario (6)

Activo corriente
Bienes y derechos que se espera convertir en efectivo en menos de un año, dentro del ciclo normal de operaciones.
Activo no corriente
Bienes permanentes del negocio con vida útil mayor a un año, como terrenos, edificios y maquinaria.
Pasivo corriente
Obligaciones o deudas que deben pagarse en el corto plazo (menos de un año).
Pasivo no corriente
Deudas cuyo vencimiento está a más de un año, como préstamos bancarios de largo plazo.
Aporte de capital
Bien, dinero, derechos o trabajo que un socio entrega al emprendimiento a cambio de una participación societaria.
Arrendamiento
Contrato por el cual una parte cede el uso de un bien a otra a cambio de un canon periódico.

Preguntas para practicar

¿Cómo deben actuar los promotores de un emprendimiento si uno de sus socios desea "arrendar" los bienes con que aporta?

Deben evaluar la conveniencia económica y legal, comparando el costo del arrendamiento con el valor de aportar los bienes como capital. Si conviene aportar, el bien pasa a propiedad del emprendimiento y el socio recibe participación; si se arrienda, deben formalizar un contrato de arrendamiento con cánones periódicos, aclarando que el bien sigue siendo del socio y la empresa lo registra como gasto. Todo debe quedar escrito en el contrato social con asesoría legal y contable.

EG.5.1.7 ¿Qué componentes básicos identifica la normativa contable para clasificar las cuentas?

Activo (bienes y derechos), pasivo (obligaciones), patrimonio (neto de los socios), ingresos (entradas por ventas o servicios), costos (inversión en producción de bienes vendidos) y gastos (erogaciones para mantener la operación).

Temas y conceptos clave

Componentes básicos del activoComponentes básicos del pasivoClasificación de cuentas corrientes y no corrientesAportes de los socios al emprendimientoArrendamiento de bienes aportadosActivo corrienteActivo no corrientePasivo corrientePasivo no corrienteGrupo de cuentaAporte de capitalArrendamiento
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué diferencia hay entre un activo corriente y uno no corriente?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se clasifican las cuentas por pagar a 3 meses?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué bienes puede aportar un socio a un emprendimiento y cómo se formaliza?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de activo, pasivo y patrimonio
  • • Clasificación de cuentas contables según normativa
  • • Diferencia entre corto y largo plazo
Siguiente tema sugerido
Registro de aportes de los socios en el balance inicial y su efecto en el patrimonio
📝 Transcripción de la página (texto seleccionable) 1178 caracteres

Evaluación formativa

EG.5.1.7. Identificar los componentes básicos del activo, pasivo, patrimonio, ingresos, costos y gastos, de acuerdo con la normativa contable, para clasificar adecuadamente las cuentas contables.

  1. Cita tres ejemplos de activos corrientes y tres de activos no corrientes. Por ejemplo, los anticipos de proveedores son cuentas de activos corrientes y los terrenos son cuentas de activos no corrientes.

Activos corrientes Activos no corrientes

  1. Anota tres ejemplos de pasivos corrientes y tres de pasivos no corrientes. Por ejemplo, los sueldos por pagar son pasivos corrientes y los préstamos bancarios de más de un año son pasivos no corrientes.

Activos corrientes Activos no corrientes

  1. 1

  2. Define el grupo de cuenta, y si corresponde a corrientes o no corrientes.

Préstamos a empleados

Préstamos bancarios

Plantación de yuca

Caja chica

Edificios

Cuentas por pagar (3 meses)

  1. Indica cinco tipos de bienes que pueden aportar los socios a un emprendimiento.

24 3 4 5

  1. Reflexiona y responde: ¿Cómo deben actuar los promotores de un emprendimiento si uno de sus socios desea “arrendar” los bienes con que aporta?

= 60

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.