Ejercicio 1
Investiga las siguientes definiciones y explícalas con un ejemplo.
 MisLibrosTexto
Prueba nacional
TransformarPor universidad (27)
 ESPE — Universidad de las Fuerzas Armadas ESPE
 ESPOCH — Escuela Superior Politécnica de Chimborazo
 ESPOL — Escuela Superior Politécnica del Litoral IKIAM — Universidad Regional Amazónica Ikiam
 UCE — Universidad Central del Ecuador
 UCUENCA — Universidad de Cuenca UEA — Universidad Estatal Amazónica
 UEB — Universidad Estatal de Bolívar
 UG — Universidad de Guayaquil
 ULEAM — Universidad Laica Eloy Alfaro de Manabí
 UNACH — Universidad Nacional de Chimborazo
 UNAE — Universidad Nacional de Educación
 UNEMI — Universidad Estatal de Milagro
 UNESUM — Universidad Estatal del Sur de Manabí UNL — Universidad Nacional de Loja
 UPEC — Universidad Politécnica Estatal del Carchi
 UPSE — Universidad Estatal Península de Santa Elena UTA — Universidad Técnica de Ambato UTB — Universidad Técnica de Babahoyo UTC — Universidad Técnica de Cotopaxi
 UTELVT — Universidad Técnica Luis Vargas Torres de Esmeraldas
 UTEQ — Universidad Técnica Estatal de Quevedo
 UTM — Universidad Técnica de Manabí UTMACH — Universidad Técnica de Machala UTN — Universidad Técnica del Norte MisLibrosTexto
Emprendimiento y Gestion 1° · 2019
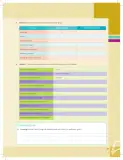
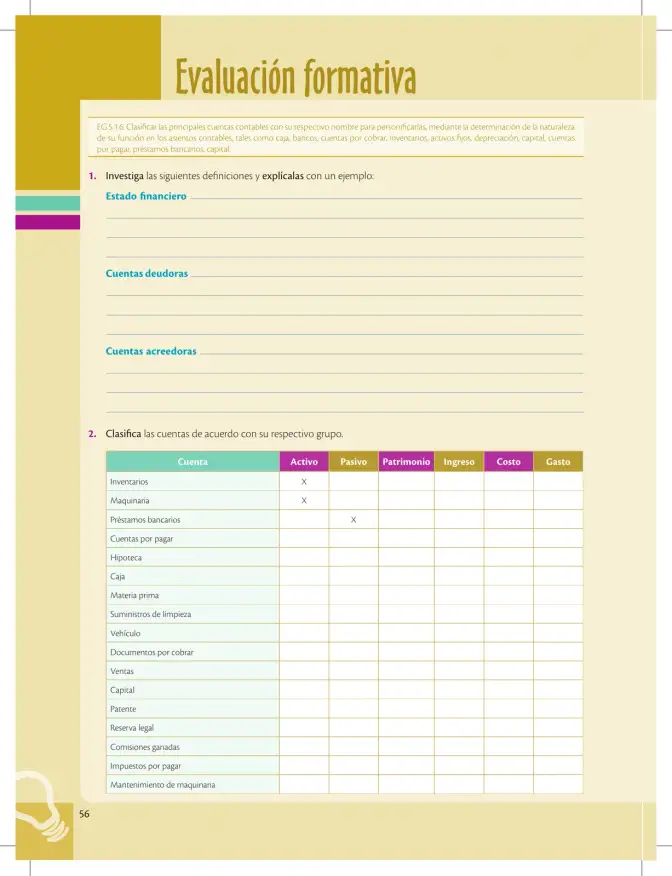
Investiga las siguientes definiciones y explícalas con un ejemplo.
Estado financiero = documento que resume la situación patrimonial y de resultados de la empresa.
Cuentas deudoras = cuentas cuyo aumento se registra en el debe y que tienen saldo normal deudor (activos y gastos).
Cuentas acreedoras = cuentas cuyo aumento se registra en el haber y que tienen saldo normal acreedor (pasivos y patrimonio).
Clasifica las cuentas de acuerdo con su respectivo grupo.
Cuentas clasificadas: Activo: Inventarios, Maquinaria, Caja, Materia prima, Suministros de limpieza, Vehículo, Documentos por cobrar, Patente. Pasivo: Préstamos bancarios, Cuentas por pagar, Hipoteca, Impuestos por pagar. Patrimonio: Capital, Reserva legal. Ingreso: Ventas, Comisiones ganadas. Gasto: Mantenimiento de maquinaria.
EG.5.1.6. Clasificar las principales cuentas contables con su respectivo nombre para personificarlas, mediante la determinación de la naturaleza de su función en los asientos contables, tales como caja, bancos, cuentas por cobrar, inventarios, activos fijos, depreciación, capital, cuentas por pagar, préstamos bancarios.
| Cuenta | Activo | Pasivo | Patrimonio | Ingreso | Costo | Gasto |
|---|---|---|---|---|---|---|
| Inventarios | X | |||||
| Maquinaria | X | |||||
| Préstamos bancarios | X | |||||
| Cuentas por pagar | ||||||
| Hipoteca | ||||||
| Caja | ||||||
| Materia prima | ||||||
| Suministros de limpieza | ||||||
| Vehículo | ||||||
| Documentos por cobrar | ||||||
| Ventas | ||||||
| Capital | ||||||
| Patente | ||||||
| Reserva legal | ||||||
| Comisiones ganadas | ||||||
| Impuestos por pagar | ||||||
| Mantenimiento de maquinaria |
Registrar la compra de mercadería a crédito y determinar qué cuenta es deudora.
| Cuenta | Activo | Pasivo | Patrimonio | Ingreso | Costo | Gasto |
|---|---|---|---|---|---|---|
| Inventarios | X | |||||
| Maquinaria | X | |||||
| Préstamos bancarios | X | |||||
| Cuentas por pagar | X | |||||
| Hipoteca | X | |||||
| Caja | X | |||||
| Materia prima | X | |||||
| Suministros de limpieza | X | |||||
| Vehículo | X | |||||
| Documentos por cobrar | X | |||||
| Ventas | X | |||||
| Capital | X | |||||
| Patente | X | |||||
| Reserva legal | X | |||||
| Comisiones ganadas | X | |||||
| Impuestos por pagar | X | |||||
| Mantenimiento de maquinaria | X |
Activo = Pasivo + Patrimonio
A = P + Pt
¿Qué es un estado financiero?
Es un documento que resume la situación económica y financiera de una empresa en una fecha determinada y sus resultados durante un periodo, integrado por el estado de situación, el estado de resultados, los flujos de efectivo y los cambios en el patrimonio.
¿Cuál es la diferencia entre cuenta deudora y cuenta acreedora?
La cuenta deudora aumenta en el debe y tiene saldo normal deudor (activos y gastos); la cuenta acreedora aumenta en el haber y tiene saldo normal acreedor (pasivos y patrimonio).
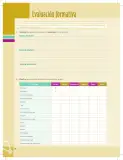
Evaluación formativa
EG.5.1.6. Clasificar las principales cuentas contables con su respectivo nombre para personificarlas, mediante la determinación de la naturaleza de su función en los asientos contables, tales como caja, bancos, cuentas por cobrar, inventarios, activos fijos, depreciación, capital, cuentas por pagar, préstamos bancarios, capital.
Estado financiero
Cuentas deudoras
Cuentas acreedoras
enta Activo Pasivo | Patri Ingreso sto Gasto Inventarios x Maquinaria x Préstamos bancarios x
Cuentas por pagar
Hipoteca
Caja
Materia prima
Suministros de limpieza
Vehículo
Documentos por cobrar
Ventas
Capital
Patente
Reserva legal
Comisiones ganadas
Impuestos por pagar
Mantenimiento de maquinaria
= 56

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.
Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.