Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

59/208

Principales cuentas del activo, pasivo y patrimonio

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 59
59 de 208
Página 59 de Emprendimiento y Gestion 1° · 2019
Anterior Página 59 / 208 Siguiente

Respuesta rápida

Ej. 1: Caja e inventarios (Activo); préstamos y cuentas por pagar (Pasivo); reservas y capital (Patrimonio). Ej. 2: se cumple, 5000 = 5000. Ej. 3: reguló interés y contratos de depósito.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 59

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Clasificar cada cuenta según corresponda a Activo, Pasivo o Patrimonio.

  1. Caja o disponibilidades (dinero en efectivo o en cuenta bancaria).
  2. Préstamos por pagar (préstamos recibidos de instituciones financieras).
  3. Reservas (fondos para situaciones inesperadas).
  4. Inventarios (artículos en stock).
  5. Cuentas por pagar a proveedores (facturas aún no canceladas).
  6. Capital (aporte de los accionistas).

Respuesta: Activo (1 y 4), Pasivo (2 y 5), Patrimonio (3 y 6).

a
Parte 1.a

Además, indique si cada cuenta de activo es corriente o no corriente.

  1. Caja o disponibilidades.
  2. Cuentas por cobrar.
  3. Propiedad, planta y equipo.
  4. Activos biológicos.
Respuesta

1 y 2 son corrientes; 3 y 4 son no corrientes.

2
Ejercicio 2

Verificar si se cumple la ecuación contable con los siguientes datos de un emprendimiento: \text{Activo} = 5000, \text{Pasivo} = 2000, \text{Capital} = 1500, \text{Reservas} = 300, \text{Resultados acumulados} = 700, \text{Ganancias} = 600, \text{Pérdidas} = 100.

  1. Fórmula general: \text{Activo} = \text{Pasivo} + \text{Patrimonio Neto}.
  2. Calcular el Patrimonio Neto: \text{Patrimonio Neto} = 1500 + 300 + 700 + 600 - 100.
  3. Sumar: 1500 + 300 = 1800; 1800 + 700 = 2500; 2500 + 600 = 3100; 3100 - 100 = 3000.
  4. Verificar: \text{Pasivo} + \text{Patrimonio Neto} = 2000 + 3000 = 5000.
  5. Comparar con el Activo: 5000 = 5000.
Respuesta

La ecuación contable se cumple, ya que 5000 = 5000.

3
Ejercicio 3

¿Por qué el Código de Hammurabi es considerado un antecedente de la contabilidad?

Respuesta orientativa: El Código de Hammurabi (1692 a. C., Mesopotamia) regularonormas sobre el interés de los préstamos y estableció contratos de depósito, lo que obligó a llevar registros escritos de operaciones. Estos registros generaron una escritura compleja conservada en papiros del Museo del Louvre, anticipando el registro contable de deudas y operaciones financieras.

Contenido de la página

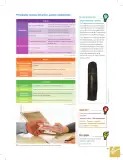
Principales cuentas del activo, pasivo y patrimonio

Activos

Tipo Cuenta Descripción
Corrientes Caja o disponibilidades Dinero en efectivo en la empresa, o en una cuenta en una institución financiera.
Corrientes Cuentas por cobrar Facturas por cobrar por productos vendidos o servicios no cobrados.
Corrientes Inventarios Artículos en inventario o en stock.
No corrientes Propiedad, planta y equipo Bienes de uso en el emprendimiento, tales como edificios, máquinas, equipos, muebles, etc.
No corrientes Activos biológicos Animales y plantas que generan ingresos, tales como vacas, cerdos y plantaciones.
No corrientes Anticipo a proveedores Valores anticipados a los proveedores.

Pasivos

Cuenta Descripción
Cuentas por pagar a proveedores Cuentas por pagar a proveedores por facturas que aún no se cancelan.
Provisiones Valores destinados a cubrir obligaciones en el futuro.
Préstamos por pagar Préstamos recibidos de instituciones financieras.

Patrimonio

Cuenta Descripción
Capital Aporte de los accionistas en el emprendimiento.
Reservas Fondos de la empresa para hacer frente a situaciones inesperadas.
Resultados acumulados Utilidades de años anteriores que no se han repartido entre los socios ni se han capitalizado.
Resultados del ejercicio Diferencia entre ingresos, costos y gastos del presente ejercicio.

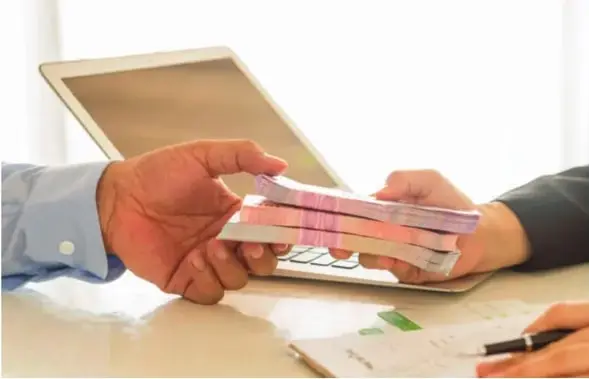
Nota de la imagen: Parte de los pasivos de un emprendimiento son los préstamos que debe pagar.

Interdisciplinariedad — Emprendimiento e historia

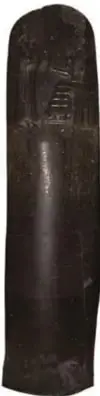
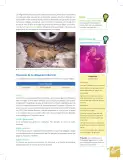
El Código de Hammurabi data del año 1692 a. C.; es uno de los legados más importantes de la Antigüedad y uno de los primeros registros del funcionamiento de las "instituciones bancarias" en los pueblos antiguos. Este código es un conjunto de leyes de Mesopotamia, cuyo aporte a la contabilidad fue regular el interés sobre los préstamos y establecer contratos de depósito. Estos registros generaron una escritura muy compleja, conservada en papiros guardados actualmente en el Museo de Louvre, en París (Sánchez Crespo, 2015).

¿Sabías qué?

Siempre se cumple la ecuación contable:

\text{Activo} = \text{Pasivo} + \text{Patrimonio Neto}

\text{Activo} = \text{Pasivo} + \text{Capital} + \text{Reservas} + \text{Resultados Acumulados} + \text{Ganancias} - \text{Pérdidas}

Otros ejemplos

Principales cuentas de activos, pasivos y patrimonio. bit.ly/2zwYe10

Ejemplos resueltos

Verificar la ecuación contable con Activo = 5000, Pasivo = 2000, Capital = 1500, Reservas = 300, Resultados acumulados = 700, Ganancias = 600, Pérdidas = 100.

\text{Patrimonio Neto} = 1500 + 300 + 700 + 600 - 100 = 3000. Luego \text{Pasivo} + \text{Patrimonio Neto} = 2000 + 3000 = 5000 = \text{Activo}. La ecuación se cumple.

Tablas (3)

Tipo Cuenta Descripción
Corriente Caja o disponibilidades Dinero en efectivo en la empresa o en cuenta financiera.
Corriente Cuentas por cobrar Facturas por cobrar por productos vendidos o servicios no cobrados.
Corriente Inventarios Artículos en inventario o en stock.
No corriente Propiedad, planta y equipo Bienes de uso: edificios, máquinas, equipos, muebles, etc.
No corriente Activos biológicos Animales y plantas que generan ingresos: vacas, cerdos, plantaciones.
No corriente Anticipo a proveedores Valores anticipados a los proveedores.
Cuenta Descripción
Cuentas por pagar a proveedores Facturas que aún no se cancelan.
Provisiones Valores destinados a cubrir obligaciones en el futuro.
Préstamos por pagar Préstamos recibidos de instituciones financieras.
Cuenta Descripción
Capital Aporte de los accionistas en el emprendimiento.
Reservas Fondos para hacer frente a situaciones inesperadas.
Resultados acumulados Utilidades de años anteriores no repartidas ni capitalizadas.
Resultados del ejercicio Diferencia entre ingresos, costos y gastos del presente ejercicio.

Fórmulas y ecuaciones

\text{Activo} = \text{Pasivo} + \text{Patrimonio Neto}

\text{Activo} = \text{Pasivo} + \text{Patrimonio Neto}

\text{Activo} = \text{Pasivo} + \text{Capital} + \text{Reservas} + \text{Resultados Acumulados} + \text{Ganancias} - \text{Pérdidas}

\text{Patrimonio Neto} = \text{Capital} + \text{Reservas} + \text{Resultados Acumulados} + \text{Ganancias} - \text{Pérdidas}

Glosario (6)

Activo
Conjunto de bienes y derechos de una empresa: caja, cuentas por cobrar, inventarios, propiedad, planta y equipo, entre otros.
Pasivo
Obligaciones de la empresa con terceros: cuentas por pagar, provisiones y préstamos por pagar.
Patrimonio
Parte del activo financiada por los dueños: capital, reservas, resultados acumulados y del ejercicio.
Ecuación contable
Igualdad fundamental $\text{Activo} = \text{Pasivo} + \text{Patrimonio Neto}$ que siempre se cumple en la contabilidad.
Activo corriente
Activo que se espera convertir en dinero o consumir en menos de un año: caja, cuentas por cobrar, inventarios.
Activo no corriente
Activo de uso permanente: propiedad, planta y equipo, activos biológicos, anticipos a proveedores.

Preguntas para practicar

¿Por qué el Código de Hammurabi es considerado un antecedente de la contabilidad?

Porque reguló el interés sobre préstamos y estableció contratos de depósito, lo que obligó a llevar registros escritos de operaciones; estos registros, conservados en papiros del Museo del Louvre, anticipan el registro contable de deudas.

¿Por qué la ecuación contable siempre se cumple?

Porque todo activo de la empresa se financia con deudas (pasivo) o con aportes y utilidades de los dueños (patrimonio); al desglosar el patrimonio en capital, reservas, resultados acumulados y el resultado del ejercicio, la igualdad sigue cumpliéndose.

Temas y conceptos clave

Cuentas de activo, pasivo y patrimonioEcuación contableHistoria de la contabilidadActivo corrienteActivo no corrientePasivoPatrimonioEcuación contableCódigo de Hammurabi

Fuentes y referencias

  • Archivo editorial (2018)
  • Sánchez Crespo (2015)
  • bit.ly/2zwYe10
¿Te fue útil esta página?

Figuras de la página (4)

Estela del Código de Hammurabi, conservada en el Museo del Louvre de París.
Figura 1 image
Fotografía de dos personas: una entrega billetes a la otra sobre una mesa con un equipo portátil; ilustra el pie 'Parte de los pasivos de un emprendimiento son los préstamos que debe pagar'.
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image

Preguntas que la gente también hace

¿Qué dice la ecuación contable Activo = Pasivo + Patrimonio Neto?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuáles son las cuentas de activo corriente y no corriente?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué relación tiene el Código de Hammurabi con la contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de empresa o emprendimiento
  • • Nociones básicas de dinero, deudas y aportes
  • • Operaciones aritméticas básicas
Siguiente tema sugerido
Registro de operaciones contables: partidas doble y diario
📝 Transcripción de la página (texto seleccionable) 2297 caracteres

Principales cuentas del activo, pasivo y patrimonio

Activos

Dinero en efectivo en la empresa, o en una

Caja o disponibilidades ga cuenta en una institución financiera.

Corrientes

Facturas por cobrar por productos

Cuentas por cobrar . o P vendidos o servicios no cobrados.

Inventarios Artículos en inventario o en stock.

Bienes de uso en el emprendimiento, tales como edificios, máquinas, equipos, muebles, etc.

Propiedad, planta y equipo

No corrientes . Animales y plantas que generan ingresos,

Activos biológicos tales como vacas, cerdos y plantaciones.

Anticipo a proveedores Valores anticipados a los proveedores.

Archivo editorial, (2018)

Pasivos

(MENE Er Cuentas por pagar a proveedores por facturas que aún no se aproveedores cancelan.

Provisiones Valores destinados a cubrir obligaciones en el futuro.

Préstamos por pagar

Préstamos recibidos de instituciones financieras.

Archivo editorial, (2018) Patrimonio

Capital Aporte de los accionistas en el emprendimiento.

Reservas Fondos de la empresa para hacer frente a situaciones inesperadas.

Resultados Utilidades de años anteriores que no se han repartido entre los

socios ni se han capitalizado.

acumulados

Resultados

— Diferencia entre ingresos, costos y gastos del presente ejercicio. del ejercicio

Archivo editorial, (2018)

IM Parte de los pasivos de un emprendimiento son los préstamos que debe pagar.

Shutterstock, (2018). 291968042

Interdisciplinariedad

Emprendimiento e historia

El Código de Hammurabi data del año 1692 a. C; es uno de los legados más importantes de la Antigúedad, y uno de los primeros registros del funcionamiento de las “instituciones bancarias” en los pueblos antiguos.

Este código es un conjunto de leyes de Mesopotamia, cuyo aporte a la contabilidad fue regular el interés sobre los préstamos y establecer contratos de depósito. Estos regis- tros generaron una escritura muy compleja, conservada en papiros guardados actualmente en el Museo de Louvre, en París (Sánchez Crespo, 2015).

¿Sabías qué? Siempre se cumple la ecuación contable:

Activo = Pasivo + Patrimonio Neto

Activo = Pasivo + Capital + Reservas + Resultados Acumulados

  • Ganancias — Pérdidas

Otros ejemplos

Principales cuentas de activos, pasivos y patrimonio.

bit.ly/2zwYe10

Shutterstock, (2018). 32989780

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.