Ejercicio 3
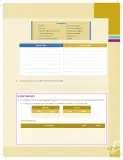
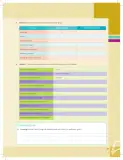
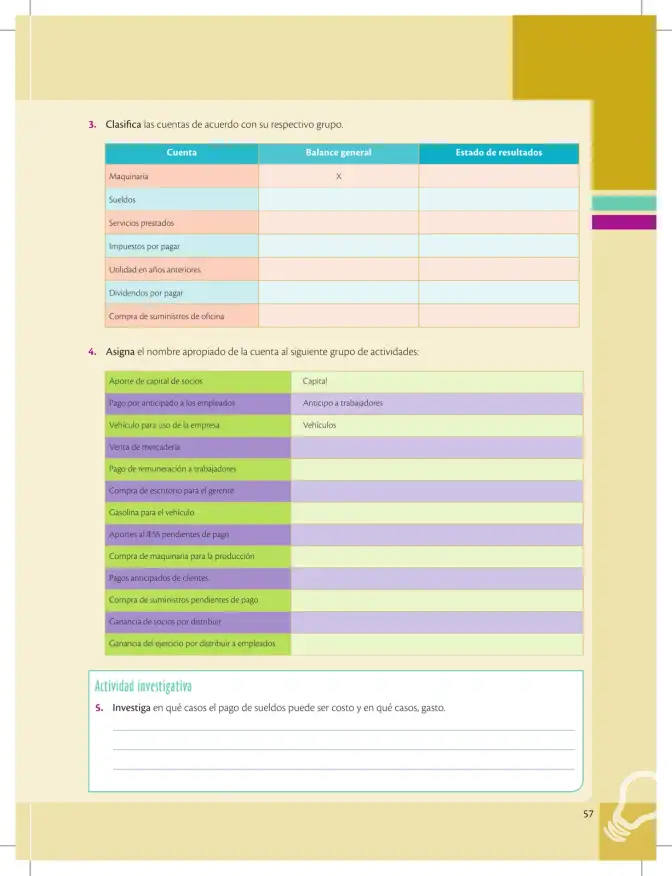
Clasifica las cuentas de acuerdo con su respectivo grupo (Balance general o Estado de resultados).
Las cuentas de Balance general son permanentes (activos, pasivos y patrimonio). Las de Estado de resultados son temporales (ingresos y gastos/costos).
| Cuenta | Balance general | Estado de resultados |
|---|---|---|
| Maquinaria | X | |
| Sueldos | X | |
| Servicios prestados | X | |
| Impuestos por pagar | X | |
| Utilidad en años anteriores | X | |
| Dividendos por pagar | X | |
| Compra de suministros de oficina | X |
- Maquinaria: es un activo fijo de la empresa, por lo que pertenece al Balance general. (Ya viene marcada con X)
- Sueldos: es un gasto de personal que se registra en el Estado de resultados.
- Servicios prestados: representa un ingreso por servicios, se registra en el Estado de resultados.
- Impuestos por pagar: es una obligación (pasivo) pendiente, pertenece al Balance general.
- Utilidad en años anteriores: es parte del patrimonio (resultados acumulados), pertenece al Balance general.
- Dividendos por pagar: es una obligación (pasivo) con los socios, pertenece al Balance general.
- Compra de suministros de oficina: es un gasto operativo, se registra en el Estado de resultados.
Respuesta
Maquinaria, Impuestos por pagar, Utilidad en años anteriores y Dividendos por pagar → Balance general. Sueldos, Servicios prestados y Compra de suministros de oficina → Estado de resultados.