Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

58/208

Activo, pasivo y patrimonio: componentes básicos de las cuentas

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 58
58 de 208
Página 58 de Emprendimiento y Gestion 1° · 2019
Anterior Página 58 / 208 Siguiente

Respuesta rápida

58.1: Máquina de coser y equipo de cómputo (no corrientes), efectivo y telas (corrientes). 58.2: No es activo, pasivo ni patrimonio. 58.3: Doce meses. 58.4: NIIF para las PYMES.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 58

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Contenido de la página: Activo, pasivo y patrimonio

Idea central: Las cuentas de activo, pasivo y patrimonio permiten conocer la situación financiera del emprendimiento y conforman el balance general reportado en una fecha determinada: de qué dispone la empresa y qué obligaciones mantiene.

1
Ejercicio 1

Activos

  • Activos corrientes: se espera consumir o vender dentro de los doce meses de un ciclo normal de operación (ej.: inventario de tela, efectivo, cuentas por cobrar).
  • Activos no corrientes: no tienen fines de negociación; permanecen más de un año y sirven para generar ingresos (ej.: maquinaria, equipo de cómputo).
2
Ejercicio 2

Pasivos

  • Pasivos corrientes: se espera liquidarlos dentro del ciclo normal de operación y su cancelación no puede aplazarse (ej.: deuda con proveedores a pagar en 30 días).
  • Pasivos no corrientes: se liquidarán en un periodo mayor de doce meses (ej.: préstamo bancario a 5 años).
Ad
3
Ejercicio 3

Patrimonio

Refleja las inversiones hechas por los propietarios. Registra:

  • Incremento: por operaciones rentables que generan utilidad o por aportes de bienes de los socios.
  • Reducción: por operaciones no rentables o por distribución de utilidades entre socios.

Relación contable fundamental

\text{Activo} = \text{Pasivo} + \text{Patrimonio}


58
Ejercicio 58

1 (Saberes previos)

Si iniciaras un emprendimiento con tus compañeros de clase, ¿qué activos aportarías?

  1. Piensa en bienes que poseas y que puedan usarse en el negocio.
  2. Clasifica cada bien como corriente (se consume/vende en 12 meses) o no corriente (permanece más de 1 año).
  3. Ejemplos: una máquina de coser (activo no corriente), telas para vender (activo corriente), efectivo en caja (activo corriente), un cuaderno con el plan de negocio (activo corriente).

Respuesta orientativa: Aportaría activos no corrientes como una máquina de coser o un equipo de cómputo, y activos corrientes como efectivo y materias primas (telas, hilos) para la producción.


58
Ejercicio 58

2 (Desequilibrio cognitivo)

¿Es el aporte intelectual de una persona parte del activo, del pasivo o del patrimonio de un emprendimiento?

  1. Según la normativa contable, los activos deben ser recursos controlados por la entidad que generen beneficios económicos futuros y que puedan medirse confiablemente en dinero.
  2. El aporte intelectual no es un bien separable ni tiene un costo de adquisición identificable que pueda registrarse en los libros.
  3. Por tanto, no se registra como activo, ni como pasivo (no es una obligación), ni como patrimonio (no es un aporte dinerario o de bienes).

Respuesta orientativa: El aporte intelectual no se registra contablemente: no es activo, pasivo ni patrimonio, porque no es un recurso controlado medible en dinero ni una obligación. Se aprovecha como ventaja competitiva, pero fuera del balance general.


Ad
58
Ejercicio 58

3 (Glosario)

¿Cuánto dura el ciclo normal de operación de la entidad cuando no es claramente identificable?

  1. Consulta la definición del glosario de la página.
  2. Si el ciclo no puede identificarse claramente, se aplica un supuesto.

Respuesta

Se supone que su duración es de doce meses (Hansen Holm & Chávez, 2012).

58
Ejercicio 58

4 (¿Sabías qué?)

¿Qué normas se aplican a las PYMES?

Respuesta

En el caso de las PYMES (pequeñas y medianas empresas) se aplican las denominadas NIIF para las PYMES (Normas Internacionales de Información Financiera adaptadas a PYMES).

Contenido de la página

Activo, pasivo, patrimonio

EG.5.1.7: Identificar los componentes básicos del activo, pasivo, patrimonio, ingresos, costos y gastos, de acuerdo con la normativa contable, para clasificar adecuadamente las cuentas contables.

Las cuentas de activo, pasivo y patrimonio permiten conocer la situación financiera del emprendimiento. Estos tres grupos conforman el balance general reportado en una fecha determinada: de qué dispone la empresa y qué obligaciones mantiene.

Activos

  • Activos corrientes: se espera consumir o vender dentro de los doce meses de un ciclo normal de operación.
  • Activos no corrientes: sin fines de negociación; permanecen más de un año y generan ingresos (maquinaria, equipo de cómputo).

Pasivos

  • Pasivos corrientes: se liquidan dentro del ciclo normal de operación; no pueden aplazarse.
  • Pasivos no corrientes: se liquidan en un periodo mayor de doce meses.

Patrimonio

Refleja las inversiones de los propietarios.

  • Incremento: operaciones rentables (utilidad) o aportes de bienes de los socios.
  • Reducción: operaciones no rentables o distribución de utilidades entre socios.

Glosario — Ciclo normal de operación de la entidad: «Cuando el ciclo normal de la operación no sea claramente identificable, se supondrá que su duración es de doce meses» (Hansen Holm & Chávez, 2012).

¿Sabías qué?: En el caso de las PYMES se aplican las denominadas NIIF para las PYMES.

Ejemplos resueltos

Clasificar una máquina de coser y la tela destinada a venta.

Máquina de coser: activo no corriente (permanece más de un año). Tela para venta: activo corriente (se vende dentro de doce meses).

Tabla

Tipo Definición Ejemplo
Activo corriente Se consume o vende en 12 meses Efectivo, inventario
Activo no corriente Permanece más de 1 año Maquinaria, equipo de cómputo
Pasivo corriente Se liquida en el ciclo normal Deuda con proveedores
Pasivo no corriente Se liquida en más de 12 meses Préstamo a 5 años
Patrimonio Aportes de los propietarios + utilidades − distribuciones Capital social

Fórmulas y ecuaciones

Activo = Pasivo + Patrimonio

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

Glosario (5)

Ciclo normal de operación de la entidad
Periodo en que la empresa convierte inventarios en efectivo; si no es identificable, se supone de doce meses.
Activo corriente
Activo que se espera consumir o vender dentro de doce meses.
Pasivo corriente
Obligación que se debe liquidar dentro del ciclo normal de operación sin poder aplazarse.
Patrimonio
Inversiones de los propietarios en el emprendimiento, con incrementos por utilidad o aportes y reducciones por pérdidas o distribuciones.
NIIF para las PYMES
Normas Internacionales de Información Financiera adaptadas a pequeñas y medianas empresas.

Preguntas para practicar

Si iniciaras un emprendimiento con tus compañeros, ¿qué activos aportarías?

Aportaría activos no corrientes como una máquina de coser o un equipo de cómputo y activos corrientes como efectivo y materias primas (telas, hilos).

¿Es el aporte intelectual de una persona parte del activo, del pasivo o del patrimonio de un emprendimiento?

No corresponde a ninguna de las tres cuentas, pues no es un recurso controlado medible en dinero ni una obligación; se aprovecha como ventaja competitiva fuera del balance.

Temas y conceptos clave

Contabilidad básicaBalance generalActivos, pasivos y patrimonioActivo corrienteActivo no corrientePasivo corrientePasivo no corrientePatrimonioCiclo normal de operaciónNIIF para las PYMES

Fuentes y referencias

  • Hansen Holm & Chávez, 2012
¿Te fue útil esta página?

Figuras de la página (5)

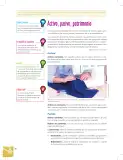
Persona cosiendo tela azul en una máquina de costura, con hilos y tijeras sobre la mesa; leyenda: los activos corrientes son los equipos, herramientas o maquinarias que permiten generar los ingresos del emprendimiento.
Figura 1 image
Figura 2 de Emprendimiento y Gestion 1° · 2019
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image
Figura 5 de Emprendimiento y Gestion 1° · 2019
Figura 5 image

Preguntas que la gente también hace

¿Qué diferencia hay entre activos corrientes y no corrientes?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el patrimonio y cómo se incrementa?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el ciclo normal de operación de la entidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de empresa y emprendimiento
  • • Nociones básicas de dinero, deudas y bienes
Siguiente tema sugerido
Ingresos, costos y gastos del emprendimiento
📝 Transcripción de la página (texto seleccionable) 2530 caracteres

EG.5.1.7. Identificar los componentes básicos del activo, pasivo, patrimonio, ingresos, costos y gastos, de acuerdo con la normativa contable, para clasificar adecuadamente las cuentas contables.

Saberes previos

Si iniciaras un emprendimiento con tus compañeros y compañeras de clase, ¿qué activos aportarias?

Desequilibrio cognitivo

¿Es, el aporte intelectual de

una persona, parte del activo,

del pasivo o del patrimonio de un emprendimiento?

Glosario

Ciclo normal de operación de la entidad. “Cuando el ciclo normal de la operación no sea claramente identificable, se supondrá que su duración es de doce meses” (Han- sem Holm & Chávez, 2012).

¿Sabías qué?

En el caso de las PYMES (pequeñas y medianas empresas) se aplican las denominadas NIIF para las PYMES.

58

Activo, pasivo, patrimonio

A continuación se describe brevemente el contenido de las principales cuen- tas utilizadas en los activos, pasivos y patrimonio de un emprendimiento.

Las cuentas pertenecientes al activo, al pasivo y al patrimonio permiten cono- cer la situación financiera del emprendimiento. Estos tres grupos de cuentas conformarán el balance general del emprendimiento reportado en una deter- minada fecha, dando a conocer, en resumen, de qué dispone la empresa y qué obligaciones mantiene hasta la fecha de la elaboración del reporte.

(Hansen Holm & Chávez, 2012).

Activos

Activos corrientes. Son aquellos activos que se espera consumir o ven- der dentro de los doce meses que dura un ciclo normal de la operación del emprendimiento.

Ml Los activos corrientes son los equipos, herramientas o maquinarias que permiten generar los ingresos del emprendimiento.

Activos no corrientes. Al contrario de los corrientes, son activos que no ten- drán fines de negociación. Permanecen más de un año, y sirven para generar los ingresos, tales como la maquinaria o el equipo de cómputo.

Pasivos

Pasivos corrientes. Son los pasivos que se espera liquidar dentro del ciclo normal de la operación y cuya cancelación no puede ser aplazada.

Pasivos no corrientes. Son los pasivos que se liquidarán en un período mayor de doce meses.

El patrimonio refleja las inversiones hechas por los propietarios del empren- dimiento. Este registra las siguientes variaciones:

  • Incremento: cuando se realizaron operaciones rentables que generaron una utilidad o cuando los socios aportaron bienes al emprendimiento.

  • Reducciones: cuando se realizaron operaciones no rentables, o cuando se distribuyeron las utilidades entre socios.

ck, (2018). 268502327

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.