Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

90/208

Evaluación formativa: balance general, activo y patrimonio

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 90
90 de 208
Página 90 de Emprendimiento y Gestion 1° · 2019
Anterior Página 90 / 208 Siguiente

Respuesta rápida

  1. Estado financiero con activo, pasivo y patrimonio. 2) Informar la posición financiera a una fecha. 3) Datos de recursos, deudas y patrimonio. 4) Corriente y no corriente. 5) Contribuido y ganado. 6) Utilidad si ingresos>gastos; pérdida si gastos>ingresos.
📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 90

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Explica: ¿qué entiendes por balance general?

  1. El balance general es un estado financiero que resume la situación económica y financiera de una empresa en una fecha determinada (cierre del ejercicio).
  2. Presenta los recursos económicos que la empresa controla (activo), las obligaciones contraídas con terceros (pasivo) y la parte del activo que corresponde a los propietarios (patrimonio o patrimonio neto).
  3. Se sustenta en la ecuación contable: \text{Activo} = \text{Pasivo} + \text{Patrimonio}.
Respuesta

Es el estado financiero que muestra activos, pasivos y patrimonio de una empresa en un momento dado, cumpliendo \text{Activo} = \text{Pasivo} + \text{Patrimonio}.
2
Ejercicio 2

¿Cuál es la función del balance general?

  1. Su función principal es informar sobre la posición financiera de la empresa a una fecha de corte, es decir, qué bienes posee y a quién le debe.
  2. Permite calcular indicadores como la liquidez (\text{Activo corriente} / \text{Pasivo corriente}) y el endeudamiento (\text{Pasivo total} / \text{Activo total}).
  3. Sirve de base para la toma de decisiones de propietarios, acreedores e inversionistas, y es exigido por normatividad vigente (NIIF).
Respuesta

Informar la situación financiera a una fecha determinada y sustentar decisiones de propietarios, acreedores e inversionistas.

3
Ejercicio 3

¿Qué tipo de información se consigue con el balance general?

  1. Información sobre los recursos (activos) que posee la empresa y su convertibilidad en efectivo.
  2. Información sobre las deudas (pasivos) y sus plazos de pago: corrientes y no corrientes.
  3. Información sobre el patrimonio: aportes de los propietarios y resultados acumulados (reservas y utilidades retenidas).
Respuesta

Información cuantitativa sobre activos, pasivos y patrimonio: qué se posee, qué se debe y cuánto vale la parte de los dueños.

Ad
4
Ejercicio 4

Responde: ¿cómo se clasifica el activo?

El activo se clasifica según su naturaleza y su grado de liquidez (orden de conversión a efectivo):

Clasificación Contenido
Activo corriente (circulante) Efectivo y equivalentes, cuentas por cobrar, inventarios, gastos pagados por anticipado: se espera convertir en efectivo en un año o un ciclo operativo.
Activo no corriente (fijo o no circulante) Propiedad, planta y equipo, intangibles, inversiones a largo plazo: beneficios por más de un año.
Respuesta

En activo corriente (circulante) y activo no corriente (fijo), según liquidez.

5
Ejercicio 5

¿Cómo se clasifica el patrimonio?

Clasificación Contenido
Patrimonio contribuido (de aportes) Capital social emitido y aportes de los propietarios.
Patrimonio ganado (retenido) Utilidades acumuladas y reservas; resultado del ejercicio (utilidad o pérdida).
Respuesta

En patrimonio contribuido (aportes de los dueños) y patrimonio ganado (utilidades retenidas y reservas).

6
Ejercicio 6

Contesta: ¿cómo se calculan la utilidad y la pérdida?

  1. Partimos de los ingresos (I) y los gastos (G) del periodo: I - G = R (resultado).
  2. Si I > G, el resultado es positivo: hay utilidad (ganancia): \text{Utilidad} = I - G > 0.
  3. Si I < G, el resultado es negativo: hay pérdida: \text{Pérdida} = G - I > 0.
  4. Alternativamente, por variación de patrimonio: \text{Utilidad} = \text{Patrimonio final} - \text{Patrimonio inicial}.
Respuesta

Utilidad si I - G > 0; pérdida si I - G < 0; también se obtiene por la variación del patrimonio entre el inicio y el cierre.

Contenido de la página

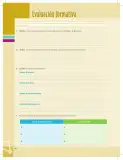
Evaluación formativa

Destreza evaluada: EG.5.1.9. Elaborar un balance general básico mediante la aplicación de los principios, conceptos y técnicas contables y la normatividad vigente.

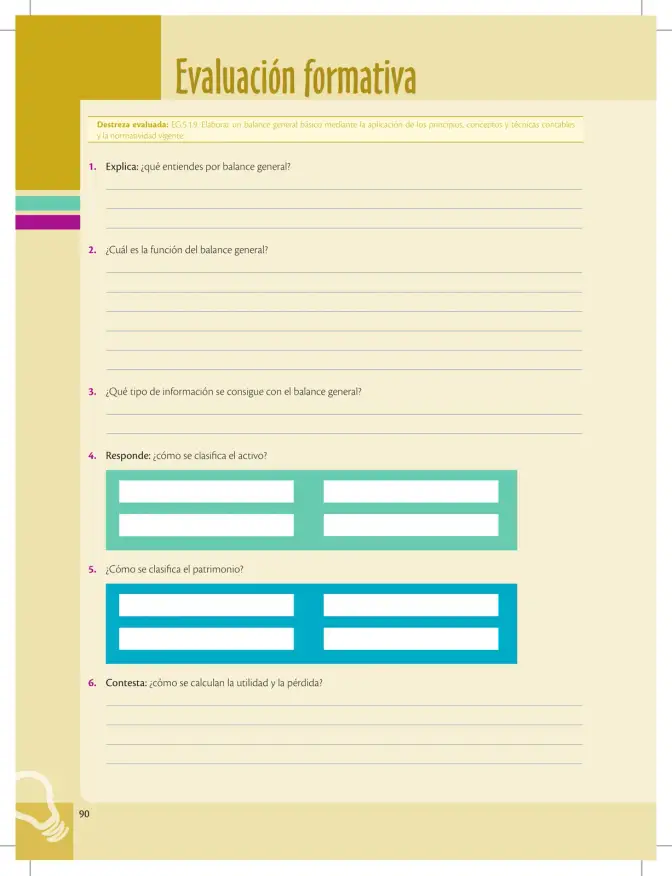
  1. Explica: ¿qué entiendes por balance general?
  2. ¿Cuál es la función del balance general?
  3. ¿Qué tipo de información se consigue con el balance general?
  4. Responde: ¿cómo se clasifica el activo?
  5. ¿Cómo se clasifica el patrimonio?
  6. Contesta: ¿cómo se calculan la utilidad y la pérdida?

Ejemplos resueltos

Una empresa tiene ingresos por S/ 12 000 y gastos por S/ 9 500 en el mes. ¿Hay utilidad o pérdida?

  1. \text{Resultado} = I - G = 12\,000 - 9\,500 = 2\,500.
  2. Como el resultado es positivo (>0), hay utilidad. Respuesta: Utilidad de S/ 2 500.

Tablas (2)

Clasificación del activo Ejemplos
Corriente (circulante) Efectivo, cuentas por cobrar, inventarios
No corriente (fijo) Propiedad, planta y equipo, intangibles
Clasificación del patrimonio Contenido
Contribuido Capital social, aportes
Ganado Utilidades retenidas, reservas

Diagrama

graph LR
  A[BALANCE GENERAL] --> B[Activo]
  A --> C[Pasivo]
  A --> D[Patrimonio]
  B --> B1[Activo corriente]
  B --> B2[Activo no corriente]
  D --> D1[Patrimonio contribuido]
  D --> D2[Patrimonio ganado]

Fórmulas y ecuaciones

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

\text{Utilidad o pérdida} = \text{Ingresos} - \text{Gastos}

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

\text{Utilidad} = I - G \quad (I > G)

\text{Pérdida} = G - I \quad (G > I)

\text{Liquidez} = \frac{\text{Activo corriente}}{\text{Pasivo corriente}}

Glosario (5)

Balance general
Estado financiero que muestra los activos, pasivos y patrimonio de una empresa en una fecha determinada.
Activo corriente
Conjunto de bienes y derechos convertibles en efectivo en un año o un ciclo operativo.
Patrimonio ganado
Parte del patrimonio formada por utilidades retenidas y reservas generadas por la empresa.
Utilidad
Resultado positivo cuando los ingresos de un periodo superan a los gastos.
Pérdida
Resultado negativo cuando los gastos de un periodo superan a los ingresos.

Preguntas para practicar

Explica: ¿qué entiendes por balance general?

Es el estado financiero que resume a una fecha determinada los activos (recursos), pasivos (deudas) y patrimonio (parte de los dueños) de una empresa, según la ecuación contable.

¿Cuál es la función del balance general?

Informar la posición financiera de la empresa a una fecha de corte y servir de base para decisiones de propietarios, acreedores e inversionistas.

¿Qué tipo de información se consigue con el balance general?

Información cuantitativa sobre qué bienes se poseen, cuánto se debe y cuánto corresponde a los propietarios, con datos para calcular liquidez y endeudamiento.

¿Cómo se calculan la utilidad y la pérdida?

Se restan los gastos a los ingresos del periodo: si el resultado es positivo hay utilidad; si es negativo, hay pérdida.

Temas y conceptos clave

Balance generalClasificación del activoClasificación del patrimonioUtilidad y pérdidabalance generalactivo corrienteactivo no corrientepasivopatrimonio contribuidopatrimonio ganadoutilidadpérdidaposición financiera
¿Te fue útil esta página?

Figuras de la página (1)

Cuadro verde con cuatro casillas en blanco para clasificar el activo.
Figura 1 image

Preguntas que la gente también hace

¿Qué es el balance general y cómo se estructura?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se clasifica el activo en contabilidad?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se calcula la utilidad o la pérdida de una empresa?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Ecuación contable Activo = Pasivo + Patrimonio
  • • Conceptos de activo, pasivo y patrimonio
  • • Diferencia entre ingresos, gastos, costos y resultados
Siguiente tema sugerido
Elaboración de un balance general básico paso a paso con un caso práctico
📝 Transcripción de la página (texto seleccionable) 484 caracteres

Evaluación formativa

Destreza evaluada: EG.5.1.9. Elaborar un balance general básico mediante la aplicación de los principios, conceptos y técnicas contables y la normatividad vigente.

  1. Explica: ¿qué entiendes por balance general?

  2. ¿Cuál es la función del balance general?

  3. ¿Qué tipo de información se consigue con el balance general?

  4. Responde: ¿cómo se clasifica el activo?

  5. ¿Cómo se clasifica el patrimonio?

  6. Contesta: ¿cómo se calculan la utilidad y la pérdida?

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.