


















Balance general: características cualitativas y cálculo del saldo de una cuenta
Respuesta rápida
Saldo de la cuenta Caja: deudor por 110, resultado de restar la suma del HABER (260) a la suma del DEBE (370).
Solución — Página 88
Emprendimiento y Gestion 1° · 2019
Saberes previos
Pregunta: ¿Con qué áreas de la vida podrías asociar la palabra balance?
Respuesta orientativa: La palabra balance se puede asociar con el equilibrio personal (balance entre estudio, trabajo y descanso), con las finanzas personales (balance de ingresos y gastos), con la salud (balance entre alimentación y ejercicio) e incluso con las relaciones sociales (balance entre dar y recibir). En todos los casos implica comparar dos lados o aspectos para comprobar que guardan una relación de equilibrio.
Desequilibrio cognitivo
Pregunta: Un balance del estado financiero de un emprendimiento se realiza al finalizar un cierto período. ¿Cómo harías el "balance" de tus actos personales al finalizar cada día?
Respuesta orientativa: Al finalizar cada día podría listar los actos positivos realizados (logros, tareas cumplidas, momentos de ayuda) en una columna y los actos pendientes o negativos (errores, tareas atrasadas) en otra; luego comparar ambas sumas para determinar si el día fue equilibrado o qué aspectos debo mejorar mañana. Es análogo a comparar DEBE y HABER en una cuenta contable.
Glosario
- Saldo deudor: Es el lado izquierdo del principio de partida doble. La sumatoria de saldos deudores debe ser igual a la sumatoria de saldos acreedores.
- Saldo acreedor: Es el lado derecho del principio de partida doble. La sumatoria de saldos acreedores debe ser igual a la sumatoria de saldos deudores.
Balance general
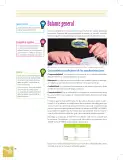
El balance general es un estado financiero que muestra de manera sintetizada la situación financiera del emprendimiento al finalizar un periodo contable. Reúne las siguientes características, aplicadas a todos los estados financieros:
Características cualitativas de los estados financieros
- Comprensibilidad: La información suministrada en los estados financieros debe ser fácilmente comprensible para los usuarios.
- Relevancia: La información suministrada en los estados financieros debe ejercer influencia sobre las decisiones económicas de los que la utilizan.
- Confiabilidad: La información suministrada en los estados financieros debe ser libre de error material y de sesgo o prejuicio.
- Comparabilidad: Con la información suministrada en los estados financieros, los usuarios deben ser capaces de comparar los estados financieros a lo largo del tiempo.
El balance general está conformado por las cuentas de activo, pasivo y patrimonio. En él se observa el cumplimiento de la ecuación contable, pero esto no quiere decir que permitirá detectar errores en valores de una determinada cuenta. Los errores serán evidentes al sumar los valores en el DEBE y el HABER, ya que deben ser iguales por el principio de la partida doble. Es decir, la sumatoria de saldos deudores debe ser igual a la sumatoria de saldos acreedores.
Ejemplo resuelto: cálculo del saldo de la cuenta Caja
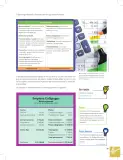
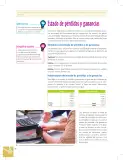
Para llegar a un balance, se determina el saldo de cada cuenta contable que lo compone. Por ejemplo, si la cuenta caja tiene varios movimientos, tanto al DEBE como al HABER, podría quedar algo similar a:
| Caja | DEBE | HABER |
|---|---|---|
| mov. 1 | 300 | 120 |
| mov. 2 | 50 | 80 |
| mov. 3 | 20 | 25 |
| mov. 4 | 35 | |
| Suma | 370 | 260 |
| Saldo | 110 |
Resolución paso a paso:
- Sumar todos los movimientos del DEBE: 300 + 50 + 20 = 370.
- Sumar todos los movimientos del HABER: 120 + 80 + 25 + 35 = 260.
- Calcular el saldo restando la suma del HABER a la suma del DEBE, ya que el DEBE es mayor: Saldo = \text{Suma DEBE} - \text{Suma HABER} = 370 - 260 = 110.
- Como el DEBE es mayor que el HABER, el saldo es deudor (lado izquierdo) con valor 110.
Respuesta: El saldo de la cuenta Caja es deudor por 110.
Este proceso aplica para todas las cuentas. El valor de los saldos de cada cuenta contable es el que se incluye en el balance general.
Nota del egreso EG.5.1.9: Elaborar un balance general básico mediante la aplicación de los principios, conceptos y técnicas contables y la normatividad vigente.
Contenido de la página
Balance general
Saberes previos: ¿Con qué áreas de la vida podrías asociar la palabra balance?
Desequilibrio cognitivo: Un balance del estado financiero de un emprendimiento se realiza al finalizar un cierto período. ¿Cómo harías el "balance" de tus actos personales al finalizar cada día?
Glosario
- Saldo deudor: lado izquierdo del principio de partida doble. La sumatoria de saldos deudores debe ser igual a la sumatoria de saldos acreedores.
- Saldo acreedor: lado derecho del principio de partida doble. La sumatoria de saldos acreedores debe ser igual a la sumatoria de saldos deudores.
El balance general es un estado financiero que muestra de manera sintetizada la situación financiera del emprendimiento al finalizar un periodo contable.
Características cualitativas de los estados financieros
- Comprensibilidad: la información debe ser fácilmente comprensible para los usuarios.
- Relevancia: la información debe ejercer influencia sobre las decisiones económicas de los que la utilizan.
- Confiabilidad: la información debe ser libre de error material y de sesgo o prejuicio.
- Comparabilidad: los usuarios deben poder comparar los estados financieros a lo largo del tiempo.
El balance general está conformado por las cuentas de activo, pasivo y patrimonio. En él se observa el cumplimiento de la ecuación contable. Los errores serán evidentes al sumar los valores en el DEBE y el HABER, ya que deben ser iguales por el principio de la partida doble.
Para llegar a un balance, se determina el saldo de cada cuenta contable. Ejemplo de la cuenta Caja:
| Caja | DEBE | HABER |
|---|---|---|
| 300 | 120 | |
| 50 | 80 | |
| 20 | 25 | |
| 35 | ||
| Suma | 370 | 260 |
| Saldo | 110 |
Este proceso aplica para todas las cuentas. El valor de los saldos de cada cuenta contable es el que se incluye en el balance general.
Nota EG.5.1.9: Elaborar un balance general básico mediante la aplicación de los principios, conceptos y técnicas contables y la normatividad vigente.
Pie de foto: La información de un estado financiero debe ser relevante, confiable, comparable y comprensible.
Ejemplos resueltos
La cuenta Caja presenta movimientos al DEBE de 300, 50 y 20, y al HABER de 120, 80, 25 y 35. Determinar su saldo.
- Suma DEBE: 300 + 50 + 20 = 370.
- Suma HABER: 120 + 80 + 25 + 35 = 260.
- Saldo: 370 - 260 = 110, deudor (el DEBE es mayor).
Tabla
| Caja | DEBE | HABER |
|---|---|---|
| mov. 1 | 300 | 120 |
| mov. 2 | 50 | 80 |
| mov. 3 | 20 | 25 |
| mov. 4 | 35 | |
| Suma | 370 | 260 |
| Saldo | 110 |
Fórmulas y ecuaciones
Saldo de una cuenta = Suma DEBE − Suma HABER (si DEBE > HABER, saldo deudor; si HABER > DEBE, saldo acreedor)
Sumatoria de saldos deudores = Sumatoria de saldos acreedores
\text{Saldo} = \text{Suma DEBE} - \text{Suma HABER}
370 - 260 = 110
\text{Suma deudores} = \text{Suma acreedores}
Glosario (7)
- Balance general
- Estado financiero que muestra de manera sintetizada la situación financiera del emprendimiento al finalizar un periodo contable.
- Saldo deudor
- Lado izquierdo del principio de partida doble; la sumatoria de saldos deudores debe ser igual a la sumatoria de saldos acreedores.
- Saldo acreedor
- Lado derecho del principio de partida doble; la sumatoria de saldos acreedores debe ser igual a la sumatoria de saldos deudores.
- Comprensibilidad
- Cualidad de que la información financiera sea fácilmente comprensible para los usuarios.
- Relevancia
- Cualidad de que la información financiera influya en las decisiones económicas de quienes la utilizan.
- Confiabilidad
- Cualidad de que la información financiera sea libre de error material y de sesgo o prejuicio.
- Comparabilidad
- Cualidad que permite comparar los estados financieros a lo largo del tiempo.
Preguntas para practicar
¿Con qué áreas de la vida podrías asociar la palabra balance?
Se puede asociar con finanzas personales (ingresos y gastos), con la gestión del tiempo (estudio, trabajo y descanso), con la salud y con las relaciones sociales; en todas ellas se comparan dos aspectos para comprobar un equilibrio.
¿Cómo harías el "balance" de tus actos personales al finalizar cada día?
Registrar en dos columnas los actos logrados y los pendientes del día, sumarlos o valorarlos y compararlos para determinar el equilibrio del día e identificar aspectos de mejora, igual que se comparan DEBE y HABER en una cuenta.
¿Por qué el balance general no permite detectar errores en el valor de una cuenta específica?
Porque el balance solo exige que la sumatoria de saldos deudores sea igual a la sumatoria de saldos acreedores; un error de valor en una cuenta puede compensarse con otro en otra cuenta sin quebrantar esa igualdad, por lo que se necesitan controles adicionales.
Temas y conceptos clave
Figuras de la página (4)


Preguntas que la gente también hace
¿Qué es el balance general y qué información muestra?
¿Cuáles son las características cualitativas de los estados financieros?
¿Cómo se calcula el saldo de una cuenta contable con DEBE y HABER?
- • Principio de partida doble (DEBE y HABER)
- • Concepto de cuentas contables
- • Ecuación contable: Activo = Pasivo + Patrimonio
📝 Transcripción de la página (texto seleccionable) 2620 caracteres
EG.5.1.9. Elaborar un balance general básico mediante la aplicación de los principios, conceptos y técnicas contables y la normatividad vigente.
Saberes previos
¿Con que áreas de la vida podrías asociar la palabra balance?
Desequilibrio cognitivo
Un balance del estado financie- ro de un emprendimiento se realiza al finalizar un cierto período. ¿Cómo harías el “balance” de tus ac tos personales al finalizar cada día?
Glosario
Saldo deudor. Es el lado izquier- do del principio de partida doble. La sumatoria de saldos deudores debe ser igual a la sumatoria de saldos acreedores.
Saldo acreedor. Es el lado derecho del principio de partida doble.
La sumatoria de saldos acreedores debe ser igual a la sumatoria de saldos deudores.
88
Balance general
El balance general es un estado financiero que muestra de manera sintetizada la situación financiera del emprendimiento al finalizar un periodo contable. Reúne las siguientes características, aplicadas a todos los estados financieros:
E La información de un estado financiero debe ser relevante, confiable, comparable y comprensible.
Características cualitativas de los estados financieros
Comprensibilidad. La información suministrada en los estados financieros debe ser fácilmente comprensible para los usuarios.
Relevancia. La información suministrada en los estados financieros debe ejer- cer influencia sobre las decisiones económicas de los que la utilizan.
Confiabilidad. La información suministrada en los estados financieros debe ser libre de error material y de sesgo o prejuicio.
Comparabilidad. Con la información suministrada en los estados financieros, los usuarios deben ser capaces de comparar los estados financieros a lo largo del tiempo.
El balance general está conformado por las cuentas de activo, pasivo y patri- monio. En él se observa el cumplimiento de la ecuación contable, pero esto no quiere decir que permitirá detectar errores en valores de una determinada cuenta. Los errores serán evidentes al sumar los valores en el DEBE y el HABER, ya que deben ser iguales por el principio de la partida doble. Es decir, la suma- toria de saldos deudores debe ser igual a la sumatoria de saldos acreedores.
Para llegar a un balance, se determina el saldo de cada cuenta contable que lo compone. Por ejemplo, si la cuenta caja tiene varios movimientos, tanto al DEBE como al HABER, podría quedar algo similar a:
300 120
50 80
20 25
35
Suma 370 260 Saldo 110
Este proceso aplica para todas las cuentas. El valor de los saldos de cada cuenta contable es el que se incluye en el balance general.
Shutterstock, (2018). 166288760
Otros libros recomendados

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.