Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

89/208

Elementos del balance general y ejemplo de la Empresa Galápagos

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 89
89 de 208
Página 89 de Emprendimiento y Gestion 1° · 2019
Anterior Página 89 / 208 Siguiente

Respuesta rápida

Activo corriente = 3 734,68; activo fijo = 16 450,00; total activos = 20 184,68. Pasivo corriente = 1 530,90; total pasivo = 16 400,90; patrimonio = 3 783,78. Total pasivo y patrimonio = 20 184,68. El balance está equilibrado.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 89

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Presentar el balance general de la Empresa Galápagos al 31 de diciembre de 2018 y comprobar su equilibrio.

Activo

  1. Activo corriente: se suman las cuentas realizables en menos de un año.
    • Efectivo: 345,68; Cuentas por cobrar: 3\ 389,00.
    • 345,68 + 3\ 389,00 = 3\ 734,68 → Activo corriente = 3\ 734,68.
  2. Activo fijo (no corriente): Maquinaria 15\ 600,00 y Equipos de cómputo 850,00.
    • 15\ 600,00 + 850,00 = 16\ 450,00 → Activo fijo = 16\ 450,00.
  3. Total de activos:
    • 3\ 734,68 + 16\ 450,00 = 20\ 184,68.

Pasivo

  1. Pasivo corriente: Cuentas por pagar 1\ 450,05 + Impuestos por pagar 80,85.
    • 1\ 450,05 + 80,85 = 1\ 530,90.
  2. Pasivo a largo plazo: Préstamos bancarios 14\ 870,00.
  3. Total pasivo:
    • 1\ 530,90 + 14\ 870,00 = 16\ 400,90.

Patrimonio

  1. Capital 1\ 000,00 + Resultados del ejercicio 2\ 783,78 = 3\ 783,78.
  2. Total pasivo y patrimonio:
    • 16\ 400,90 + 3\ 783,78 = 20\ 184,68.

Comprobación del balance: \text{Total activos} = 20\ 184,68 y \text{Total pasivo y patrimonio} = 20\ 184,68, por lo tanto el balance está equilibrado.

Respuesta

Total de activos = Total de pasivos y patrimonio = 20\ 184,68.

2
Ejercicio 2

Explicar por qué los saldos finales de un período deben coincidir con los saldos iniciales del período siguiente.

  1. El balance se elabora al cierre de cada mes y al cierre de cada año.
  2. Los saldos con que cierra una cuenta (saldos finales) representan su situación real al final del período.
  3. El período siguiente parte justamente de esa situación, por lo que sus saldos iniciales deben ser idénticos.
  4. Si no coincidieran, existiría un error de registro que alteraría los estados financieros posteriores.
Respuesta

Por continuidad contable: el saldo final de un período es el saldo inicial del siguiente, garantizando consistencia en los estados financieros.

Contenido de la página

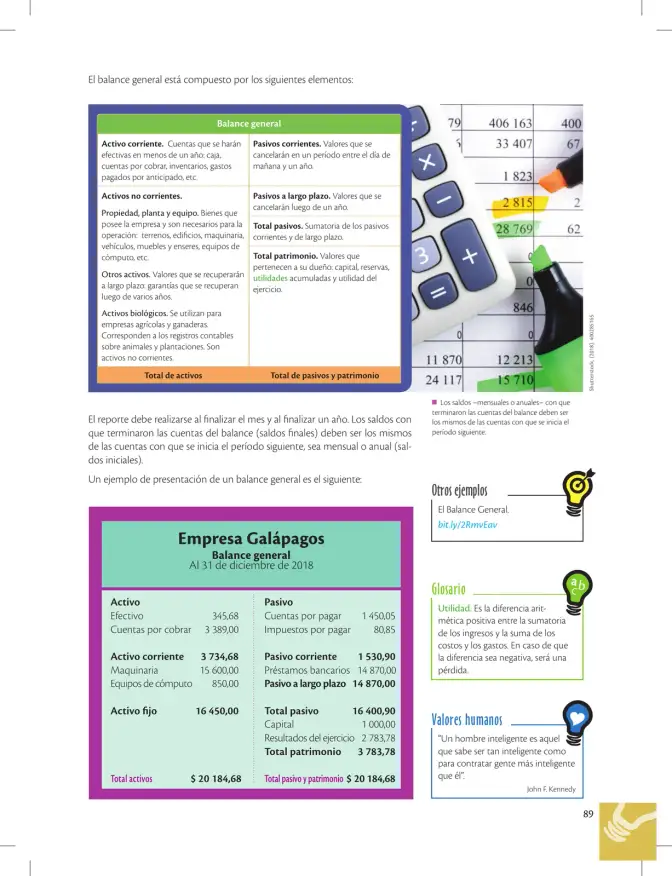
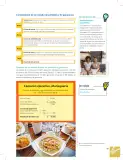
El balance general está compuesto por los siguientes elementos

Balance general
Activo corriente. Cuentas que se harán efectivas en menos de un año: caja, cuentas por cobrar, inventarios, gastos pagados por anticipo, etc. Pasivos corrientes. Valores que se cancelarán en un período entre el día de mañana y un año.
Activos no corrientes.
Propiedad, planta y equipo. Bienes que posee la empresa y son necesarios para la operación: terrenos, edificios, maquinaria, vehículos, muebles y enseres, equipos de cómputo, etc. Pasivos a largo plazo. Valores que se cancelarán luego de un año.
Otros activos. Valores que se recuperarán a largo plazo: garantías que se recuperan luego de varios años. Total pasivos. Sumatoria de los pasivos corrientes y de largo plazo.
Activos biológicos. Se utilizan para empresas agrícolas y ganaderas. Corresponden a los registros contables sobre animales y plantaciones. Son activos no corrientes. Total patrimonio. Valores que pertenecen a su dueño: capital, reservas, utilidades acumuladas y utilidad del ejercicio.
Total de activos Total de pasivos y patrimonio

El reporte debe realizarse al finalizar el mes y al finalizar un año. Los saldos con que terminaron las cuentas del balance (saldos finales) deben ser los mismos de las cuentas con que se inicia el período siguiente, sea mensual o anual (saldos iniciales).

Los saldos —mensuales o anuales— con que terminaron las cuentas del balance deben ser los mismos de las cuentas con que se inicia el período siguiente.

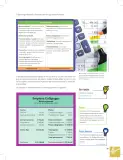
Ejemplo: Empresa Galápagos — Balance general al 31 de diciembre de 2018

Activo Pasivo
Efectivo 345,68 Cuentas por pagar 1 450,05
Cuentas por cobrar 3 389,00 Impuestos por pagar 80,85
Activo corriente 3 734,68 Pasivo corriente 1 530,90
Maquinaria 15 600,00 Préstamos bancarios 14 870,00
Equipos de cómputo 850,00 Pasivo a largo plazo 14 870,00
Activo fijo 16 450,00 Total pasivo 16 400,90
Capital 1 000,00
Resultados del ejercicio 2 783,78
Total patrimonio 3 783,78
Total activos 20 184,68** | **Total pasivo y patrimonio** | ** 20 184,68

Otros ejemplos

El Balance General. bit.ly/2RmvEav

Glosario

Utilidad. Es la diferencia aritmética positiva entre la sumatoria de los ingresos y la suma de los costos y los gastos. En caso de que la diferencia sea negativa, será una pérdida.

Valores humanos

"Un hombre inteligente es aquel que sabe ser tan inteligente como para contratar gente más inteligente que él". — John F. Kennedy

Ejemplos resueltos

Balance general de la Empresa Galápagos al 31 de diciembre de 2018: verificar que total de activos sea igual a total de pasivo y patrimonio.

  1. Activo corriente: 345,68 + 3\ 389,00 = 3\ 734,68.
  2. Activo fijo: 15\ 600,00 + 850,00 = 16\ 450,00.
  3. Total activos: 3\ 734,68 + 16\ 450,00 = 20\ 184,68.
  4. Pasivo corriente: 1\ 450,05 + 80,85 = 1\ 530,90.
  5. Total pasivo: 1\ 530,90 + 14\ 870,00 = 16\ 400,90.
  6. Patrimonio: 1\ 000,00 + 2\ 783,78 = 3\ 783,78.
  7. Total pasivo y patrimonio: 16\ 400,90 + 3\ 783,78 = 20\ 184,68.
  8. Como 20\ 184,68 = 20\ 184,68, el balance está equilibrado.

Tabla

Activo Monto Pasivo Monto
Efectivo 345,68 Cuentas por pagar 1 450,05
Cuentas por cobrar 3 389,00 Impuestos por pagar 80,85
Activo corriente 3 734,68 Pasivo corriente 1 530,90
Maquinaria 15 600,00 Préstamos bancarios 14 870,00
Equipos de cómputo 850,00 Pasivo a largo plazo 14 870,00
Activo fijo 16 450,00 Total pasivo 16 400,90
Capital 1 000,00
Resultados del ejercicio 2 783,78
Total patrimonio 3 783,78
Total activos 20 184,68** | **Total pasivo y patrimonio** | ** 20 184,68

Diagrama

mindmap
  root((Balance general))
    Activo
      Corriente
        Efectivo
        Cuentas por cobrar
        Inventarios
      No corriente
        Propiedad planta y equipo
        Otros activos
        Activos biológicos
    Pasivo
      Corriente
        Cuentas por pagar
        Impuestos por pagar
      Largo plazo
        Préstamos bancarios
    Patrimonio
      Capital
      Reservas
      Utilidades acumuladas
      Resultados del ejercicio

Fórmulas y ecuaciones

\text{Total activos} = \text{Total pasivos y patrimonio}

\text{Activo corriente} = \text{Efectivo} + \text{Cuentas por cobrar}

\text{Total pasivo} = \text{Pasivo corriente} + \text{Pasivo a largo plazo}

\text{Total patrimonio} = \text{Capital} + \text{Resultados del ejercicio}

\text{Activo corriente} = 345,68 + 3\ 389,00 = 3\ 734,68

\text{Activo fijo} = 15\ 600,00 + 850,00 = 16\ 450,00

\text{Total activos} = 3\ 734,68 + 16\ 450,00 = 20\ 184,68

\text{Pasivo corriente} = 1\ 450,05 + 80,85 = 1\ 530,90

\text{Total pasivo} = 1\ 530,90 + 14\ 870,00 = 16\ 400,90

\text{Total patrimonio} = 1\ 000,00 + 2\ 783,78 = 3\ 783,78

\text{Total pasivo y patrimonio} = 16\ 400,90 + 3\ 783,78 = 20\ 184,68

\text{Total activos} = \text{Total pasivos y patrimonio}

Glosario (7)

Activo corriente
Cuentas que se harán efectivas en menos de un año: caja, cuentas por cobrar, inventarios y gastos pagados por anticipado.
Activos no corrientes
Bienes que la empresa posee para su operación y que se recuperan a largo plazo: propiedad, planta y equipo, otros activos y activos biológicos.
Pasivos corrientes
Valores que se cancelarán en un período comprendido entre el día de mañana y un año.
Pasivos a largo plazo
Valores que se cancelarán luego de un año, como préstamos bancarios.
Patrimonio
Valores que pertenecen al dueño de la empresa: capital, reservas, utilidades acumuladas y utilidad del ejercicio.
Utilidad
Diferencia aritmética positiva entre la sumatoria de los ingresos y la suma de los costos y los gastos; si es negativa se llama pérdida.
Saldo inicial y saldo final
El saldo final de un período debe coincidir con el saldo inicial del período siguiente, sea mensual o anual.

Preguntas para practicar

¿Qué es la utilidad y cuándo se convierte en pérdida?

La utilidad es la diferencia aritmética positiva entre la sumatoria de los ingresos y la suma de los costos y los gastos de un período. Si esa diferencia resulta negativa, se habla de pérdida, es decir, los gastos y costos superaron a los ingresos.

¿Por qué el balance general debe equilibrarse?

Porque todo bien o recurso que posee la empresa (activo) se financia con deudas (pasivo) o con aportes y utilidades de los dueños (patrimonio). Por eso el total de activos siempre debe ser igual al total de pasivos más patrimonio.

¿Qué mensaje transmite la cita de John F. Kennedy sobre los valores humanos?

Transmite que una verdadera inteligencia consiste en reconocer el talento ajeno y estar dispuesto a rodearse de personas más capacitadas, favoreciendo el trabajo en equipo y la humildad en el liderazgo.

Temas y conceptos clave

Elementos del balance generalClasificación de activos y pasivosPatrimonioEjemplo de balance general de la Empresa GalápagosContinuidad de saldos entre períodosActivo corrienteActivos no corrientes (propiedad, planta y equipo; otros activos; activos biológicos)Pasivos corrientesPasivos a largo plazoPatrimonioTotal de activos = Total de pasivos y patrimonioSaldos iniciales y saldos finalesUtilidad y pérdida

Fuentes y referencias

  • bit.ly/2RmvEav (Otros ejemplos: El Balance General)
¿Te fue útil esta página?

Figuras de la página (3)

Fotografía de una calculadora y un resaltador sobre una planilla de cuentas con cifras, acompañada del texto sobre los saldos iniciales y finales.
Figura 1 image
Cuadro conceptual que lista los elementos del balance general: activo corriente, activos no corrientes, pasivos corrientes, pasivos a largo plazo, total pasivos y total patrimonio.
Figura 2 image
Ejemplo de balance general de la Empresa Galápagos al 31 de diciembre de 2018 con columnas de activo, pasivo y patrimonio.
Figura 3 image

Preguntas que la gente también hace

¿Qué elementos forman parte de un balance general?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se comprueba que un balance general está equilibrado?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué diferencia hay entre activo corriente y activo no corriente?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Suma y resta de números con decimales
  • • Nociones básicas de contabilidad: ingresos, costos y gastos
  • • Comprensión del concepto de empresa y sus recursos
Siguiente tema sugerido
Estado de resultados: cálculo de utilidad o pérdida del ejercicio
📝 Transcripción de la página (texto seleccionable) 2475 caracteres

El balance general está compuesto por los siguientes elementos:

Activo corriente. Cuentas que se harán efectivas en menos de un año: caja, cuentas por cobrar, inventarios, gastos pagados por anticipado, etc.

Balance general

Pasivos corrientes. Valores que se cancelarán en un período entre el día de mañana y un año.

Activos no corrientes.

Propiedad, planta y equipo. Bienes que

Pasivos a largo plazo. Valores que se cancelarán luego de un año.

posee la empresa y son necesarios para la operación: terrenos, edificios, maquinaria,

Total pasivos. Sumatoria de los pasivos corrientes y de largo plazo.

vehículos, muebles y enseres, equipos de cómputo, etc.

Otros activos. Valores que se recuperarán a largo plazo: garantías que se recuperan luego de varios años.

Activos biológicos. Se utilizan para empresas agrícolas y ganaderas. Corresponden a los registros contables sobre animales y plantaciones. Son activos no corrientes.

Total patrimonio. Valores que pertenecen a su dueño: capital, reservas, utilidades acumuladas y utilidad del ejercicio.

24 117

  1. 406 163 33 407

D

1 823

Ml Los saldos —mensuales o anuales— con que terminaron las cuentas del balance deben ser

Shutterstock, (2018). 400285165

El reporte debe realizarse al Analizar el mes y al finalizar un año. Los saldos con que terminaron las cuentas del balance (saldos finales) deben ser los mismos de las cuentas con que se inicia el período siguiente, sea mensual o anual (sal-

los mismos de las cuentas con que se inicia el

período siguiente.

dos iniciales). Un ejemplo de presentación de un balance general es el siguiente: . Otros ejemplos El Balance General. bit.ly/2RmvEav

Activo Efectivo Cuentas por cobrar

345,68 3 389,00

3 734,68 15 600,00 850,00

Activo corriente Maquinaria Equipos de cómputo

16 450,00

Activo fijo

Total activos $ 20 184,68

Pasivo Cuentas por pagar Impuestos por pagar

1 450,05 80,85

Pasivo corriente 1 530,90 Préstamos bancarios 14 870,00 Pasivo a largo plazo 14 870,00

Total pasivo 16 400,90 Capital 1 000,00 Resultados del ejercicio 2 783,78 Total patrimonio 3 783,78

Total pasivo y patrimonio $ 20 184,68

Glosario

Utilidad. Es la diferencia arit- mética positiva entre la sumatoria de los ingresos y la suma de los costos y los gastos. En caso de que la diferencia sea negativa, será una pérdida.

Valores humanos

“Un hombre inteligente es aquel que sabe ser tan inteligente como para contratar gente más inteligente que él”.

John F. Kennedy

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.