Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 3° · 2019
Libro de Emprendimiento y Gestión 3 BGU

Ministerio de Educación del Ecuador

118/192

Evaluación formativa: flujo de fondos proyectado del emprendimiento

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 3° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 118
118 de 192
Página 118 de Emprendimiento y Gestion 3° · 2019
Anterior Página 118 / 192 Siguiente

Respuesta rápida

1: Proyecta entradas/salidas de efectivo, anticipa faltantes y evalúa viabilidad. 2: Distorsiona la caja real y genera decisiones erróneas. 3: Son recurrentes del giro (ventas cobradas y costos operativos). 4: Sin giro iniciado, en liquidación o solo inversión/financiamiento.

📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 4 min lectura

Solución — Página 118

Emprendimiento y Gestion 3° · 2019

1
Ejercicio 1

Explica: ¿cuál es la utilidad del flujo de fondos proyectado para el emprendimiento?

  1. El flujo de fondos proyectado es un estado financiero que registra, período por período, todos los ingresos (entradas) y egresos (salidas) de dinero de un futuro emprendimiento.
  2. Permite saber con anticipación si el negocio generará efectivo suficiente para cubrir sus pagos (proveedores, sueldos, arriendo) en cada mes o trimestre.
  3. Ayuda a detectar meses con faltante de caja, anticipando necesidades de financiamiento (crédito, capital propio) antes de que ocurra el problema.
  4. Permite evaluar cuantitativamente el proyecto (EG.5.5.14): calcular ingresos totales, margen de contribución y momento en que se recupera la inversión.
  5. Sirve de base para tomar decisiones: cuánto invertir, cuándo contratar, qué precio de venta fijar.
Respuesta

Permite proyectar las entradas y salidas de efectivo por período, anticipar faltantes de caja, decidir el financiamiento y evaluar cuantitativamente la viabilidad del emprendimiento.
2
Ejercicio 2

Indaga: ¿qué pasa si en el flujo de fondos proyectado se incluyen cuentas contables que no representan movimientos de efectivo?

  1. El flujo de fondos solo debe registrar transacciones que impliquen entrada o salida real de dinero (efectivo y bancos).
  2. Cuentas como depreciaciones, provisiones, gastos devengados no pagados o cuentas por cobrar no pagadas no generan movimiento de efectivo en el período.
  3. Si se incluyen, se sobreestiman o subestiman las entradas y salidas reales, distorsionando el saldo de caja proyectado.
  4. Consecuencia: se podrían tomar decisiones erróneas (tomar crédito innecesario o no detectar un faltante real de caja).
Respuesta

Se desvirtúa la información: los saldos de caja proyectados no reflejan el dinero real disponible, lo que lleva a decisiones financieras incorrectas.

3
Ejercicio 3

Investiga: ¿cuál es la particularidad de los "movimientos operacionales" del flujo de fondos proyectado?

  1. Los movimientos operacionales provienen de la actividad principal del emprendimiento: compra de mercadería, ventas cobradas, pago de sueldos, arriendo, servicios.
  2. Su particularidad es que son recurrentes y periódicos: se repiten mes a mes porque corresponden al giro ordinario del negocio.
  3. Determinan el flujo de caja neto operacional, es decir, la capacidad real de generar efectivo con la operación.
  4. Su análisis permite calcular indicadores como el margen de contribución y detectar ciclicidad o estacionalidad en los ingresos (EG.5.5.11).
Respuesta

Son los movimientos recurrentes generados por la actividad giro del negocio (ventas cobradas y costos/pagos operativos); su particularidad es su carácter cíclico y permanente, y de ellos depende la capacidad de generar efectivo.

Ad
4
Ejercicio 4

Indaga: ¿en qué casos no pueden existir movimientos operacionales en el flujo de fondos proyectado?

  1. Si el emprendimiento aún no inicia operaciones (etapa previa a la producción o venta), no hay ventas ni costos operativos.
  2. Si el período proyectado corresponde solo a actividades de inversión o financiamiento (compra de maquinaria, aporte de capital, crédito), sin ventas cobradas.
  3. Si se trata de una empresa en liquidación o suspendida, sin giro comercial.
  4. Si todas las operaciones se realizan a crédito y ninguna se cobra en el período proyectado (no hay efectivo circulante operativo).
Respuesta

Cuando el emprendimiento no ha iniciado su giro, está suspendido/en liquidación, o el período proyectado solo registra transacciones de inversión o financiamiento sin ventas cobradas.

Contenido de la página

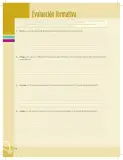
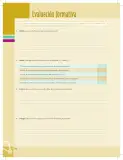
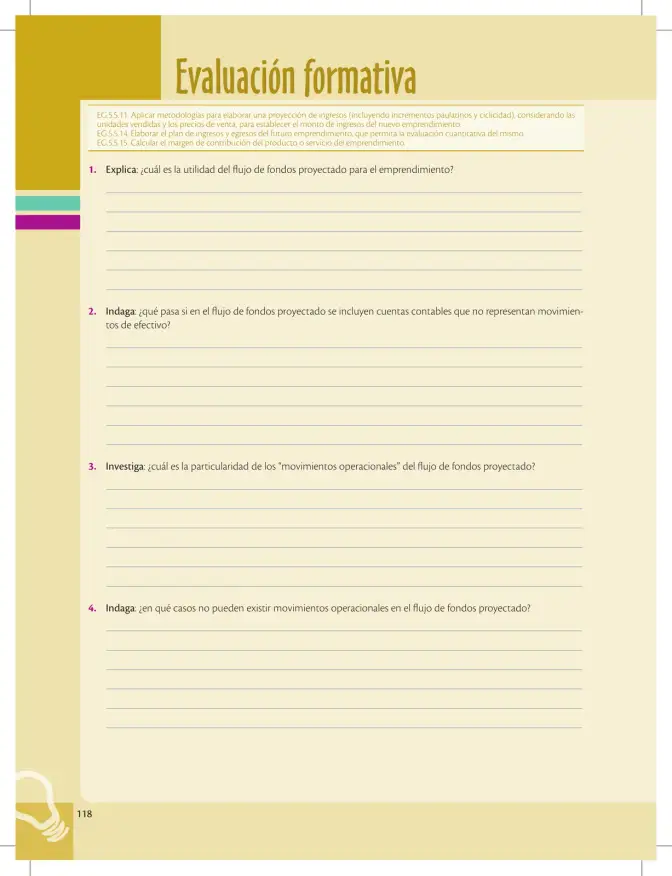
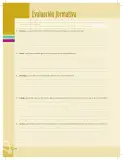
Evaluación formativa

EG.5.5.11. Aplicar metodologías para elaborar una proyección de ingresos (incluyendo incrementos paulatinos y ciclicidad), considerando las unidades vendidas y los precios de venta, para establecer el monto de ingresos del nuevo emprendimiento.

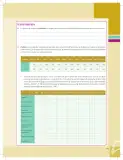
EG.5.5.14. Elaborar el plan de ingresos y egresos del futuro emprendimiento, que permita la evaluación cuantitativa del mismo.

EG.5.5.15. Calcular el margen de contribución del producto o servicio del emprendimiento.

  1. Explica: ¿cuál es la utilidad del flujo de fondos proyectado para el emprendimiento?
  2. Indaga: ¿qué pasa si en el flujo de fondos proyectado se incluyen cuentas contables que no representan movimientos de efectivo?
  3. Investiga: ¿cuál es la particularidad de los "movimientos operacionales" del flujo de fondos proyectado?
  4. Indaga: ¿en qué casos no pueden existir movimientos operacionales en el flujo de fondos proyectado?

Glosario (3)

Flujo de fondos proyectado
Estado financiero que estima las entradas y salidas de efectivo de un emprendimiento en futuros períodos.
Movimientos operacionales
Entradas y salidas de efectivo derivadas de la actividad principal o giro del negocio.
Margen de contribución
Diferencia entre el ingreso por ventas y los costos variables, que aporta a cubrir costos fijos y generar utilidad.

Preguntas para practicar

¿Cuál es la utilidad del flujo de fondos proyectado para el emprendimiento?

Permite proyectar entradas y salidas de efectivo por período, anticipar faltantes de caja, planificar el financiamiento y evaluar cuantitativamente la viabilidad del proyecto.

¿Qué pasa si se incluyen cuentas contables que no representan movimientos de efectivo?

Los saldos de caja proyectados dejan de reflejar el dinero real disponible, lo que distorsiona la información y puede llevar a decisiones financieras erróneas.

¿Cuál es la particularidad de los movimientos operacionales del flujo de fondos proyectado?

Son los movimientos recurrentes y cíclicos generados por la actividad principal del negocio (ventas cobradas, pagos de costos y gastos operativos); de ellos depende la capacidad de generar efectivo.

¿En qué casos no pueden existir movimientos operacionales en el flujo de fondos proyectado?

Cuando el emprendimiento aún no inicia su giro, está suspendido o en liquidación, o el período proyectado registra únicamente transacciones de inversión o financiamiento sin ventas cobradas.

Temas y conceptos clave

Flujo de fondos proyectadoProyección de ingresosPlan de ingresos y egresosMovimientos operacionalesFlujo de fondosEfectivo proyectadoMovimientos operacionalesMovimientos de efectivoMargen de contribución
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué es el flujo de fondos proyectado y para qué sirve?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Por qué no se deben incluir cuentas no efectivas en el flujo de fondos?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué son los movimientos operacionales en un emprendimiento?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Partida doble y tipos de cuentas contables
  • • Diferencia entre efectivo y conceptos devengados
  • • Nociones de ingresos, egresos y costos
Siguiente tema sugerido
Cálculo del margen de contribución y punto de equilibrio del emprendimiento
📝 Transcripción de la página (texto seleccionable) 921 caracteres

Evaluación formativa

EG.5.5.11. Aplicar metodologías para elaborar una proyección de ingresos (incluyendo incrementos paulatinos y ciclicidad), considerando las unidades vendidas y los precios de venta, para establecer el monto de ingresos del nuevo emprendimiento.

EG.5.5.14. Elaborar el plan de ingresos y egresos del futuro emprendimiento, que permita la evaluación cuantitativa del mismo.

EG.5.5.15. Calcular el margen de contribución del producto o servicio del emprendimiento.

  1. Explica: ¿cuál es la utilidad del flujo de fondos proyectado para el emprendimiento?

  2. Indaga: ¿qué pasa si en el flujo de fondos proyectado se incluyen cuentas contables que no representan movimien- tos de efectivo?

  3. Investiga: ¿cuál es la particularidad de los “movimientos operacionales” del flujo de fondos proyectado?

  4. Indaga: ¿en qué casos no pueden existir movimientos operacionales en el flujo de fondos proyectado?

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.