Ejercicio 6
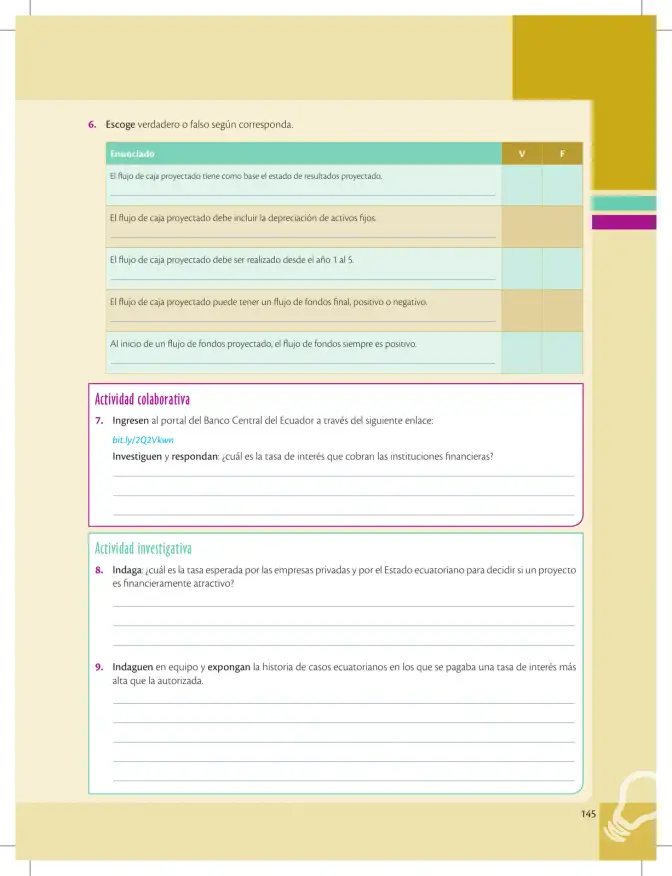
Escoge verdadero o falso según corresponda.
Parte 6.a
El flujo de caja proyectado tiene como base el estado de resultados proyectado.
- El flujo de caja parte de las utilidades netas del estado de resultados proyectado.
- Se ajusta sumando partidas no efectivas en efectivo (como depreciación) y descontando inversión en capital de trabajo.
- Por tanto, el estado de resultados proyectado es la base de partida.
Respuesta
Verdadero (V).
Parte 6.b
El flujo de caja proyectado debe incluir la depreciación de activos fijos.
- La depreciación es un gasto contable que disminuye la utilidad del estado de resultados, pero no implica salida de efectivo.
- Para hallar el flujo de caja operativo se suma de vuelta la depreciación a la utilidad neta.
- Se incluye, aunque no es un desembolso de efectivo.
Respuesta
Verdadero (V).
Parte 6.c
El flujo de caja proyectado debe ser realizado desde el año 1 al 5.
- La proyección del horizonte de planeación depende del proyecto, usualmente de 3 a 5 años.
- No existe una regla universal que exija exactamente del año 1 al 5.
- El período puede ser diferente según el ciclo del negocio o del crédito.
Respuesta
Falso (F).
Parte 6.d
El flujo de caja proyectado puede tener un flujo de fondos final, positivo o negativo.
- Al cierre del horizonte proyectado se calcula el saldo final de fondos sumando los flujos de todos los períodos.
- Si los ingresos superan a los egresos acumulados, el saldo es positivo; si los egresos son mayores, es negativo.
- Ambos escenarios son posibles.
Respuesta
Verdadero (V).
Parte 6.e
Al inicio de un flujo de fondos proyectado, el flujo de fondos siempre es positivo.
- En el período inicial (año 0 o año 1) suelen registrarse desembolsos de inversión en activos fijos y capital de trabajo.
- Si esos egresos iniciales superan la inversión de capital, el flujo inicial es negativo.
- No se puede afirmar que siempre sea positivo.
Respuesta
Falso (F).